Ned Naylor-Leyland, Head of Strategy Gold & Silver, analysiert die jüngsten Markttrends bei Gold und Silber, die steigende Profitabilität von Gold- und Silberproduzenten sowie die Gründe, warum seiner Meinung nach das langfristige Investment-Narrativ vollkommen intakt bleibt.
„Der langfristige Trend der Geldentwertung, der Ausweitung der Zentralbankbilanzen und der Entdollarisierung ist meiner Meinung nach tief verankert und unaufhaltsam. Ich betrachte Gold als risikofreie Währungseinheit statt als ertragstragenden Vermögenswert, der die Kaufkraft bewahrt, während Währungen im Laufe der Zeit an Wert verlieren."
„Während Edelmetalle derzeit wichtige technische Kursunterstützungen testen, erwirtschaften Minenunternehmen gleichzeitig weiterhin außergewöhnlich starke freie Cashflows und werden auf historisch niedrigen Bewertungskennzahlen gehandelt."
Die Preise für Gold und Silber sind in den letzten Wochen wieder auf technische Unterstützungsniveaus zurückgefallen. Dennoch bleibt das langfristige makroökonomische Szenario einer Geldentwertung und eines nächsten Höhenflugs für sowohl die Metalle als auch für die Minenwerte meines Erachtens weiterhin unverändert bestehen.
Voraussetzung für die nächste Aufwärtswelle wäre aus meiner Sicht ein Rückgang der derzeit extrem hohen kurzfristigen US-Realzinsen. Sollte dies eintreffen, erwarte ich einen entscheidenden Wandel beim restriktiven bzw. expansiven Marktnarrativ. Bei Preisen oberhalb des bisherigen Goldpreis-Allzeithochs von 5.500 USD/Unze rechne ich damit, dass sich neben Spekulanten auch Long-Only-Investoren wieder verstärkt dem Sektor zuwenden und bedeutende Zuflüsse generieren könnten. Long-Only-Investoren glänzten in den letzten Jahren weitgehend durch Abwesenheit am Gold- und Silbermarkt, da sie Momentum- und Tech-Aktien hinterherjagten.
Das Ergebnis der diesjährigen makroökonomischen Wende hin zu steigenden Realzinsen ist eine interessante Kombination: Während Edelmetalle derzeit wichtige technische Kursunterstützungen testen, erwirtschaften Minenunternehmen gleichzeitig weiterhin außergewöhnlich starke freie Cashflows und werden auf historisch niedrigen Bewertungskennzahlen gehandelt.
Was ist passiert?
Der Katalysator für den jüngsten Rücksetzer bei den Edelmetallpreisen war wie so oft ein erneuter Anstieg der kurzfristigen Realzinsen (also des Zinssatzes nach Abzug der Inflation). Da die Märkte einen restriktiveren geldpolitischen Kurs einpreisten, blieben die längerfristigen Inflationserwartungen unverändert. Dies veranlasste Spekulanten (Hedgefonds, Händler und Rohstoffhandelsberater, sogenannte CTAs), ihre Wetten auf eine Geldentwertung (Long-Positionen in XAU/USD) aufzulösen bzw. ihre Verschuldung abzubauen.
Wir gehen davon aus, dass jeder Schritt von US-Finanzminister Bessent oder Fed-Chef Warsh, die Kontrolle über die sprunghaft steigenden Renditen wiederzuerlangen, die Spekulanten veranlassen wird, in den Sektor zurückzukehren und erneut Long-Positionen in Edelmetallen aufzubauen. Genauso, wie sie es im August kurzzeitig taten, als Bessent sich selbst als „The House“ erklärte. Diese Ansage lief für ihn bislang zwar nicht optimal, aber man muss einräumen, dass er noch nicht auf dieses Instrumentarium zurückgegriffen und damit noch nicht die von mir erwartete Ära der Zinskurvenkontrolle durch das US-Finanzministerium eingeleitet hat.
Warum die langfristige These unseres Erachtens intakt bleibt
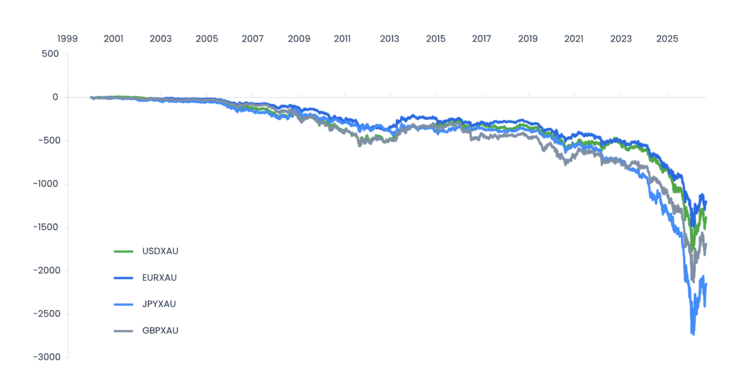
Wir sollten nicht vergessen, dass die jüngsten Entwicklungen bei staatlichen Wertpapieren lediglich eine vorübergehende Erholung aufgrund veränderter Zinserwartungen darstellen. Der langfristige Trend der Geldentwertung, der Ausweitung der Zentralbankbilanzen und der Entdollarisierung ist meiner Meinung nach tief verankert und unaufhaltsam. Ich betrachte Gold als risikofreie Währungseinheit statt als ertragstragenden Vermögenswert, der die Kaufkraft bewahrt, während Währungen im Laufe der Zeit an Wert verlieren, wie die folgende Grafik zeigt.
Attraktive Opportunitäten bei Bergbauaktien
Während die Edelmetallpreise durch den Wandel am Zinsmarkt etwas an Dynamik verloren haben, bleiben die Fundamentaldaten der Minengesellschaften bemerkenswert stark. Die Free-Cashflow-Margen für Gold- und Silberproduzenten bewegen sich weiterhin nahe den zyklischen Höchstständen, während die Aktienbewertungen am Boden liegen. Die Margen haben sich über einen Zeitraum von acht Jahren verdreifacht, während sich die Bewertungskennzahlen im selben Zeitraum halbiert haben. Steigende Dividenden, Aktienrückkäufe, M&A-Aktivitäten und laufende Explorationen sind deutliche Anzeichen für ein Marktsegment von robuster fundamentaler Gesundheit.
Auf die Umsetzung kommt es an
Für Anleger, die eine langfristige Positionierung in Edelmetallen anstreben, ist die konkrete Umsetzung entscheidend. Reine Goldproduzenten-Indizes wie der GDX wurden das ganze Jahr über von spekulativen Strömen der Hedgefonds-Community getrieben, während Long-Only-Investoren trotz der starken Fundamentaldaten der Unternehmen abwesend blieben. Im vergangenen Jahr traten die Vorteile einer gezielten Einzeltitelauswahl bei Minenwerten deutlich zutage, und ich erwarte, dass dieser Effekt zurückkehrt, sobald das Momentum wieder einsetzt. Das Beta des Fonds gegenüber dem Goldpreis bleibt mit etwa dem 1,5- bis 2-Fachen niedrig, da das Interesse der Anleger derzeit anderweitig ausgerichtet ist. Wir gehen jedoch davon aus, dass dieser Wert steigen wird.
Der Jupiter Gold & Silver Fund verfolgt einen hochgradig qualitativen Ansatz: Wir investieren ausschließlich in Tier-1-Länder (Nord- und Südamerika sowie Australien). Dabei kombinieren wir die genannten Produzenten mit physischem Edelmetall und einer Beimischung von rund 20 % des Portfolios in noch stärker diskontierte Entwicklungsunternehmen, die neue Gold- und Silberprojekte in die Produktion überführen. Das Team sieht in diesem Teilbereich eine besonders überzeugende Chance für die Zukunft, da wir in eine neue Phase des anhaltenden globalen Rohstoff- und kritischen Mineralienzyklus eintreten, in der sich der jahrelange Mangel an Investitionen in neue Minen nun rächt. Dies gilt insbesondere für Silber, das eine enorm starke Nachfrage aus der Digital- und Elektronikwirtschaft erfährt.
Selbstverständlich ist bei Investitionen in Gold- und Silberproduzenten Selektivität geboten, da es sich um risikobehaftete und operational komplexe Geschäfte handeln kann. Ebenso kann die Marktdynamik von Gold und Silber volatil sein und wird von makroökonomischen sowie geopolitischen Ereignissen beeinflusst. Die Entwicklung von Zinsen, Inflation sowie Finanz- und Geldpolitik ist schwer vorherzusagen, aber von hoher Relevanz für die Gold- und Silberpreise.
Wir sind überzeugt, dass ein aktiver Investmentansatz wertvoll ist, um die Risiken rund um Edelmetalle zu steuern. Wir bleiben geduldig und positiv gestimmt für diese Vermögenswerte. Gold, Silber und die entsprechenden Minenwerte können unseres Erachtens eine wichtige Rolle in einem gut diversifizierten Portfolio spielen.
Fazit
Der jüngste Rücksetzer auf strukturelle Unterstützungsniveaus sollte primär durch die Makro-Brille betrachtet werden und nicht als Beleg für verschlechterte Fundamentaldaten. Die kommenden Wochen mögen zwar weiterhin von Realzins-Erwartungen geprägt sein, aber die Kombination aus attraktiven Minenbewertungen und dem strukturellen, langfristigen Argument für eine Geldentwertung schafft unseres Erachtens einen äußerst attraktiven Einstiegszeitpunkt für Anleger, die bisher nicht investiert sind oder auf eine Gelegenheit zum Aufstocken gewartet haben. Her mit Finanzminister Bessent und seinem strategischen Instrumentarium.
www.fixed-income.org