Viele europäische Regierungen geraten in die Enge, weil sich ihre Haushaltslage verschlechtert und der politische Druck wächst. Warum für Anleiheinvestoren ein selektiver und flexibler Ansatz entscheidend ist, erläutert James Ringer, Fixed Income Portfolio Manager bei Schroders, in folgendem Kommentar.
Europäische Staatsanleihen rücken wieder in den Fokus. Die Realrenditen sind so hoch wie seit Jahrzehnten nicht mehr, und die Fundamentaldaten der Staaten driften auseinander. Damit bietet die Anlageklasse jetzt eine bessere Verzinsung, das Anlagespektrum ist jedoch komplexer geworden. Frankreich zeigt derzeit, vor welchen Herausforderungen Investoren in Staatsanleihen stehen und wie wertvoll ein flexibler Ansatz ist. Das hohe Defizit und das zersplitterte Parlament des Landes erschweren es, eine glaubwürdige Haushaltskonsolidierung zu vereinbaren und umzusetzen. Die Länderrisikoprämie reagiert dadurch sehr empfindlich auf anstehende Haushaltspläne, Wahlen und andere politische Entwicklungen.
Eine Chance aus Bewertungssicht
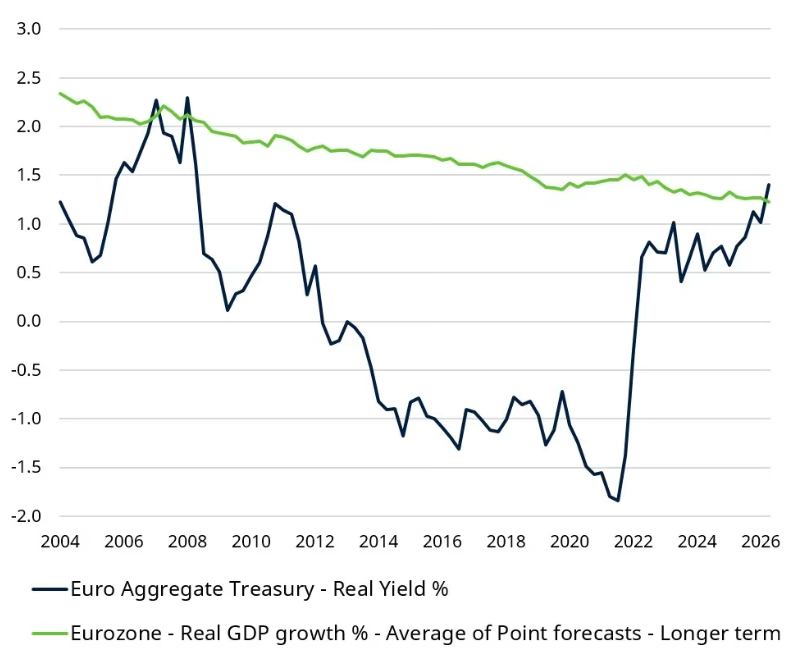
Europäische Staatsanleihen sind inzwischen für sich genommen eine überzeugende Ertragsquelle. Die nominalen Renditen liegen derzeit deutlich über den marktimpliziten langfristigen Inflationserwartungen. Das kehrt die Verhältnisse um, die im gesamten vergangenen Jahrzehnt herrschten, als die Realrenditen tief im negativen Bereich lagen. Relativ betrachtet bewegen sich die Renditen von Indizes für Euro-Staatsanleihen mittlerweile auf einem ähnlichen Niveau wie die von Euro-Unternehmensanleihen mit Investment-Grade-Rating.
Auffälliger ist allerdings, dass Investoren in Euro-Staatsanleihen erstmals seit der globalen Finanzkrise eine Realrendite erhalten, die über den realen langfristigen Wachstumserwartungen für die Eurozone liegt (dargestellt in Abbildung 1). Absolut betrachtet stehen die Realrenditen auf dem höchsten Stand seit mehr als einem Jahrzehnt. Das ist ein attraktiver Ausgangspunkt: Anleiheinvestoren müssen nicht mehr allein auf Kurssteigerungen durch sinkende Zinsen setzen, um Renditen zu erzielen.
Eine größere Dispersion am Markt schafft ein ergiebigeres Umfeld für aktives Management. Attraktive Bewertungen sind jedoch nur ein Teil des Gesamtbilds. Die stärkere Marktdivergenz untermauert das Argument für aktives Management. Sie wird von zwei zentralen Faktoren angetrieben:
1. Die Normalisierung der EZB-Bilanz: von der Unterstützung durch die Notenbank zur Preisfindung durch den Markt
Ein Großteil der Neubewertung am Markt ist auf die erfolgten und erwarteten Zinserhöhungen der Europäischen Zentralbank (EZB) zurückzuführen. Doch auch der Bilanzabbau hat eine wichtige Rolle gespielt: Dabei reinvestiert die EZB die Tilgungsbeträge fälliger Schuldtitel nicht mehr vollständig. Die Normalisierung der Bilanz hat dem Markt faktisch einen großen „preisunempfindlichen“ Käufer entzogen. Sie hat nicht nur die Zinskosten für die Regierungen erhöht, sondern auch eine Dispersion am Markt erzeugt.
Seit die EZB 2023 mit der quantitativen Straffung begonnen hat, haben private Investoren einen größeren Anteil der Nettoemissionen von Anleihen übernommen. Anders als die EZB sind sie „preisempfindlich“ und haben begrenzte Bilanzen. Sie vergleichen Chancen marktübergreifend und verlangen für die Risiken, die sie eingehen, eine ausreichende Kompensation.
Wir halten das für eine gesunde Entwicklung. Sie sollte einen Markt hervorbringen, der stärker differenziert und aktives Investieren begünstigt. Ein deutliches Beispiel dafür ist, dass spanische und französische Staatsanleihen seit dem Ende der quantitativen Straffung getrennte Wege gehen (siehe Abbildung 2). Das spiegelt die sich verbessernden Fundamentaldaten Spaniens und einen schwierigeren Entwicklungspfad Frankreichs wider.
2. Fiskalische und politische Divergenz in der Eurozone
Die Rückkehr der Preisfindung durch den Markt ist relevant, weil die Haushaltslage in der Eurozone sowohl schwieriger als auch uneinheitlicher wird. In vielen Ländern liegt der effektive Zinssatz auf die Staatsschulden bereits über dem Wirtschaftswachstum. Ohne restriktive Fiskalpolitik steigt dadurch die Schuldenquote.
Gleichzeitig nimmt der Ausgabendruck an anderer Stelle zu: Die Alterung der Bevölkerung erhöht die Nachfrage nach Renten, Gesundheitsversorgung und anderen öffentlichen Dienstleistungen, während höhere Verteidigungsverpflichtungen die nationalen Haushalte zusätzlich beanspruchen. Wichtig ist dabei, dass die Regierungen diesem Druck von sehr unterschiedlichen Ausgangspunkten aus begegnen. Schuldenlasten, Primärsalden, Wachstumsaussichten und Refinanzierungsprofile unterscheiden sich von Land zu Land deutlich, ebenso wie die politische Fähigkeit, Einnahmen zu erhöhen oder Ausgaben zu senken.
Aus Timing-Perspektive ist das kommende Jahr besonders bedeutend. Spanien wird Ende November eine vorgezogene Parlamentswahl abhalten, während in Frankreich, Italien und Griechenland 2027 jeweils Wahlen anstehen. Damit verdichten sich mehrere wichtige fiskalpolitische Weichenstellungen in einem Zeitraum von 12 Monaten. Aus Wahlkämpfen können Zusagen hervorgehen, die sich schwer mit den bestehenden Haushaltsbeschränkungen vereinbaren lassen. Spätere Koalitionsvereinbarungen und Finanzpläne werden dagegen zeigen, inwieweit die Regierungen bereit und in der Lage sind, sich anzupassen.
Die Märkte können diese Beschränkungen zunächst zu niedrig einpreisen und sie dann einer starken Neubewertung unterziehen, sobald die Auswirkungen klarer werden. Umgekehrt können politische Schlagzeilen dazu führen, dass Risikoprämien über die tatsächliche Veränderung der zugrunde liegenden Fundamentaldaten hinausschießen. Der Wahlkalender 2027 bietet daher eine Reihe möglicher Katalysatoren. Durch sie können sowohl die Unterschiede zwischen staatlichen Emittenten als auch die Chancen für aktive Investoren deutlicher hervortreten.
Von der Dispersion zur Chance für aktive Investoren
Der Anlageansatz für europäische Staatsanleihen verbindet einen szenariobasierten makroökonomischen Rahmen mit einer detaillierten Analyse des gesamten Universums europäischer Staatsanleihen. Statt sich auf eine einzige zentrale Prognose zu stützen, betrachtet das Team mehrere Pfade für Wachstum, Inflation sowie Geld- und Fiskalpolitik. Es beurteilt, wie sich einzelne Staatsanleihemärkte unter jedem dieser Pfade verhalten könnten, und vergleicht diese Schlussfolgerungen mit dem, was die Märkte bereits einpreisen.
Sektorspezialisten liefern Land für Land eine Einschätzung der Spread-Bewertungen. Sie helfen zu erkennen, wo Investoren zu sorglos sein könnten oder wo beispielsweise politische Unsicherheit die Kurse weiter getrieben haben könnte, als es die zugrunde liegenden Fundamentaldaten rechtfertigen.
Dieser Ansatz dürfte vor allem dann zum Tragen kommen, wenn der dicht gedrängte politische Kalender 2027 die Märkte veranlasst, die Entwicklungspfade einzelner Staaten neu zu beurteilen. Eine Wahl oder eine politische Ankündigung kann auf eine dauerhafte Veränderung der fiskalischen Glaubwürdigkeit hindeuten oder lediglich eine vorübergehende Verwerfung auslösen. Die Unterscheidung zwischen beiden Fällen kann als Grundlage für die aktive Länderauswahl und die Relative-Value-Positionierung dienen. Die Szenarioanalyse hilft dabei, zu prüfen, wie sich diese Positionen je nach Ausgang verhalten könnten. Ziel ist es nicht, jede politische oder makroökonomische Entwicklung genau vorherzusagen. Vielmehr geht es darum, Risiko dort zu nehmen, wo die erwartete Kompensation am höchsten erscheint, und das Portfolio so aufzubauen, dass es über plausible Ergebnisse hinweg widerstandsfähig ist.
Attraktive Renditen am gesamten Markt bieten daher eine spürbare Ertragsbasis. Eine größere Dispersion bei den Kursen von Staatsanleihen schafft eine zusätzliche potenzielle Renditequelle und macht damit aktives Management für Investoren besonders relevant.
www.fixed-income.org