
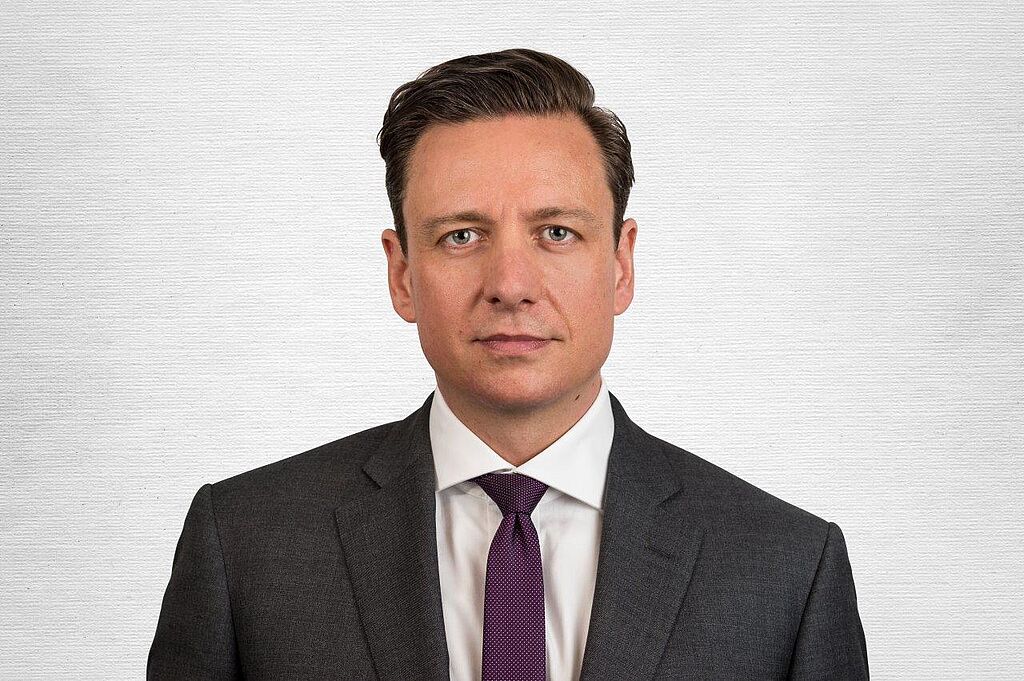
Trotz der außergewöhnlich guten Performance im vergangenen Jahr bleibt Roland Hausheer, Experte für Hochzinsanleihen bei Swisscanto Invest, optimistisch für das High Yield-Segment: „Wir stützen uns dabei auf unser Basisszenario, bei dem sich der gegenwärtig gedämpfte Konjunkturzyklus - begleitet von einem begrenzten Renditeanstieg bei Staatsanleihen - fortsetzen dürfte. Solange sich die makroökonomischen Rahmenbedingungen nicht verschlechtern, sollten die Wertpapierkäufe durch die Notenbanken und die Nachfrage nach positiven Renditen ein stabiles technisches Umfeld bieten.“
Weiter meint Hausheer: „In den USA ziehen wir Anlagen mit B-Rating vor, weil die Bewertung von BB hoch scheint und das wirtschaftliche Umfeld für Käufe von Anleihen mit CCC–Rating nicht stark genug ist. In Europa sind BB-Anlagen etwas weniger überbewertet als in den USA; dennoch erwarten wir geringfügig bessere Renditen für Papiere mit B-Rating. Wir sind der Meinung, dass länger laufende Unternehmensanleihen dem Risiko einer steileren Zinskurve ausgesetzt sind. Wir präferieren deshalb Kreditrisiko gegenüber Zinsrisiko.“
Kaum Gründe für Zunahme der Ausfallraten
Die Ausfallrate von US High Yield-Anleihen ist auf 3,1 Prozent gestiegen. Sie beläuft sich ohne Anleihen aus dem Rohstoff-Sektor jedoch auf lediglich 1,28 Prozent. Zum Vergleich: Die langfristige, durchschnittliche Ausfallrate beträgt bei High Yield-Bonds 3,46 Prozent. „Wir sehen gegenwärtig kaum Gründe für eine Zunahme. In Europa gehen wir davon aus, dass die Ausfallrate ein weiteres Jahr bei zwei Prozent verharren wird. Die Fundamentaldaten haben sich nur geringfügig verschlechtert und die Refinanzierungsaktivität war in den vergangenen Jahren hoch. Deshalb sind die Bilanzen insgesamt solide. Zudem dürften die Kapitalmärkte weiterhin leicht zugänglich bleiben“, so Hausheer.
Ein prognostiziertes Netto-High Yield-Emissionsvolumen von USD 100 Mrd. wäre das drittkleinste im Kreditzyklus (gegenüber rund USD 69 Mrd. im Jahr 2019) und läge 40 Prozent unter den Werten der Jahre 2013 bis 2015. Auch dies stützt die Annahme, dass der Markt technisch stark bleibt. „Angesichts des fortwährenden Niedrigzinsumfelds erwarten wir, dass der Großteil der Emissionen auf Refinanzierung entfällt, während die Finanzierung im Zusammenhang mit Fusionen und Übernahmen zunehmen dürfte, ohne jedoch dominant zu werden“, sagt Hausheer.
Bonds mit Single-B-Rating offerieren beste Balance
Weiter meint der High Yield-Experte: „Unser Basisszenario mit einem moderaten Anstieg der Renditen von Staatsanleihen und einer stabilen Wirtschaft würde normalerweise ein überdurchschnittliches Risikoprofil unterstützen. Wir gehen davon aus, dass Bonds mit Single-B-Rating die beste Balance zwischen Ertrag, beschränkter Zinssensibilität und unternehmensspezifischem Risiko bieten. Da die Bewertungen relativ wenig Spielraum für Fehler lassen, sind wir überzeugt, dass die Fähigkeit, zwischen Risk-On und Risk-Off zu wechseln, im Jahresverlauf eine wichtige Rolle spielen wird. Der zum Jahresbeginn technisch starke Markt könnte künftig durchaus von einem volatileren Markt abgelöst werden. Daher bleiben wir weiterhin auf Emittenten-Selektion und Liquidität sowie auf makroökonomische und fundamentale Daten fokussiert, um allfällige Stimmungsumschwünge rasch zu antizipieren.“
Auf Ebene der Sektoren ist Hausheer angesichts der überraschenden, zusätzlichen Kürzung der Fördermengen durch die OPEC wieder zuversichtlicher gegenüber dem Energiesektor: „Nach der Untergewichtung haben wir uns hier zu einer neutraleren Position entschieden. Wir verringerten außerdem unsere Untergewichtung in der Grundstoffindustrie und bei Investitionsgütern. Unsere großen Übergewichtungen bestehen weiterhin in den nichtzyklischen Sektoren wie Telekommunikation und Medien“, so Hausheer.
https://www.fixed-income.org/
(Foto: Roland Hausheer © Swisscanto Invest)













