JadeHawk Capital S.à r.l., ein Finanzinvestor, der im Zweitmarkt unterbewertete geschlossene Immobilienfonds erwirbt, emittiert eine besicherte 5-jährige Anleihe mit einem Kupon von 7,00% p.a. Die Besicherung unserer Anleihe sieht vor, dass das emittierte Anleihevolumen immer in doppelter Höhe besichert ist, also für jeden Euro Anleihevolumen 2 Euro Sicherheitenwert zur Verfügung stehen. Dazu werden Beteiligungen mit dem erforderlichen Sicherheitenwert an einen Sicherheitentreuhänder zugunsten der Anleihegläubiger verpfändet, wie Geschäftsführer Jan Dübben im Gespräch mit dem BOND MAGAZINE erläutert. Bei dem geplanten Emissionsvolumen von bis zu 15 Mio. Euro werden also Sicherheiten in Höhe von bis zu 30 Mio. Euro bestellt.
BOND MAGAZINE: In welchen Bereichen ist JadeHawk tätig?
Düdden: JadeHawk Capital ist ein Spezialist für die Identifikation und den Erwerb von Anteilen an unterbewerteten Immobilienfonds auf dem Zweitmarkt. In der Regel streben wir bei einem Investment einen Anteil von mindestens 10% an. Unser aktuelles Portfolio zeichnet sich durch eine breite Diversifikation aus und besteht aus 27 Beteiligungen mit einem Net Asset Value von ca. 55 Mio. Euro, einem Loan to Value von 31% und einem Equity Value von ca. 45 Mio. Euro bei einem investierten Kapital von rund 23 Mio. Euro. Die Fondsauschüttungen, die sich vornehmlich aus den Mietzahlungen ergeben, führen zu einer aktuellen Cash-Rendite von 3,0% p.a. des Net Asset Value.
BOND MAGAZINE: Auf welche Fonds konzentrieren Sie sich?
Düdden: Unser Fokus liegt eindeutig auf bereits emittierten, geschlossenen Immobilienfonds. Die 29 zugrundeliegenden Fondsimmobilien sind nahezu ausschließlich in Deutschland angesiedelt und weisen gerade mal 2% Leerstand auf. In Bezug auf die Assetklasse sind wir nicht festgelegt, sondern breit aufgestellt. Dementsprechend verteilt sich der gesamte Net Asset Value unserer Fondsbeteiligungen aktuell zu 36% auf Senioren- und Pflegeheime, zu 30% auf Büroimmobilien und zu 28% auf Wohnimmobilien.
BOND MAGAZINE: Wie kaufen Sie die Fondsanteile?
Düdden: Beim Kauf der Fondsanteile gehen wir verschiedene Wege. Der Erwerb erfolgt anfangs über die Zweitmarktbörse. Zudem nutzen wir unser Netzwerk und wenden uns direkt an Sparkassen und Volksbanken, die Positionen an Fonds halten. Genauso erfolgversprechend ist eine Recherche im Handelsregister, da geschlossene Immobilienfonds zumeist in der Rechtsform einer Kommanditgesellschaft organisiert sind. Dementsprechend beteiligen wir uns an den Kommanditgesellschaften entweder unmittelbar als im Handelsregister eingetragener Direktkommanditist oder mittelbar (ohne Eintragung im Handelsregister) als Treugeber im Rahmen eines Treuhandverhältnisses mit einem Treuhandkommanditisten, der anstelle der Treugeber im Handelsregister eingetragen ist.
BOND MAGAZINE: Wie sieht der Exit aus?
Düdden: Primär versuchen wir, durch den Verkauf der Fondsimmobilien einen entsprechenden Anteil am Liquidationserlös der Fondsgesellschaft zu erzielen. Eine weitere Option besteht darin, unsere Beteiligungen entweder über Zweitmarktbörsen oder direkt an Kapitalanleger, institutionelle Investoren oder Family Offices zu veräußern. Seit unserer Gründung im Jahr 2018 konnten wir durch unser wertsteigerndes Asset-Management bereits einen erfolgreichen Track Record mit 14 Fonds-Exits und einem Gesamterlös von rund 16 Mio. Euro aufbauen.
BOND MAGAZINE: Zu welchen Preisen kaufen Sie im Durchschnitt im Vergleich zum NAV?
Düdden: Das lässt sich nicht pauschal beantworten, sondern hängt maßgeblich vom jeweiligen Fonds und den individuellen Rahmenbedingungen ab. Zu den wesentlichen Einflussfaktoren gehören u. a. die Qualität der Fondsgeschäftsführung, das Risikoprofil des Fonds, der Zustand der Fondsimmobilien und nicht zuletzt auch die Ausschüttungshistorie. Daraus lassen sich beispielsweise Rückschlüsse auf die Zufriedenheit und damit auch auf die Verkaufsbereitschaft der bestehenden Gesellschafter ziehen. Für unsere Gesamtbewertung ist zusätzlich die Fremdkapitalquote des Fonds von Bedeutung – ebenso wie die Frage, ob innerhalb der nächsten fünf Jahre eine Veräußerung des Fondsobjektes möglich oder zu erwarten ist. Bei der Preisfindung achten wir in der Regel auf einen Sicherheitsabschlag von rund 20%.
BOND MAGAZINE: Bitte erläutern Sie die Sicherheitenstruktur.
Düdden: Die Besicherung unserer Anleihe sieht vor, dass das emittierte Anleihevolumen immer in doppelter Höhe besichert ist, also für jeden Euro Anleihevolumen 2 Euro Sicherheitenwert. Dazu werden Beteiligungen mit dem erforderlichen Sicherheitenwert an einen Sicherheitentreuhänder zugunsten der Anleihegläubiger verpfändet. Bei unserem geplanten Emissionsvolumen von bis zu 15 Mio. Euro werden also Sicherheiten in Höhe von bis zu 30 Mio. Euro bestellt. Aus unserer Sicht bieten wir Anlegern damit einen sehr hohen Schutz vor Wertschwankungen am Immobilienmarkt und in Verbindung mit dem Zinssatz von 7,00% p.a. ein attraktives Risiko-Ertrags-Profil.
BOND MAGAZINE: Welchen Einfluss haben möglicherweise fallende Immobilienpreise auf Ihr Geschäft?
Düdden: Wir befinden uns in einer Phase, in der wir uns mehr auf Investments und etwas weniger auf Exits konzentrieren – deshalb ja auch die Anleiheemission. Dementsprechend erwarten wir aus fallenden Immobilienpreisen keinen negativen Einfluss auf unser Geschäft. Ganz im Gegenteil: Das aktuell unsichere Umfeld, das wesentlich durch die hohe Inflation, steigende Bauzinsen und den Krieg in der Ukraine beeinflusst wird, führt zu sehr vielen vielversprechenden Opportunitäten auf einem attraktiven Preisniveau. Dies betrifft nicht nur potenziell neue Investments, sondern auch unsere bestehenden Beteiligungen, die wir bedarfsgerecht ausbauen können, sowie unsere bereits identifizierte Pipeline, die sich zu entsprechend günstigeren Konditionen realisieren lassen dürfte.
Das Interview führte Christian Schiffmacher, www.fixed-income.org
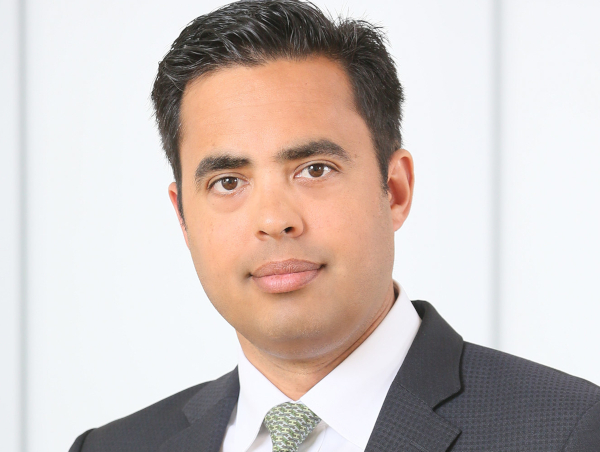
Foto: Jan Düdden © JadeHawk Capital
Eckdaten der JadeHawk-Anleihe
Emittent | JadeHawk Capital S.à r.l. |
Status | besichert |
Kupon | 7,00% p.a. |
Zeichnungsfrist | 18.07.–01.08.2022 über Börse Frankfurt, |
Valuta | 03.08.2022 |
Laufzeit | bis 02.08.2027 (5 Jahre) |
Zinszahlung | halbjährlich, am 03.08. und 03.02. |
Emissionsvolumen | bis zu 15 Mio. Euro |
ISIN / WKN | DE000A3KWK17 / A3KWK1 |
Stückelung | 1.000 Euro |
Anwendbares Recht | Deutsches Recht |
Listing | Open Market, Börse Frankfurt |
Selling Agent | CapSolutions GmbH |
Financial Advisor | bestin.capital, Lewisfield Deutschland |
Internet | www.JadeHawk.eu/investorrelations |