
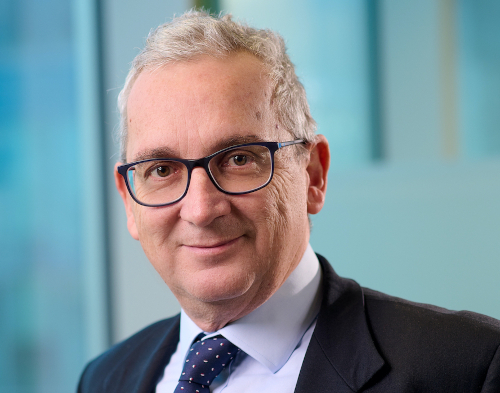
Anleihenmärkte sind im ersten Quartal 2022 abgestürzt – Für Zentralbanken ist die Inflationsbekämpfung wichtiger als das geopolitische Umfeld – EZB dürfte Normalisierungsprozess in der Geldpolitik vorverlegen – Eurizon-Manager Paolo Bernardelli weicht auf grüne Unternehmensanleihen aus.
In den ersten Monaten des laufenden Jahres mussten Anlegern einen drastischen Absturz ihrer Notierungen hinnehmen. Auslöser waren der hohe Inflationsdruck, gepaart mit den Ankündigungen von Straffungsmaßnahmen seitens der Notenbanken, was zu stark gestiegenen Renditen führte. Paolo Bernardelli, Manager des 5,303 Milliarden Euro schweren Epsilon Fund – Euro Bond (ISIN LU0278427041; Stand: 31.03.2022), hat darauf reagiert und zuletzt die Duration seines Portfolios erhöht. Zudem hat er grüne Unternehmensanleihen aufgestockt, um einerseits die Rendite und die Diversifizierung des Fonds zu erhöhen und andererseits einen Beitrag zu leisten, um die Treibhausgasemissionen zu reduzieren und die globale Erwärmung zu begrenzen.
Paolo, wie schlagen sich Euro-Bonds in einem Umfeld hoher Inflation, steigender Zinsen und geopolitischer Krisen?
Paolo Bernardelli: Die Performance in der ersten Jahreshälfte war für alle Anlageklassen schrecklich. Aktien, Staatsanleihen, Unternehmensanleihen und Schwellenländeranleihen haben sich alle sehr schlecht entwickelt, in den meisten Fällen mit einer zweistelligen negativen Performance. Die Kombination aus einer viel höher als erwarteten Inflation und dem Wunsch der Zentralbanken, die Inflation zu bekämpfen und geldpolitische Anreize zu beseitigen, indem sie die Zinssätze erhöhen und die quantitative Lockerung aufheben, führte zu einem starken Anstieg der Renditen. Der Krieg verstärkt die negative Performance der Anlageklassen, wobei der Anstieg der Energiepreise zu einem weiteren Anstieg der Inflation und einem „Fly to quality“-Umfeld bei den Anlegern führt, insbesondere in Europa.
Welche Auswirkungen hat das geopolitische Umfeld auf die Anleihemärkte?
Bernardelli: Dieses Umfeld war für die Anleihemärkte sehr kompliziert und schwierig. Die Renditen und Spreads sind jetzt auf mittlere bis lange Sicht viel interessanter als in der Vergangenheit. Die Zentralbanken, angefangen bei der FED und schließlich der EZB, wechselten schnell von der dovishen zur hawkishen Seite. Sie hielten es für wichtiger, die Inflation zu bekämpfen, als sich mit den Problemen des geopolitischen Umfelds zu befassen. Daher gerieten die Renditen und Spreads nach einer langen Phase der Entspannung und der ständigen Suche nach Rendite in den ersten Monaten des Jahres unter Druck, insbesondere bei Unternehmensanleihen, die nun mit den höheren Renditen von Staatsanleihen konkurrieren müssen.
Wie wird sich die Inflation Ihrer Meinung nach weiterentwickeln?
Bernardelli: Es ist sehr wahrscheinlich, dass sowohl die Gesamtinflationsrate als auch die Kerninflationsrate in der Eurozone in den nächsten Monaten weiter ansteigen oder hoch bleiben wird und auch in den Jahren 2022 und 2023 über dem Zielwert der Europäischen Zentralbank liegen wird. Für die hohe Inflationsrate gibt es mehrere Gründe: Die Versorgungsunterbrechung in China, der Schock bei der Rohstoffversorgung aufgrund der Sanktionen gegen Russland, der Beginn des Krieges zwischen Russland und der Ukraine und die Energiewende. Es ist zu erwarten, dass diese Faktoren in den nächsten Monaten anhalten werden, da die Null-Covid-Politik in China gegen die Omicron-Variante fortgeführt wird und die aggressive Konfrontation zwischen Russland und dem Westen zu weiteren Sanktionen führen dürfte.
Welche Auswirkungen werden diese Entwicklungen Ihrer Meinung nach auf das europäische oder globale Wirtschaftswachstum haben?
Bernardelli: Im letzten Quartal schien der Auftrieb durch die Wiedereröffnung nach der Pandemie die negativen Auswirkungen des Krieges mehr als auszugleichen, sowohl was die teuren Energiepreise als auch die wieder aufgetretenen Probleme in der Lieferkette betrifft. Es bleibt abzuwarten, wie lange dies anhalten wird. Das Vertrauen der Verbraucher und der Unternehmen zeigt bereits Anzeichen von Schwäche. Das Wirtschaftswachstum zum Jahresende wird davon abhängen, wie es um den Arbeitsmarkt bestellt ist und ob die Zentralbanken in der Lage sind, die Gesamtnachfrage so zu dämpfen, dass die Inflationskomponenten, die nicht mit dem Anstieg der Energiepreise und den Engpässen zusammenhängen, verringert werden, ohne eine übermäßige Verlangsamung der Konjunktur zu verursachen.
Wie wird die EZB kurz- und mittelfristig reagieren – welches Vorgehen ist hier absehbar?
Bernardelli: Die EZB hat Anfang des Jahres ihre geldpolitische Strategie geändert und klargestellt, dass der Prozess der Normalisierung früher als erwartet beginnen wird. Die Reihenfolge des Ausstiegs sieht das Ende des Programms zum Ankauf von Vermögenswerten im dritten Quartal und dann die Anhebung der Zinssätze vor. Der unerwartete Anstieg der Inflation hat den Zeitpunkt des Ausstiegs beschleunigt, wobei die erste Anhebung für Juli und mehr als drei Anhebungen für Dezember vorgesehen sind, sodass der Einlagensatz zum ersten Mal seit 2014 im positiven Bereich liegen wird. Es ist sehr wahrscheinlich, dass die EZB den Normalisierungsprozess vorverlegen wird, um zu vermeiden, dass sich die Inflationserwartungen abschwächen, und um die Phase der negativen Zinssätze zu beenden, bevor eine mögliche Konjunkturabschwächung eine weitere Straffung der Geldpolitik erschwert.
Wie haben Sie Ihren Epsilon Fund - Euro Bond an die jüngsten Ereignisse angepasst?
Bernardelli: Die wichtigste Änderung in der Vermögensallokation des Fonds war eine Erhöhung der Duration im April und Anfang Mai. Die Renditen sind sehr schnell gestiegen, insbesondere bei Anleihen mit kurzen Laufzeiten. Daher haben wir beschlossen, unser Engagement in der Duration zu erhöhen, die in den letzten Monaten und Jahren im Vergleich zur Benchmark im Durchschnitt sehr vorsichtig war. Der Fonds ist ein reiner Euro-Staatsanleihenfonds, und wir legen nie mehr als 10 Prozent unseres Vermögens in Anlageklassen außerhalb der Benchmark an. In Anbetracht dieses internen Limits sind wir der Meinung, dass der Markt für Investment-Grade-Anleihen nun beginnt, eine angemessene Rendite zu bieten. Daher investieren wir in ein Portfolio grüner Unternehmensanleihen. Auf dem Markt für Hochzinsanleihen veranlasste uns die Ausweitung der Spreads dazu, in Derivate zu investieren, die ein Engagement in hoch bewerteten Hochzinsanleihen ermöglichen.
Welche Vorteile bieten grüne Unternehmensanleihen?
Bernardelli: Wir haben uns aus mehreren Gründen dazu entschlossen, diese Strategie in den Fonds aufzunehmen. Die grüne Anlageklasse bietet dem Anleger die Möglichkeit, Projekte zu finanzieren, die positive Auswirkungen auf die Umwelt und/oder das Klima haben, gleichzeitig erhöht die Investition in grüne Vermögenswerte die Portfoliodiversifizierung und bietet unseren Kunden eine bessere Risikobewertung.
www.fixed-income.org
Foto: Paolo Bernardelli © Eurizon













