In US-Dollar gemessene Gold- und Silberpreise haben im Januar Rekordhöhen erreicht. Danach gaben sie im bisherigen Jahresverlauf bis zum 29. Juni wieder nach. Wir sind allerdings überzeugt, dass die mittel- bis langfristigen Fundamentaldaten für Edelmetalle weiterhin günstige Bedingungen bieten, und sind bereit, geduldig zu bleiben.
Einer der für uns derzeit interessantesten Bereiche des Gold- und Silbermarktes sind die Minenbetreiber. Wir halten sie im historischen Vergleich für günstig, zunehmend rentabel und weitgehend unbeliebt. Ein Großteil des Aktienmarktes wurde von Technologieaktien in seinen Bann gezogen.
Moderate Bewertungen
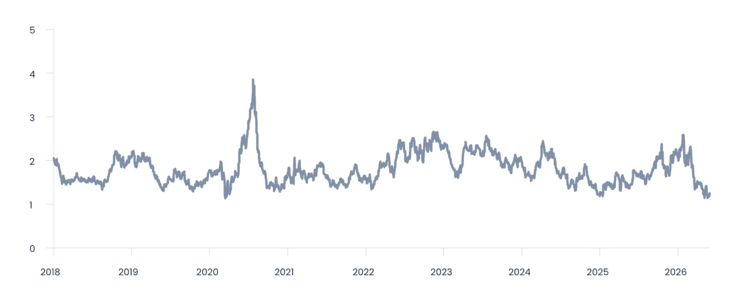
Die Bewertungen der von uns beobachteten Gold- und Silberminenaktien sind im historischen Vergleich moderat. Silberminenaktien notieren zu einem Kurs, der dem 1,26-fachen ihres Nettoinventarwerts entspricht. Goldminenaktien handeln etwa beim 0,7-fachen ihres Nettoinventarwerts. Dies liegt unter den Bewertungen für Gold- und Silberminenunternehmen im Jahr 2018. Die Profitabilität der Minenbetreiber ist gestiegen, da der Wert der von ihnen produzierten Edelmetalle zugenommen hat. Gemessen an ihrer Free-Cashflow-Marge lag die Profitabilität der Goldminenbetreiber Ende Mai bei 52 %, verglichen mit rund 15 % im Jahr 2018. Ähnlich betrug die Free-Cashflow-Marge der Silberminenbetreiber Ende Mai rund 35 %, verglichen mit rund 14 % im Jahr 2018.
Steigende Profitabilität
Die steigenden Cashflow-Margen spiegeln wider, dass die in Dollar notierten Gold- und Silberpreise im Jahr 2025 um 65 % bzw. 148 % gestiegen sind. Dies waren für beide Metalle die größten jährlichen Erträge in Prozentwerten seit 1979.
Manchmal höre ich Marktteilnehmer sagen, dass Gold und Silber zu stark gestiegen seien, um noch zu investieren. Aus meiner Sicht widerlegt die moderate Bewertung der Minenbetreiber dieses Argument.
Spekulative Anleger, einschließlich Hedgefonds, haben die Gold- und Silberpreise in den letzten zwei Jahren nach oben getrieben. Diese professionellen Investoren haben sich seit März dieses Jahres vom Gold- und Silberhandel zurückgezogen und ihre Aufmerksamkeit anderen Bereichen zugewandt.
Unterdessen sind Long-only-Investoren, zu denen Pensionsfonds, Publikumsfonds und Vermögensverwalter gehören, in Edelmetallen aus unserer Sicht nach wie vor unterallokiert. Sie folgen der Marktdynamik und fokussieren sich auf Technologieunternehmen, darunter Chiphersteller, die sogenannten US-Hyperscaler (Alphabet, Meta, Microsoft und Amazon) sowie Elon Musks SpaceX.
Makroökonomische Unsicherheit
Unserer Einschätzung nach waren die Technologierenditen in den letzten Jahren so stark, dass Long-only-Investoren Angst haben, „die Herde zu verlassen“. Das gilt selbst dann, wenn sie sich bewusst sind, dass die Bewertungen großer Technologieunternehmen übertrieben sein könnten.
An den Märkten gab es ein erhöhtes Maß an Unsicherheit, dass allgemein mit der Geopolitik und speziell mit dem Krieg im Nahen Osten zusammenhing. Auch wenn es zuletzt Anzeichen von Fortschritten gab, bleiben die Aussichten für die weltweite Energieversorgung und deren Auswirkungen auf die Inflation aus unserer Sicht schwer vorhersehbar.
Ein Faktor, den ich für Silber und andere Metalle als zunehmend bedeutend ansehe, ist der Anstieg der Nachfrage im Zusammenhang mit künstlicher Intelligenz. Die Hyperscaler-Unternehmen haben umfangreiche Investitionspläne zum Ausbau ihrer Rechenkapazitäten.
Rechenzentren und Silber
Amazon, Meta, Microsoft und Alphabet haben Pläne angekündigt, ihre Ausgaben für ihre KI-Infrastruktur zu erhöhen. Die geplanten Summen steigen von 410 Milliarden US-Dollar im vergangenen Jahr auf 725 Milliarden US-Dollar in diesem Jahr. Das ist mehr als die Wirtschaftsleistung von Singapur oder Norwegen, gemessen am Bruttoinlandsprodukt des Jahres 2026.
Rechenzentren verbrauchen große Mengen an Energie, Wasser und Metallen. Das betrifft insbesondere Kupfer und Aluminium, aufgrund der elektrischen und thermischen Leitfähigkeit, aber auch Silber.
Die Nachfrage nach dem Edelmetall übersteigt laut dem Silver Institute seit 2021 jährlich das Angebot. Das Institut erwartet, dass die Nachfrage aus Rechenzentren eine schwächere Silbernachfrage in der Photovoltaik-Industrie (Solarenergie) teilweise ausgleichen wird. Sowohl Gold- als auch Silberminenbetreiber haben Fusionen und Übernahmen durchgeführt, um zusätzliche Ressourcen zu erwerben.
Beschränkungen bei Silber
China hat Exportbeschränkungen für Silber eingeführt, während die USA Silber im November auf ihre Liste kritischer Mineralien aufgenommen haben. Ich denke, dass die steigende Nachfrage in Technologieanwendungen zusätzliche Minenkapazitäten für Metalle wie Silber erfordern wird. Es scheint, dass das Metaversum am Ende doch Moleküle und die physische Welt benötigt.
Natürlich können Minenunternehmen riskante und operativ komplexe Geschäfte sein, und für Anleger ist dies eine herausfordernde Zeit. Geopolitische Konflikte haben zusätzliche Volatilität und Unsicherheit an die Märkte gebracht. Zudem ist die Entwicklung der Zinssätze und der Inflation schwer vorherzusagen und stellt einen wichtigen Indikator für die Entwicklung der Gold- und Silberpreise dar.
Gold und Silber gelten in Phasen von Marktvolatilität, geopolitischer Instabilität und wirtschaftlicher Unsicherheit als sichere Häfen. Grund dafür sind ihre Diversifikations- und Liquiditätseigenschaften. Wir bleiben geduldig und blicken optimistisch in die Zukunft. Wir sind davon überzeugt, dass Gold und Silber sowie Gold- und Silberminenaktien eine wichtige Rolle in gut diversifizierten Investmentportfolios spielen können.
www.fixed-income.org