
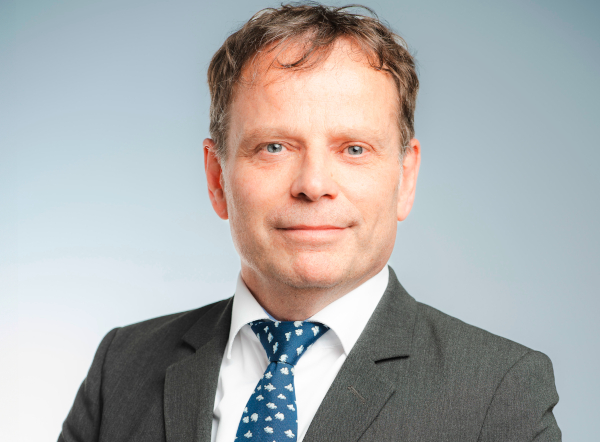
Hohe Renditen und Diversifizierungsvorteile sprechen für Schwellenländer-Anleihen. Michaël Vander Elst, Fund Manager Fixed Income bei DPAM, skizziert die aktuelle Lage:
Gesamtlage der Schwellenländer hat sich gebessert
In den vergangenen zwei Jahrzehnten hat sich die Lage der Schwellenländer deutlich verbessert. Viele Länder haben Strukturreformen durchgeführt und Regeln in der Verfassung verankert, die Defizite und Verschuldung begrenzen. Auch die Freigabe der Wechselkurse, eine größere Zentralbank-Autonomie und mehr Emissionen von Schuldtiteln in Landeswährung haben die Anfälligkeit für externe Schocks verringert. Beispiel Asien: Dort hatten in der Krise 1997 hohe Fremdwährungsschulden in Kombination mit abrutschenden Währungen zu Zahlungsausfällen geführt. Heute lautet der Großteil der begebenen Staatsanleihen auf Landeswährungen.
Schwellenländeranleihen zu wenig beachtet
Die Schwellenländer machen inzwischen fast die Hälfte der Weltwirtschaft aus. Auf Schwellenländeranleihen entfallen 27 % des gesamten ausstehenden Anleihenbestandes. Aber nur ein paar Prozentpunkte in festverzinslichen Portfolios werden in diese Anleihen allokiert.
Aktive Auswahl macht den Unterschied
Die Unterschiede zwischen den einzelnen Schwellenländern sind jedoch oft größer als ihre Gemeinsamkeiten. Entsprechend breit streuen die Renditen. So führte eine Anlage in der Türkei 2023 zu einer Gesamtrendite von -70 %, eine Anlage in Kolumbien erbrachte mehr als 40 %. Daher kommt es beim Aufbau eines Portfolios aus Schwellenländeranleihen auf ein aktives Management an, das auf Grundlage umfassender Recherchen zur gesamtwirtschaftlichen Lage, zu Solvenzrisiken, politischen Risiken und Bewertungen die einzelnen Papiere auswählt.
Auch die Diversifizierung der Portfolios spricht für aktives Management. Die Währungen der größeren Schwellenländer korrelieren sehr stark. Zudem sind Asiens große Volkswirtschaften in den Indizes für lokale Währungen überrepräsentiert, was sich mit der Aufnahme Indiens weiter verschärfen wird.
Aktive Investments in Frontier-Länder, die nicht zu den bekannten Indizes gehören, verringern das Gesamtrisiko. Diese Länder haben in der Regel eine geringe oder sogar negative Korrelation mit den größeren Schwellenländern. Sehr oft haben sie eine höhere Rendite, sind aber auch weniger liquide und mit zusätzlichem Risiko behaftet. Obergrenzen für ihre Beimischung sind daher sinnvoll.
Guter Ausblick für Schwellenländeranleihen: Wachstum höher, Inflation niedriger
Die Schwellenländer haben derzeit Potenzial auf höhere Wachstumsraten als die entwickelten Märkte. Die Inflationserwartungen in vielen Ländern liegen wieder innerhalb des Zielbandes der Zentralbank. Auf den Inflationsschock nach Corona hatten die Zentralbanken der Schwellenländer viel schneller reagiert als die der Industriestaaten. Viele von ihnen stehen kurz vorm oder bereits am Ende ihrer Zinssenkungen, noch bevor die Fed damit beginnt. Die Gesamtinflation liegt zum ersten Mal seit vielen Jahren unter den Inflationserwartungen für die nächsten 12 Monate.
Die realen Leitzinsen (Leitzins der Zentralbank abzüglich Inflationserwartungen) der Schwellenländer liegen deutlich über denen der Industrieländer. Das bedeutet normalerweise, dass die Währungen gut gestützt sind und sich Wechselkursabsicherungen kaum lohnen. Die realen Zinspuffer sind außerdem hoch genug, um eine Verzögerung der Zinssenkungen durch die Fed zu verkraften.
Fed-Zögern wirkt auf Renditen und Wechselkurse im Rest der Welt
Ein plötzlicher, aggressiver Anstieg der US-Renditen hätte natürlich Auswirkungen auf die Schwellenländer, aber längerfristig sind diese gedämpft. Allerdings schadet ein starker US-Dollar der Performance der Schwellenländer, da deren Zentralbanken keine Inflation importieren möchten.
Währungsschwankungen sind im aktuellen Umfeld und den derzeitigen Erwartunegn für Euro-Anleger in dieser Anlageklasse eher gedämpft. Es gilt als sicher, dass die EZB im Juni handeln und nicht auf die Fed warten wird. Ein starker US-Dollar wird sich auch auf den Euro auswirken und damit eine mögliche Abschwächung der Schwellenländerwährungen abmildern. Die globale Risikostreuung, die Schwellenländeranleihen bieten, schützt Anleger außerdem vor hohen Rückschlägen. Beispiel 2022: In einem sehr schlechten Jahr für Renten- UND Aktienmärkte waren Schwellenländeranleihen die Anlageklasse mit einer der geringsten Kurseinbußen.
Hart- oder Lokalwährung?
Hohe US-Zinsen wirken sich stärker auf die Performance von Hartwährungsanleihen aus als auf die von Aleihen in Lokalwährungen, während letztere einem starken Dollar weniger ausgesetzt sind. Welche der beiden sind derzeit zu bevorzugen?
Die zuletzt starke Performance der Hartwährungsanleihen fand vor allem im unteren Teils Ratingspektrums statt, also bei HY- und Single B-Anleihen. Der Grund: Corona und Ukraine-Krieg hatten diesen Anleihen besonders zugesetzt; einige von ihnen (z.B. Ägypten und Ghana) standen vor Schwierigkeiten. Einige Titel wurden jedoch auch zu “notleidenden” Kursen gehandelt, ohne dass ein unmittelbares Risiko für den Schuldendienst bestand.
Heute sind die Renditeaufschläge für diesen Teil des Indexes wieder recht eng. Deshalb bevorzugen wir Anleihen in lokalen Währungen gegenüber Hartwährungsanleihen. Angesichts des immer noch attraktiven absoluten Renditeniveaus sind wir jedoch auch gegenüber Hartwährungsanleihen nicht negativ eingestellt.
www.fixed-income.org
Foto: Michaël Vander Elst © DPAM











