„Angesichts der nach wie vor starken Bankbilanzen und der Stabilisierung der Rentabilität der meisten großen europäischen Bankhäuser auf einem guten Niveau, waren wir davon ausgegangen, dass die höheren Spreads zum Jahresende 2018 die Nachfrage seitens der Investoren neu beleben würden, sobald sich das allgemeine Marktsentiment für den Finanzsektor stabilisiert. Tatsächlich setzte diese Entwicklung bereits im ersten Quartal 2019 ein und der durchschnittliche Credit Spread verengte sich um 75 Basispunkte (Bp) von 476 Bp Ende 2018 auf 401 Bp zum Abschluss des ersten Quartals 2019. Entsprechend rentierte der CoCo-Markt in diesem Zeitraum positiv und brachte den Investoren rund fünf Prozent Gesamtrendite (ICE BofAML COCO Index, abgesichert in EUR)“, so Daniel Björk, Manager des Swisscanto (LU) Bond Fund COCO.
Nach dem schwierigen Jahr 2018 für CoCos war die Emissionstätigkeit im ersten Quartal 2019 hoch: Insgesamt wurden neue CoCo-Anleihen im Umfang von 14 Milliarden Euro begeben (von über zehn großen Banken) – gemessen an einem erwarteten Volumen für das Gesamtjahr 2019 von 25 Milliarden EUR. „Für den Rest des Jahres rechnen wir damit, dass der größte Teil des verbleibenden Emissionsvolumens von elf Milliarden Euro dazu dienen wird, die im zweiten Halbjahr 2019 und im ersten Halbjahr 2020 fällig werdenden Anleihen zu refinanzieren. Was die Fälligkeitstermine und das Prolongationsrisiko betrifft, hat der CoCo-Markt auch seinen ersten ‚Non-Call‘ überlebt, als Banco Santander entschied, eine ihrer CoCo-Anleihen mit einem ersten Fälligkeitstermin im März 2019 zu verlängern. Da diese Entscheidung nicht völlig unerwartet kam, waren die Auswirkungen auf die Kurse der übrigen CoCo-Anleihen von Santander und auf den breiteren CoCo-Markt gering. Dies werten wir als ein weiteres Zeichen für die zunehmende Reife der CoCo-Investorenbasis“, sagt Björk.
Bewertung des CoCo-Markts weiterhin attraktiv
Angesichts der aktuellen Situation behält Björk die Positionierung des Portfolios rund um vier wichtige Themenbereiche bei. Auf Länderebene bleibt es bei der Übergewichtung in performancestarke österreichische, belgische, niederländische und spanische Banken und bei einer Untergewichtung in chinesische, deutsche und britische Banken. Bezüglich der Währungen (auf abgesicherter Basis) werden auf EUR lautende CoCo-Anleihen übergewichtet und auf USD lautende CoCos untergewichtet. „In punkto Emittenten haben wir unser Engagement in preisgünstigeren CoCo-Anleihen von starken nationalen Bank-Champions erhöht und das Engagement in Banken mit Rentabilitätsproblemen weiter reduziert. Und hinsichtlich der erwarteten Fälligkeitstermine ist der Fonds in Anleihen mit einem ersten Fälligkeitstermin innerhalb von 0–3 Jahren untergewichtet und in Anleihen mit einem ersten Fälligkeitstermin innerhalb von 3–7 Jahren übergewichtet. Obwohl wir erwarten, dass die meisten Anleihen mit einem ersten Fälligkeitstermin in den nächsten drei Jahren gekündigt. werden, betrachten wir das Risiko-Ertragsverhältnis als unattraktiv, da die Renditen für engagierte Langzeitinvestoren wenig interessant erscheinen.“
Fasst man die Ergebnisse der führenden nationalen Banken Europas - welche die typischen CoCo-Emittenten sind - für das Geschäftsjahr 2018 zusammen, so ergibt sich eine durchschnittliche Eigenkapitalquote (CET1=hartes Kernkapital) von 15,1 Prozent, eine mittlere NPL-Quote (NPL=non-performing loan) von 2,3 Prozent und eine durchschnittliche Eigenkapitalrendite von 7,8 Prozent. „Unseres Erachtens haben somit die meisten CoCo-Emittenten rekordstarke Bilanzen und eine Rentabilität vorzuweisen, welche sich auf einem soliden Niveau stabilisiert hat“, so Björk.
Ausblickend sagt der Fondsmanager: „Wenngleich wir die Bankaktien weiterhin im Auge behalten, sind wir der Ansicht, dass CoCos im derzeitigen Tiefzinsumfeld einen gewichtigen Vorteil bieten, da die Profitabilität der Banken zwar locker ausreicht, um die Kupons zu bedienen und die Anleihen zurückzuzahlen, aber möglicherweise nicht genügt, um Aktienrückkäufe im großen Stil zu tätigen, was die Performance der Bankaktien weiterhin belasten könnte. Wir sind der Auffassung, dass ein geringes Wachstum und tiefe Zinsen die Kreditausfälle in einem Umfeld schwächeren Wachstums begrenzen und gleichzeitig die Nachfrage seitens der Investoren nach einem qualitativ guten und ertragsstarken Sektor wie dem CoCo-Markt weiterhin stärken dürfte. Aus diesem Grund erachten wir die Bewertungen trotz der starken Performance des CoCo-Markts im ersten Quartal nach wie vor als attraktiv.“
https://www.fixed-income.org/
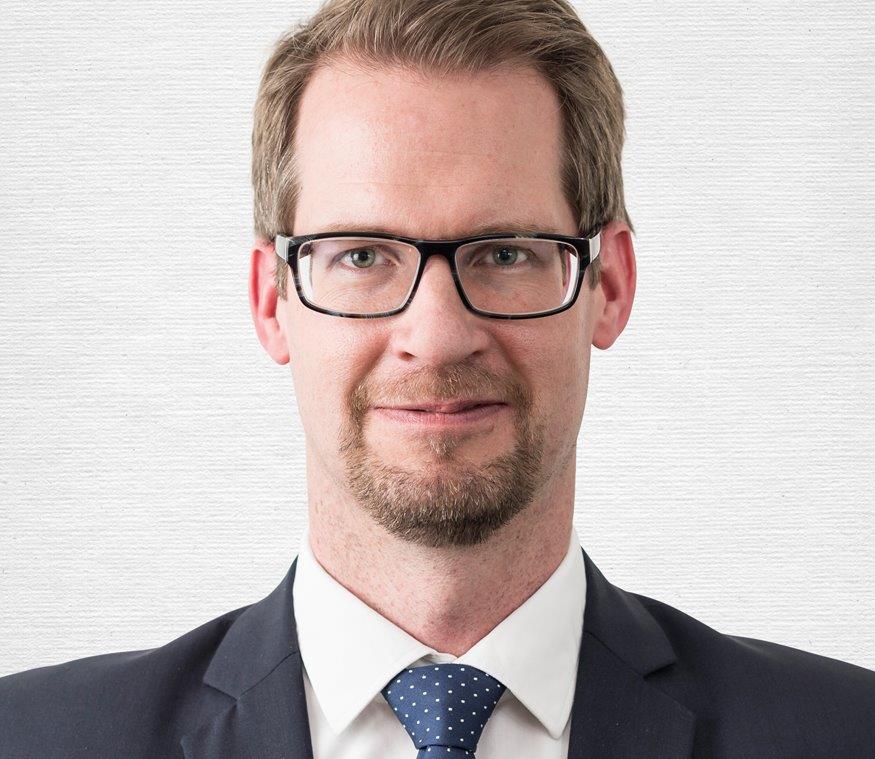
(Foto: Daniel Björk © Swisscanto)