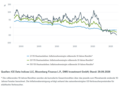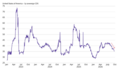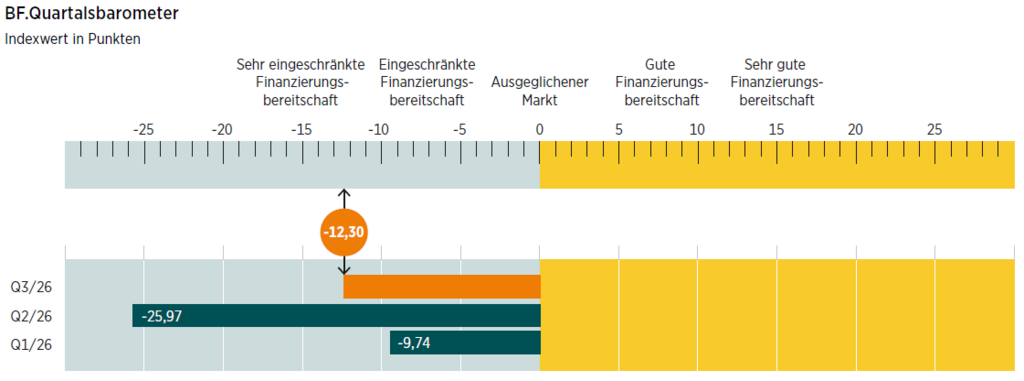
Die Stimmung unter den gewerblichen Immobilienfinanzierern ist im dritten Quartal 2026 besser geworden, bleibt aber weiter im deutlich negativen Bereich. Das zeigt das aktuelle BF.Quartalsbarometer, das die BF.direkt AG in Kooperation mit dem Handelsblatt Research Institute erstellt. Der Barometerwert stieg von -25,97 auf nun -12,30 Punkte.
Mehrere wesentliche Parameter haben zum Anstieg des Barometerwerts geführt, darunter leicht positive Entwicklungen beim Neugeschäft. 35 Prozent der Befragten berichten von einem ansteigenden Neugeschäft (Q2: 23 Prozent). Der Anteil der Befragten, die ein abnehmendes Neugeschäft beobachten, sank auf null Prozent (Q2: 23 Prozent). Der Rest verzeichnet ein stagnierendes Neugeschäft.
Gaben im zweiten Quartal noch 46 Prozent der Befragten an, dass sich die Finanzierungsbedingungen im Vergleich zum Vorquartal insgesamt verschlechtert hätten, ist dieser Wert im dritten Quartal auf 15 Prozent gesunken. 80 Prozent der Experten sprachen im dritten Quartal von gleichbleibenden Finanzierungsbedingungen.
Im Durchschnitt hat sich die Wahrscheinlichkeit für Non-performing Loans minimal verringert. Der Anteil der Befragten, die eine Erhöhung ihrer NPL-Quote in den vergangenen drei Monaten registrierten, ist von 31 auf 25 Prozent gesunken. Bei 50 Prozent (Q2: 35 Prozent) hat sich die Quote nicht verändert, bei 15 Prozent hat sie abgenommen (Q2: 19 Prozent). Die Übrigen machten keine Angaben.
Bei der Finanzierung im Gebäudebestand ergibt sich ein Durchschnittswert für die Marge von 156 Basispunkten (bp), knapp zwei bp weniger als im zweiten Quartal. Werden die verschiedenen Immobilientypen separat betrachtet, zeigt sich die geringste Durchschnittsmarge bei Wohnimmobilien mit einem Wert von 120 bp, die höchste bei Supermärkten mit 170 bp. Bei den Finanzierungen von Projektentwicklungen stieg die durchschnittliche Marge um knapp vier auf 273 bp. Die höchste Marge verlangen die Institute im dritten Quartal hier bei Bürogebäuden mit 309 bp, die geringste bei Logistikimmobilien mit 210 bp.
Der durchschnittliche Loan to Value für Bestandsfinanzierungen liegt mit einem Wert von 64,5 Prozent nahezu auf dem Niveau des Vorquartals. Der durchschnittliche Loan to Cost für Projektentwicklungen beläuft sich auf 67,9 Prozent und ist damit geringfügig angestiegen.
Fabio Carrozza, Chief Sales Officer der BF.direkt AG, kommentiert: „Auch wenn der Barometerwert weiterhin negativ ist, ist die deutliche Verbesserung doch bemerkenswert. Mehr Institute berichten von einem steigenden Neugeschäft. Dennoch bleiben höhere Finanzierungskosten eine wesentliche Herausforderung für alle Marktteilnehmer. Außerdem ist zu berücksichtigen, dass die jüngste Leitzinserhöhung der EZB erst nach Abschluss der Befragung erfolgte. Ob dieser Schritt von den Befragten bereits antizipiert wurde und sich somit indirekt in den Ergebnissen widerspiegelt, lässt sich derzeit nicht belastbar einschätzen.“
Mit 75 Prozent geht nun ein größerer Anteil der Befragten davon aus, dass Ende des Jahres die Zinsen bei Finanzierungen mit zehnjähriger Zinsbindung im Vergleich zum gegenwärtigen Niveau höher sein werden. Im zweiten Quartal waren es noch 69 Prozent.
Prof. Dr. Steffen Sebastian, Inhaber des Lehrstuhls für Immobilienfinanzierung an der IREBS und wissenschaftlicher Berater des BF.Quartalsbarometers, sagt: „Eine neue Entwicklung ist, dass zuletzt die Realzinsen unabhängig von der Inflation gestiegen sind. Wir rechnen damit, dass dies von Dauer sein wird. Die Zinsen werden auch bei niedriger Inflation nicht mehr auf das vorherige Niveau sinken. Das bedeutet mehr als das Ende der Niedrigzinsphase. Es ist ein grundlegender Paradigmenwechsel. Neben höheren Zinsen ist auch die politische und wirtschaftliche Sicherheit zurückgegangen. Investoren müssen sich darauf einstellen, dauerhaft unter deutlich größerer Unsicherheit zu entscheiden.“
www.fixed-income.org