Ariel Bezalel und Harry Richards, beide Investmentmanager des Jupiter Dynamic Bond, erläutern, warum Schwellenländeranleihen in lokaler Währung – insbesondere aus Lateinamerika – derzeit überzeugende Anlagemöglichkeiten bieten.
Die Investmentstory von Staatsanleihen aus Schwellenländern in Lokalwährung ist überzeugend: Das makroökonomische Umfeld bleibt verlässlich positiv.
Die Widerstandsfähigkeit der Schwellenländer stützt sich auf eine glaubwürdige Geldpolitik und gut kontrollierte externe Ungleichgewichte. Während Energiepreisschocks historisch meist Gegenwind für Schwellenländer bedeuteten, führt das aktuelle Marktumfeld zu differenzierten Ergebnissen.
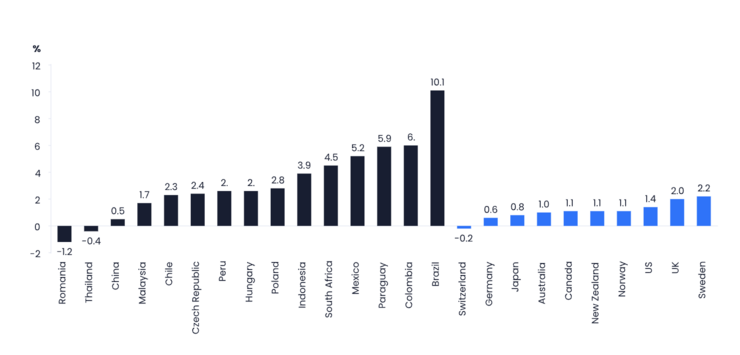
Schwellenländeranleihen in Lokalwährung bieten attraktive Renditen
Insbesondere lateinamerikanische Länder stechen hervor: Sie verfügen über riesige Rohstoffvorkommen und liegen geografisch weit entfernt von geopolitischen Brennpunkten wie dem Russland-Ukraine-Krieg oder dem Nahen Osten. Anhaltend hohe Realrenditen in Märkten wie Brasilien, Mexiko und Paraguay unterstreichen die Attraktivität von Schwellenländeranleihen im globalen Anleihespektrum.
Besonders attraktive Chancen bieten unseres Erachtens brasilianische Lokalwährungsanleihen. Aus Bewertungssicht bleiben die Nominalrenditen 10-jähriger Staatsanleihen in Brasilianischem Real von über 14% äußerst verlockend.
Dieser Renditepuffer bietet einen attraktiven Carry, der potenzielle Währungsschwankungen abfedern kann. Selbst inflationsbereinigt bieten brasilianische Anleihen derzeit Realrenditen im Bereich von 9% bis 10% (nominal 10-jährige Rendite bereinigt um die für 2026 erwartete Inflation). Zwar liegt die Inflation weiterhin über dem Ziel der Zentralbank, die Geldpolitik bleibt mit einem Selic-Leitzins von 14% jedoch straff und stützt das Argument für ein Währungsengagement.
Brasilien ist bestens positioniert für den KI- Infrastrukturboom
Darüber hinaus ist Brasilien im aktuellen Umfeld außergewöhnlich gut aufgestellt. Die KI-Revolution erfordert weiterhin massive Investitionen in den Infrastrukturausbau. Dafür werden zentrale Rohstoffe und Vormaterialien benötigt – und Brasilien verfügt über reichhaltige Vorkommen dieser kritischen Ressourcen. Das rasche Wachstum der künstlichen Intelligenz treibt die Nachfrage nach Strom, Stromnetzen, Rechenzentren und Industriematerialien an.
Brasilien deckt gleich mehrere Schlüsselbereiche ab, die für den Aufbau der KI-Infrastruktur unerlässlich sind:
Das Land stellt 93% der weltweiten Niob-Produktion. Dieses Metall wird zur Härtung von Stahl für Strommasten und andere Infrastruktur genutzt. Zudem stammen 88% der brasilianischen Stromerzeugung aus erneuerbaren Energien. Das bietet eine große Quelle grundlastfähiger und netzgekoppelter Energie für KI-Rechenzentren.
Darüber hinaus ist das Land der zweitgrößte Eisenerzproduzent der Welt und nimmt damit eine Schlüsselrolle bei der Stahlversorgung für Rechenzentren und den Netzausbau ein. Die Rohstoffbasis geht noch weiter: Brasilien hält 67% der weltweiten Niob-Reserven, was die langfristige Infrastrukturnachfrage stützen kann.
Ebenfalls hält Brasilien 15% der weltweiten Vorkommen an Seltenen Erden – Materialien, die in Magneten für Motoren, Kühlsysteme und Leistungselektronik verwendet werden – sowie 11% der globalen Nickelreserven, einem Schlüsselprodukt für netzdienliche Batterien und Energiespeicher.
Zusammengefasst ist Brasilien durch die Kombination aus reichlich grünem Strom, kritischen Mineralien und Industrierohstoffen ungewöhnlich gut positioniert, um die Infrastruktur und Rohstoffe für den globalen KI-Investitionsboom zu liefern. Die US-Zwischenwahlen im November könnten kurzfristig zwar für Währungsvolatilität sorgen; langfristig bleiben wir für Brasilien und seine Lokalwährungsanleihen jedoch sehr positiv gestimmt.
Disziplinierte Finanzpolitik in Paraguay punktet
Paraguay ist ein weiteres interessantes Beispiel. Das Land erhält in globalen Portfolios oft nur eine geringe Allokation. Wir sind jedoch überzeugt, dass paraguayische Lokalwährungsanleihen eine einzigartige Kombination aus attraktiven Nominal- und Realrenditen, einem Investment-Grade-Rating, einer verantwortungsvollen Finanzpolitik und grundsoliden makroökonomischen Fundamentaldaten bieten.
Die fiskalische Basis Paraguays bleibt stark: Die Staatsverschuldung lag 2025 bei 41,3% des BIP – einer der niedrigsten Werte in Lateinamerika. Das Haushaltsdefizit verringerte sich von 4,1% des BIP im Jahr 2023 auf 2,0% im Jahr 2025. Für 2026 wird ein weiterer Rückgang auf 1,5% erwartet, was exakt der Obergrenze der Schuldenbremse entspricht.
Diese Finanzdisziplin geht mit einer Verbesserung der Kreditwürdigkeit des Landes einher. Moody’s verlieh Paraguay im Juli 2024 das erste Investment-Grade-Rating, während S&P das Land im Dezember 2025 mit BBB- und stabilem Ausblick bewertete. Fitch hat den Ausblick ebenfalls auf positiv angehoben, was den Zugang für internationale Investoren erweitern könnte.
Das wirtschaftliche Umfeld präsentiert sich ebenso robust: Das reale BIP wuchs 2025 um 6,6%, für die Jahre 2026 bis 2028 wird ein Wachstum von 4,3% prognostiziert. Die Inflation wird für 2026 bei 3,3% erwartet und liegt damit voll im Zielbereich der Zentralbank. Der private Konsum und Investitionen stützen die Wirtschaft - zusammen mit Sachwertinvestitionen von rund 10% des BIP in Bereichen wie Zellstoff, Biokraftstoffen und grünem Wasserstoff. Vor diesem Hintergrund bieten paraguayische Anleihen eine Nominalrendite von rund 9% und eine Realrendite von mehr als 5%.
Fazit: Selektivität bleibt entscheidend
Insgesamt bleibt die Investmentstory für Schwellenländeranleihen in Lokalwährung überzeugend. Brasiliens enorme Rohstoffvorkommen sichern dem Land eine hervorragende Ausgangslage im globalen KI-Infrastrukturboom. Paraguay bietet eine komplementäre Chance, die attraktive Renditen mit hoher Finanzdisziplin, Investment-Grade-Ratings und robustem Wirtschaftswachstum verbindet. Während Währungsschwankungen ein wichtiges Risiko bleiben – insbesondere in Brasilien –, stärkt die Kombination aus starken Fundamentaldaten, hohen Realrenditen und günstigen strukturellen Trends unsere konstruktive Langfristsicht.
Wichtig ist jedoch: Diese Überlegungen lassen sich nicht pauschal auf das gesamte Universum der Schwellenländer übertragen. Verschiedene Länder – gerade in Asien – sind mit ihren niedrig verzinslichen Anleihen in den wichtigsten Indizes stark vertreten. Ein flexibler und selektiver Ansatz ist daher essenziell, um die Chancen dieser Assetklasse zu nutzen und unattraktive Segmente konsequent zu meiden. Ungebundene, flexible Anleihefonds sind bestens positioniert, um den Spielraum ihrer Anlagerichtlinien zu nutzen und Kapital gezielt in den aussichtsreichsten Marktsegmenten zu allokieren.
www.fixed-income.org