Der Markt für Unternehmensanleihen wurde in den letzten Wochen neu belebt. Aber wie lassen sich die vielen Fallstricke des Markts vermeiden und die besten Chancen identifizieren?
Es gibt sowohl gute als auch schlechte Nachrichten. Die gute Nachricht: Die Straffung durch die Zentralbanken zeigt offenbar Wirkung und die Teuerung nimmt ab.
Martha Metcalf, Head of US Credit Strategies, sagt: „Die unmittelbaren Auswirkungen der Verschärfung der Finanzierungsbedingungen durch die Währungshüter haben sich in jedem Markt unterschiedlich schnell entwickelt. Deshalb sind wir der Meinung, dass die regionale Allokation und Rotation 2023 Möglichkeiten bieten, einen Mehrwert zu schaffen. Chinas Wiedereröffnung wird diese Unterschiede sowohl im Tempo als auch im Ausmaß verstärken.“
Die schlechte Nachricht: Auch wenn die Inflation allmählich zurückgeht, könnte sie sich dennoch als hartnäckig erweisen. Deshalb erwarten manche Marktbeobachter, dass die Notenbanken die höheren Zinssätze länger beibehalten werden. Dies würde zu einer größeren Streuung auf dem Markt für Unternehmensanleihen führen, da die Anleger das Risiko einpreisen.
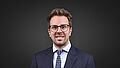
Rick Rezek, Global Credit Portfolio Manager, ist der Ansicht, dass höhere Zinsen den Anlegern endlich die Möglichkeit bieten, Erträge aus ihrer Anleiheallokation zu erzielen.
„Wir sind überzeugt, dass sowohl institutionelle als auch private Anleger aufgrund höherer Zinsen mehr Kapital in die Anlageklasse investieren werden. Darüber hinaus wird 2023 die zunehmende Streuung zwischen Regionen, Sektoren und Emittenten mehr Möglichkeiten zur Alphagenerierung bieten.“
Eine globale Diversifizierung ist jedoch nicht ohne Risiken. Bei höheren Zinssätzen besteht die reale Sorge, dass die Maßnahmen der Zentralbanken das Wachstum derart dämpfen, dass es zu einer Rezession kommt. Der anhaltende Krieg in der Ukraine und potenzielle Energieschocks bleiben ebenfalls ein Grund zur Vorsicht. Später im Jahr könnte die US-Schuldenobergrenze für Volatilität sorgen.
Dennoch gibt es nach wie vor gute Anlagemöglichkeiten.
Beispielsweise wird die Wiedereröffnung Chinas dem Tourismus und dem Dienstleistungssektor in der asiatischen Region einen Schub verleihen.
Auch Europa wird von der Wiedereröffnung profitieren. Die Ökonomen von Schroders prognostizieren infolgedessen einen Anstieg des Bruttoinlandsprodukts (BIP) der Eurozone um 0,5 %. Chancen bieten sich auch in einigen zyklischen Sektoren in Europa, da der Anstieg der Lebenshaltungskosten nicht so ausgeprägt ist wie erwartet. Zudem hat die Politik gut reagiert und die Wirtschaft vor den stärksten Einbrüchen bewahrt.
In den USA hat der Markt eine gewisse Straffung erlebt, aber es gibt immer noch attraktive Gelegenheiten in allen Sektoren. Beispielsweise sehen die Fundamentaldaten für Finanzwerte trotz der jüngsten Underperformance immer noch solide aus, weil die Banken nach wie vor gut kapitalisiert sind.
Die zunehmende geopolitische Instabilität bereitet Unternehmen, die in Ländern produzieren, in denen sich die politischen Bedingungen in den letzten Jahren verschlechtert haben, weiterhin Kopfschmerzen. Die Unternehmen suchen zunehmend nach Ländern, die stabile Produktionsbedingungen bieten. Aus diesem Grund haben sich viele entschieden, die Produktion näher an die Heimat zu verlagern („Nearshoring“).
Die größten Gewinner neben Mexiko sind Länder wie Thailand, Malaysia und Vietnam. Diese Länder haben bessere Beziehungen zum Westen und die Arbeitskosten dort sind immer noch sehr niedrig.
Im Westen werden die Gewinner schwerer zu erkennen sein.
Martin Coucke, Global Credit Portfolio Manager, hierzu: „Die direkten Gewinner sind nicht so offensichtlich. Es ist nämlich sehr schwierig, sich in den USA und Europa wieder niederzulassen und dabei die Kosten auf dem gleichen Niveau zu halten. Ein Reshoring, also die Rückverlagerung ins Ursprungsland, kann also entweder inflationär oder negativ für die Margen sein. Allerdings kann das Reshoring ziemlich investitionsintensiv sein, wie etwa im Fall von Halbleitern, und könnte eine Finanzierung auf dem Anleihemarkt erfordern. Das könnte eine Chance bieten, interessante Unternehmen mit nachhaltigeren Geschäftsmodellen zu finanzieren.“
Die Märkte für Unternehmensanleihen sind zwar bereit, Anlegern sowohl höhere Renditen als auch Kapitalzuwachsmöglichkeiten durch niedrigere Renditen und engere Kreditspreads zu bieten. Jedoch gibt es viele regionale Fallstricke, auf die man achten muss. Agile, aktive Anleger sind am besten positioniert, um die neuen Möglichkeiten zu nutzen.
https://www.fixed-income.org/
Foto: Rick Rezek © Schroders