
Die Kosten der Staatsverschuldung sind in den Schlagzeilen – nicht nur auf den Wirtschaftsseiten, sondern auch auf den Titelseiten. Als Anleiheinvestoren ist das für uns selten eine gute Nachricht: Wir stehen meist erst nach einem deutlichen Kursrückgang in dieser Anlageklasse im Rampenlicht, und heute ist das nicht anders. Die Renditen sind weltweit deutlich gestiegen, besonders bei länger laufenden Anleihen. Unserer Einschätzung nach wurden die eigentlichen Ursachen dafür, und damit auch die notwendigen Lösungen, bislang teilweise falsch diagnostiziert.
Das ist (noch) keine Fiskalkrise
Fiskalpolitik ist wichtig für Anleihen, sehr wichtig sogar. Anders als in mancher aktuellen Kommentierung sehen wir jedoch keine Belege dafür, dass der Renditeanstieg durch ein gestiegenes staatliches Kreditrisiko getrieben wird.
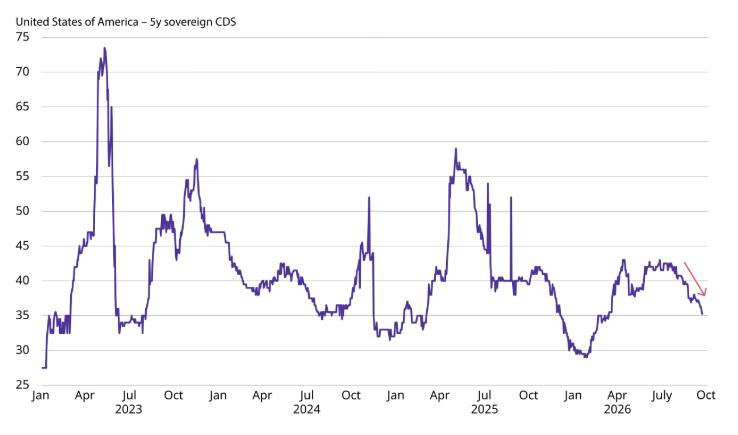
In den USA, deren Schuldenpfad zu den schlechtesten unter den großen Volkswirtschaften zählt, steigen die Renditen am langen Ende weniger stark als am kurzen. US-Staatsanleihen entwickeln sich besser als Swaps und als ihre internationalen Pendants, und die Credit Default Swaps (CDS) auf US-Staatsanleihen sind in den vergangenen Wochen gefallen. Keiner dieser Befunde passt zu der Erklärung, steigende Renditen seien Ausdruck wachsender Sorge um die Kreditwürdigkeit der USA.
Das heißt nicht, dass künftige Risiken für die Bonität von Staaten auf die leichte Schulter genommen werden sollten oder dass Sorgen über die Schuldendynamik unbegründet wären, denn das sind sie nicht. Die Schuldenpfade der Industrieländer reichen von schlecht bis sehr schlecht. Wir sehen schlicht wenige Hinweise darauf, dass dies für die jüngste Kursentwicklung tatsächlich ausschlaggebend war. Zudem ist der Fokus des Marktes auf die fiskalische Nachhaltigkeit in hohem Maße kontextabhängig: Bei niedriger oder fallender Inflation können diese Sorgen in den Hintergrund treten, und genau das geschieht auch; bei zu hoher Inflation oder strafferer Geldpolitik treten sie rasch wieder hervor, so wie derzeit. Fiskalische Sorgen bewegen sich mit anderen Worten entweder in einem positiven Kreislauf oder in einem Teufelskreis.
Kombinierte Geld- und Fiskalpolitik ist zu locker für dauerhaft 2 Prozent Inflation
Die eigentliche Ursache für den jüngsten globalen Renditeanstieg ist aus unserer Sicht etwas banaler. Wird das Inflationsproblem gelöst, werden viele andere Probleme ebenfalls viel einfacher.
Der Ausgangspunkt ist einfach und gut dokumentiert: Die weltweite Angebotskapazität wurde durch verschiedene Schocks belastet, zuletzt im Nahen Osten, während die Investitionsnachfrage des Privatsektors außergewöhnlich stark ist, da eine Generationeninvestition in KI-Infrastruktur mit einem globalen Investitionsboom in traditionellen Industriesektoren zusammenfällt, nicht zuletzt getrieben vom weltweiten Wunsch nach mehr Verteidigungsfähigkeit und Energiesicherheit.
Vor diesem Hintergrund sind Geld- und Fiskalpolitik zu locker, um die Inflation dauerhaft auf 2 Prozent Inflation zu verankern, besonders in den USA. Entscheidend ist dabei nicht die Geldpolitik für sich genommen, sondern das Zusammenspiel von Fiskal- und Geldpolitik. Würde die Fiskalpolitik der Wirtschaft Nachfrage entziehen, wäre die Geldpolitik längst straff genug, um die Inflationsziele zu erreichen, doch das ist nicht der Fall. Genau darin liegt aus unserer Sicht die eigentliche Bedeutung der Fiskalpolitik für den jüngsten Renditeanstieg: weniger im staatlichen Kreditrisiko als vielmehr darin, dass sie mehr Nachfrage erzeugt, als die Wirtschaft verkraften kann. Das Ergebnis ist eine Inflation über dem Zielwert. Ohne fiskalische Zurückhaltung muss die straffere Geldpolitik als Ausgleich wirken, sie ist das Überdruckventil.
Was müsste passieren, damit die Renditen am langen Ende nicht weiter steigen?
Inflation lässt sich leider nicht wegzaubern, so sehr wir uns das als Anleiheinvestoren manchmal wünschen würden. Wir richten unseren Blick daher auf drei Faktoren.
Die überschüssige Nachfrage aus Fiskalpolitik und starken privaten Investitionen ist der Zunder, auf dem die Verwundbarkeit der Anleihemärkte aufbaut. Der Funke, der ihn entzündet hat, war der Energieschock seit Beginn des Iran-Kriegs im Februar 2026. Eine Lösung dieses Konflikts würde erheblich helfen: Der Konflikt im Nahen Osten wirkt makroökonomisch betrachtet als reiner Angebotsschock, der das mit stabiler Inflation verträgliche Wachstumstempo senkt. Eine Normalisierung der Energieflüsse würde diese Angebotsbeschränkung lockern und damit auch den Umfang der nötigen geld- oder fiskalpolitischen Straffung verringern.
Auch eine Wiederherstellung der Glaubwürdigkeit des 2-Prozent-Inflationsziels der Fed würde helfen. Auch ohne den Energieschock ist die zugrunde liegende Inflation in den USA zu hoch – allerdings nur moderat, nicht in der Größenordnung von 2022. Entscheidend wäre dabei nicht ein restriktiver Tonfall, sondern tatsächlich restriktives Handeln. Das klingt zunächst kontraintuitiv: Straffere Geldpolitik bedeutet höhere Renditen am kurzen Ende. Am langen Ende jedoch dürfte mehr Glaubwürdigkeit im Kampf gegen die Inflation den Effekt höherer kurzfristiger Renditen ausgleichen. Wir würden eine deutliche Abflachung der Zinskurve erwarten und könnten bei ausreichend langen Laufzeiten sogar sinkende Renditen infolge strafferer Geldpolitik sehen. Anders gesagt: Die größte Gefahr für langlaufende Anleihen ist nicht eine straffere kurzfristige Geldpolitik, sondern eine Notenbank, die gegenüber höherer Inflation gleichgültig wirkt.
Ein Abklingen des KI-Investitionsbooms wäre der dritte mögliche Faktor. Ein Teil der Nachfrage, die das Angebot übersteigt, resultiert aus dem einmaligen Ausbau der KI-Infrastruktur in Kombination mit einem weltweiten Aufschwung traditioneller Industrieinvestitionen. Der Privatsektor investiert dabei außerordentlich stark, sodass sich ein bekannter Mechanismus gewissermaßen umkehrt: Es sind die KI-Hyperscaler, die öffentliche Kreditnehmer verdrängen und Staaten in diesem Wettbewerb um Kapital zu höheren Renditen zwingen. Ließe diese private Investitionsnachfrage nach, würde das deutlich den Druck auf die Renditen am langen Ende verringern. Nach allem, was wir von unseren internen Experten hören und aus den Ausblicken der Unternehmen im KI-Sektor entnehmen, erscheint eine deutliche Reduktion der KI-Infrastrukturausgaben kurzfristig jedoch unwahrscheinlich. Wir würden dies als ein Ereignis mit hoher Wirkung, aber geringer Wahrscheinlichkeit einstufen.
Die eigentliche, langfristige Lösung bleibt eine straffere Fiskalpolitik. Sie ist unter den aktuellen wirtschaftlichen Bedingungen schlicht zu locker und erzeugt eine Nachfrage, die die Angebotskapazität der Weltwirtschaft derzeit nicht bewältigen kann. Käme es zu einer Konsolidierung der öffentlichen Haushalte, wäre das der schnellste und wirksamste Weg zu niedrigeren Renditen. Wie wahrscheinlich ist das? Ausgerechnet in den USA, wo der Konsolidierungsbedarf am größten ist, sehen wir kurzfristig kaum Anzeichen für eine Straffung. Japan bewegt sich mit einer bereits hohen Schuldenlast in Richtung Konjunkturstimulus, Deutschland hat das im vergangenen Jahr bereits getan.
Rückkäufe langlaufender Anleihen durch das US-Finanzministerium oder eine Steuerung der Zinskurve durch die Fed werden ebenfalls diskutiert, überzeugen uns aber nicht. Rückkäufe kaufen bestenfalls Zeit, lösen aber nicht die eigentliche Ursache. Eine Steuerung der Zinskurve wäre aus unserer Sicht eine nukleare Option: Sie würde die Renditen künstlich unterdrücken, während sie zugleich das Geldmengenwachstum ausweitet, und damit die Nachfrage sehr wahrscheinlich eher erhöhen als senken würde. Wir halten die Wahrscheinlichkeit einer solchen Maßnahme innerhalb unseres Anlagehorizonts für sehr gering.
Folgen für unsere Portfolios
Hier lohnt sich eine Trennung von strukturellen und taktischen Überlegungen. Strukturell bleiben wir vorsichtig: Fiskaldefizite, Anleiheemissionen, ein enormer KI-bezogener Kapitalbedarf und anhaltend über dem Zielwert liegende Inflation sind nach wie vor ungelöst. Höhere Ausgangsrenditen entschädigen zwar besser für diese Risiken, doch für die Einschätzung, ein struktureller Höhepunkt bei den langfristigen Renditen sei erreicht, brauchen wir eindeutigere Belege, dass die zugrunde liegenden Ursachen gelöst sind.
Taktisch sehen wir dagegen attraktive Chancen. Die kurzfristige Stimmung gegenüber Anleihen ist ausgesprochen negativ, was die Hürde für vergleichsweise gute Nachrichten senkt. Da der Markt derzeit eine Wahrscheinlichkeit von nahezu 50 Prozent für zwei oder mehr Zinserhöhungen der Fed einpreist und wir den Inflationsüberschuss eher für moderat als für gravierend halten, sehen wir attraktive taktische Chancen bei globaler Duration, trotz der anhaltenden strukturellen Bedenken.
Schließlich wirken unterschiedliche Dynamiken auf unterschiedliche Teile der globalen Staatsanleihenmärkte. Was für langlaufende Anleihen gut ist, etwa eine straffere Notenbankpolitik, ist für kurz laufende nicht gut. Manche Länder benötigen mehr fiskalische Zurückhaltung als andere, und die Inflationsaussichten unterscheiden sich von Land zu Land. Aktives Management bei Staatsanleihen ist entsprechend gut begründet: In der falschen Region oder im falschen Teil der Zinskurve zu sitzen, könnte teuer werden.
www.fixed-income.org













