
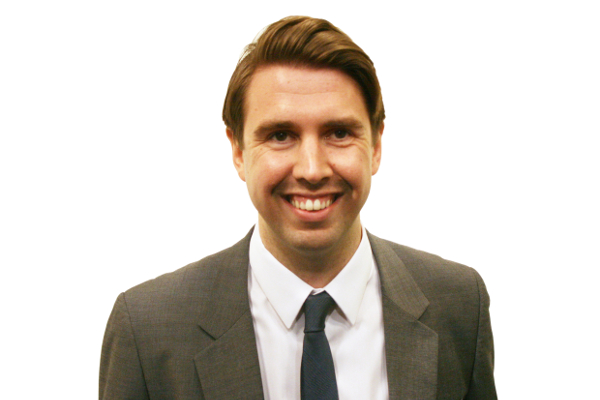
James McCann, Senior Global Economist bei Aberdeen Standard Investments, gibt einen Ausblick auf die bevorstehende Notenbanken-Konferenz in Jackson Hole und legt dar, warum der Versuch der Federal Reserve, die verlorene Glaubwürdigkeit wiederherzustellen, der Institution letztlich nur weiter schaden könnte:
„Das Treffen in Jackson Hole am kommenden Wochenende will sich mit den ‚Herausforderungen der Geldpolitik‘ befassen. Wahrscheinlich wird aber vor allem über die Verdienste der Fed gesprochen. Oder aber darüber, ob die Fed die Zinsen weiter senkt oder nicht.
Die Fed befindet sich in einer schwierigen Situation: Sie muss den Anlegern einerseits vermitteln, dass sie am Puls der Wirtschaft ist und andererseits sollten die Notenbanker wieder mit einer konsistenten Botschaft auftreten – und dass nach einigen ziemlich großen Kommunikationspannen in den letzten Monaten.
Es gibt jedoch eine noch viel größere Herausforderung, die in Jackson Hole auf der Tagesordnung stehen sollte. Die Fed hat im vergangenen Jahr eine Überprüfung ihrer geldpolitischen Ziele sowie der Mittel zu deren Erreichung initiiert, und es besteht die Gefahr, dass die Notenbank im Vorfeld der Ergebnispräsentation Schlussfolgerungen vorwegnimmt.
Diese Überprüfung ist eine einmalige Gelegenheit für die Fed, um zu analysieren, was sie tut und wie sie es tut. Das ist wichtig, denn das angestrebte Inflationsziel von 2 Prozent pro Jahr hat die Fed seit 2012 – bis auf fünf Monate – jeden Monat unterschritten.
Die Anleger haben entsprechend wenig Vertrauen, dass die Fed Ihr Ziel erreicht und so ist dieses für die Wirtschaft als Referenzpunkt immer weniger wichtig.
Die Art und Weise, wie die Überprüfung ausgestaltet wurde, deutet darauf hin, dass zur Lösung des Problems die verwendeten Leitlinien geändert werden.
Die Fed schlägt vor, die Leitlinien dahingehend zu ändern, dass eine Art Ausgleich erfolgen soll, falls das Inflationsziel verfehlt wird. Auf diese Weise soll der Referenzrahmen für das Inflationsziel verbessert werden. Das Problem dabei ist, dass die Fed die Schuld für ihr Unvermögen, das Inflationsziel zu erreichen, nicht einzig auf die Instrumente schieben kann, die ihr zur Verfügung stehen.
In diesem Kontext hat die Fed immer wieder das Maß frei verfügbarer Kapazitäten in der Wirtschaft unterschätzt, und gleichzeitig das Niveau des Gleichgewichtszinses überschätzt und, teilweise als Folge davon, zu hohe Inflationsraten prognostiziert.
Als Konsequenz leistete die Fed nach der Krise unzureichende politische Unterstützung und wollte die Maßnahmen mehrfach voreilig zurückfahren. Die Fed initiierte sporadisch QE-Schübe, beging einen Politikfehler während des ‚Taper Tantrums‘ und straffte die Geldpolitik in den letzten 18 Monaten zu leichtfertig.
Mit anderen Worten, die Fed beging Fehler und nutzte nicht einmal alle ihr zur Verfügung stehenden Instrumente. Es ist also nicht offenkundig, wieso neue geldpolitische Leitlinien diese Fehler beheben sollen.
Selbst wenn die geldpolitischen Leitlinien das Problem wären, würde ein einfacher Wechsel zu einer anderen Leitlinie kein Allheilmittel darstellen. Alles was passieren würde ist die Zielsetzung von einer Vorgabe zur nächsten zu verschieben. Wenn ein Bogenschütze eine Zielscheibe stets verfehlt, würde niemand auf die Idee kommen, dass die Lösung darin besteht, mit derselben Technik auf eine anderes Ziel zu schießen.
Um das Vertrauen der Investoren in den Referenzrahmen für das Inflationsziel wiederherzustellen, muss die Fed viel mehr tun, als nur ihre Leitlinien zu betrachten. Sie muss eine viel grundlegendere Debatte über ihre politischen Fehler führen und wie sie vermieden werden können. Auf der grundlegenden Ebene sollte jede Überprüfung ihrer derzeitigen Leitlinie untersuchen, warum die Fed bei der Vorhersage der Inflation so schlecht ist.
Generell sollte sich die Fed mit dem Inflationsprozess und einigen der Gründe befassen, die das Preiswachstum in den letzten Jahren gebremst haben. Eine Überprüfung der Instrumente zum Verständnis der Angebotsseite im Allgemeinen wäre ein guter Anfang.
Aktuell deutet jedoch nichts darauf hin, dass die Fed ihre Fehleinschätzungen in diesem Ausmaß reflektieren wird. Das ist beunruhigend. Wenn die Fed den eingeschlagenen Weg unbeirrt weitergeht, werden Anleger zur Überzeugung gelangen, dass sie Lösungen aufzeigt, ohne das Problem zu verstehen.
Maßnahmen zur Verbesserung der Glaubwürdigkeit könnten am Ende weiteren Schaden anrichten, niedrige Inflationserwartungen festigen und jeden zukünftigen Versuch, das Vertrauen in die Fed wiederherzustellen, erheblich erschweren.
Der Fall der Bank of Japan sollte der Fed eine Warnung sein. Sie bastelte an ihrer Leitlinie, um das Vertrauen der Anleger zurückzugewinnen, kam dann nicht einmal in die Nähe ihres Inflationsziels und verlor dabei noch mehr Glaubwürdigkeit.
Jackson Hole wäre das ideale Forum, um die Probleme an der Wurzel der Geldpolitik anzugehen. Doch wenn die falschen Dinge diskutiert werden, riskiert man den Eindruck zu erwecken, das Problem nicht zu verstehen. Noch ist es nicht zu spät, die Fehler auf dem Weg zu korrigieren. Aber die Uhr tickt.“
https://www.fixed-income.org/
(Foto: James McCann © Aberdeen Standard Investments)













