
Die Perspektiven für die zweite Jahreshälfte 2025 bleiben positiv – insbesondere für Anlagestrategien, die auf globale Diversifizierung und eine breite Streuung von Risiken ausgerichtet sind.
In der ersten Hälfte des Jahres 2025 konnten Anleger in allen wichtigen Anlageklassen deutliche Gewinne verzeichnen – allerdings unter teils erheblichen Marktschwankungen. Auch für den weiteren Jahresverlauf ist ein ähnliches Bild zu erwarten. Strategien mit Fokus auf globale Diversifizierung und Risikominderung dürften weiterhin von den wichtigsten Trends des Jahres profitieren – allen voran einem schwächeren US-Dollar und einer steiler verlaufenden Zinskurve.
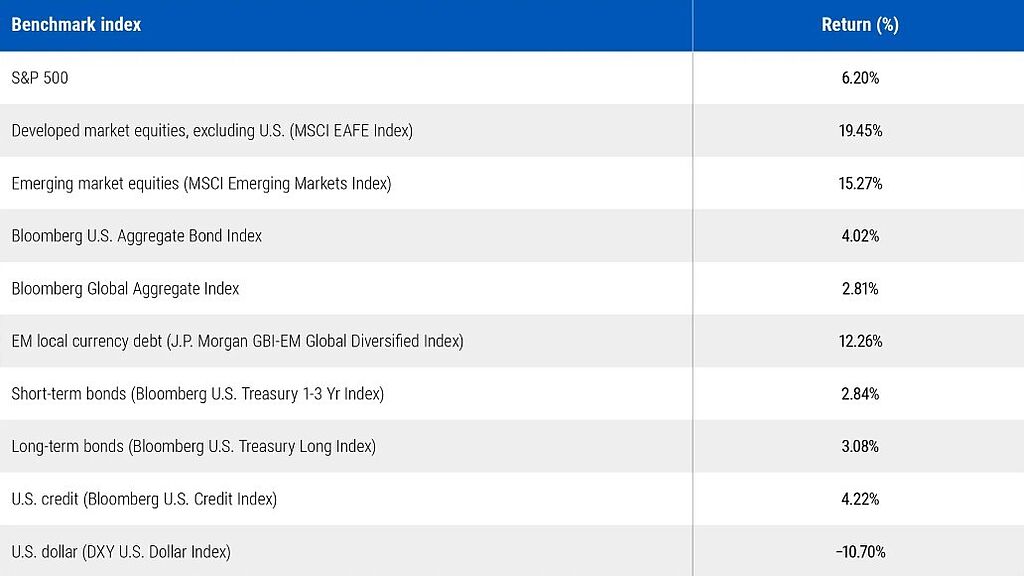
Tabelle 1 bietet einen Überblick über die Wertentwicklung ausgewählter wichtiger Benchmarks im bisherigen Jahresverlauf 2025 bis Ende Juni.
Während US-Anlagen eine solide Entwicklung verzeichneten, konnten internationale Märkte – sowohl in Industrie- als auch in Schwellenländern – ihre US-Pendants in vielen Fällen deutlich hinter sich lassen. Aktien erzielten trotz teils erheblicher Schwankungen attraktive Renditen, während Anleihen mit deutlich geringerer Volatilität ihre Stärken ausspielten. Besonders bemerkenswert war die Performance von Lokalwährungsanleihen aus Schwellenländern, die nahezu ebenso hohe Erträge generierten wie Schwellenländeraktien – ein eindrucksvoller Beleg für die Breite und Attraktivität globaler Anlagemöglichkeiten.
Aus unserer Sicht stechen einige grundlegende Themen durch ihre anhaltende Relevanz besonders hervor:
1. Eine zunehmende Abkehr von US-Anlagen: Nach Jahren überdurchschnittlicher Entwicklung der US-Wirtschaft und -Finanzmärkte hat sich im Zuge deutlicher politischer Kurswechsel in den USA ein Kapitalabfluss in andere Regionen vollzogen. Der US-Dollar erlebte in der ersten Hälfte des Jahres seine schwächste Performance seit 1973 – ein deutliches Zeichen für das nachlassende Vertrauen in US-Anlagen und die wachsende Attraktivität internationaler Investments.
2. Eine Versteilerung der Renditekurven: Die Laufzeitprämie – also der Aufschlag, den Anleger für das Halten langfristiger Anleihen erwarten – ist weiter gestiegen. Die wachsende Sorge um die Staatsdefizite, insbesondere in den USA, hat die Renditen längerer Laufzeiten im Vergleich zu kürzeren Laufzeiten in die Höhe getrieben.
3. Die Erholung bei Risikoanlagen kompensierte die initialen Verluste, doch die Bewertungen bleiben weiterhin angespannt: Nach einem Ausverkauf an den Aktien- und Kreditmärkten im April, ausgelöst durch die Ankündigung von US-Zöllen, folgte eine Erholung, die den S&P 500 über frühere Höchststände steigen ließ. Gleichzeitig befinden sich die Bewertungen von Aktien und Krediten erneut in der Nähe historischen All-Time-High.
Nach wie vor ein Argument für globale Diversifizierung
Anzeichen für eine Abschwächung von Inflation und Wirtschaftswachstum haben die Erwartung verstärkt, dass die Zentralbanken im Laufe des Jahres 2025 die Zinssätze weiter senken werden. Dies könnte verschiedene Anlageklassen unterstützen, während zugleich die Kosten für das Halten liquider Mittel bei sinkenden Zinsen in Kauf genommen werden. Entscheidend wird dabei die Fähigkeit sein, Investitionen anhand von Preisen, Bewertungen und Risikokompensation gezielt zu differenzieren.
Der private Sektor – bestehend aus Unternehmen und Verbrauchern – hat sich als robust erwiesen und die Aktien- und Kreditmärkte gestützt. Die Bewertungen bleiben jedoch historisch hoch.
Demgegenüber steht der öffentliche Sektor weiterhin unter dem Druck hoher Schulden. In den USA hat dies zu einem Anstieg der Laufzeitprämie, einer höheren Risikoprämie für Dollar-basierte Vermögenswerte und einer relativen Schwäche von US-Krediten und -Aktien geführt. Dennoch erscheinen Anleiherenditen im historischen Vergleich attraktiv und bieten Renditechancen über verschiedene Szenarien und Risiken hinweg.
Wir gehen davon aus, dass das Anlagekonzept aus der ersten Hälfte des Jahres 2025 auch im weiteren Jahresverlauf in vielerlei Hinsicht Bestand haben wird:
• Wir rechnen weiterhin mit einer Abwertung des US-Dollars und einer Versteilerung der Renditekurve – insbesondere vor dem Hintergrund des One Big Beautiful Bill Act, der das US-Defizit unabhängig von den Wachstumsaussichten ausweiten könnte.
• Aus unserer Sicht dürften die globalen Märkte weiterhin eine bessere Performance erzielen als die USA.
• Wir bevorzugen nach wie vor kurz- und mittelfristig laufende Anleihen an den globalen Märkten.
• Zudem bleiben wir bei unserer Einschätzung, dass die Zentralbanken die Leitzinsen stärker als allgemein erwartet senken könnten.
Für Anleger bot die erste Hälfte des Jahres 2025 zahlreiche positive Erkenntnisse. Trotz der höchsten Strafzölle der jüngeren Vergangenheit und eines groß angelegten Konflikts im Nahen Osten, der die Rohstoffmärkte erschütterte, haben solide und breit abgestützte Renditen einmal mehr die Widerstandsfähigkeit der Finanzmärkte unter Beweis gestellt.
Gleichzeitig war 2025 ein Weckruf – insbesondere für US-Anleger: Die rasche Erholung der heimischen Märkte überdeckte zum Teil die anhaltenden Risiken und die Opportunitätskosten eines zu geringen Engagements außerhalb der USA. In einem zunehmend fragmentierten geopolitischen und wirtschaftlichen Umfeld, das weiterhin mit Unsicherheiten behaftet ist, sollten Anleger der globalen Diversifizierung auch künftig Priorität einräumen, um ihre Portfolios widerstandsfähiger aufzustellen.
www.fixed-income.org











