
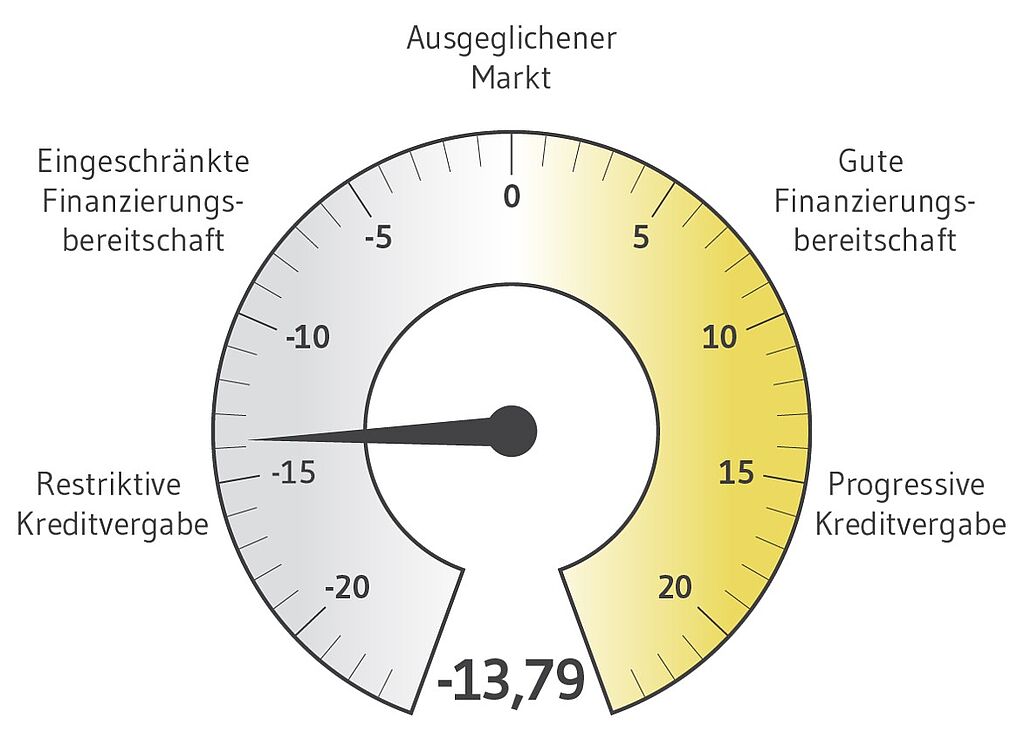
Das BF.Quartalsbarometer steigt zum vierten Mal in Folge leicht an. Der Sentiment-Index der Immobilienfinanzierer erreicht im dritten Quartal 2024 -13,79 Zähler, nach -15,30 im Vorquartal. Im Q3 2023 hatte das BF.Quartalsbarometer seinen Tiefststand von -20,22 erreicht; der bisherige Höchstwert lag bei +8,11 in Q1 2015.
„Auch wenn der Barometerwert noch immer deutlich im Minus ist, lässt sich nun klar ein Aufwärtstrend erkennen. Das wieder anziehende Neugeschäft, größere Kreditvolumina und nicht mehr weiter steigende Liquiditätskosten sorgen für bessere Stimmung. Auch die sinkenden Margen setzen einen positiven Impuls, weil sie ein Indikator für sinkendes Risiko sind“, kommentiert Fabio Carrozza, Geschäftsführer der BF.real estate finance GmbH, einer Tochtergesellschaft der BF.direkt AG.
„Bemerkenswert ist, dass der Barometerwert gestiegen ist, obwohl die Panelteilnehmer die Finanzierungsbedingungen insgesamt als schlechter wahrnehmen als im Vorquartal. Insgesamt würde ich von einem stagnierenden Markt mit leichten Aufwärtstendenzen sprechen. Für die Finanzierer bleibt das Umfeld zwar weiter schwierig, aber sie kommen damit immer besser zurecht“, sagt Professor Dr. Steffen Sebastian, Inhaber des Lehrstuhls für Immobilienfinanzierung an der IREBS und wissenschaftlicher Berater des BF.Quartalsbarometers.
Die aktuelle Lage am Finanzierungsmarkt betrachten 72,7 Prozent der befragten Experten als noch restriktiver, 5,3 Prozentpunkte (pp) mehr als noch im Q2. Der Rest des Panels berichtet von unveränderten Bedingungen, niemand meldete progressivere Bedingungen. Als Gründe für diese Einschätzung werden die weiterhin schwierige Marktlage mit verhaltener Transaktionstätigkeit, das anspruchsvolle Zinsumfeld und die hohen Baukosten genannt. Auch die Risikoaversion der Finanzierungsbranche und die hohen Ansprüche an Kreditnehmer werden erwähnt.
Positiv auf den Barometerwert wirkt sich aus, dass etwas mehr Umfrageteilnehmer von unverändert oder neuerdings ansteigendem Neugeschäft (inklusive Prolongationen) berichten (21,2 Prozent der Teilnehmer, +3,8 pp). Insgesamt registrieren 36,3 Prozent der Experten (-2,7 pp) unverändert oder neuerdings abnehmendes Neugeschäft, eine Stagnation sehen 42,4 % (-1,1 pp). Hinzu kommt, dass die Kreditvolumina wieder etwas größer werden. Das durchschnittliche Einzelgeschäft erreicht bei 18,8 Prozent der Befragten wieder eine Spanne zwischen 50 und 100 Mio. Euro (+7,6 pp). Dafür nahm die Spanne unter zehn Millionen Euro um 8,3 pp auf 40,6 Prozent ab.
Die Durchschnittsmargen sind deutlich gesunken. In der Bestandsfinanzierung betragen sie über alle Nutzungsarten hinweg aktuell 217 Basispunkte (Q2 2024: 246 bp), in der Projektentwicklungsfinanzierung 312 bp (Q2 2024: 336 bp). Uneinheitlich entwickeln sich die Beleihungsausläufe im Quartalsvergleich: Die Loan-to-Values der Bestandsfinanzierungen sind um 3 pp auf 58 Prozent gefallen, die Loan-to-Costs der Entwicklungsfinanzierungen leicht um 1,1 pp auf 67,3 Prozent gestiegen.
Für positive Impulse auf den Barometerwert sorgte, dass die Refinanzierungsaufschläge nicht weiter gestiegen sind. Bei den zusätzlichen Liquiditätskosten beobachten 72,4 Prozent (+16 pp) der Befragten eine Stagnation und je 13,8 Prozent steigende (-17 pp) bzw. sinkende Liquiditätskosten (+1 pp).
Bei der Frage, welche Nutzungsart das jeweilige Institut derzeit finanziert, liegen Wohnimmobilien im Bestand mit 84,8 Prozent der Nennungen weiterhin klar vorn. Deutliche Abweichungen zeigen sich im Zweijahresvergleich: Gaben in Q3 2022 noch 92,3 Prozent der Experten an, Büroimmobilienbestand zu finanzieren, waren es in Q3 2024 nurmehr 63,6 Prozent. Bei Büroprojektentwicklungen ging die Finanzierungsbereitschaft noch weiter zurück, von 81,8 auf 39,4 Prozent. Im Gegensatz dazu gewähren wieder mehr Institute Kredite für Hotels: 48,5 Prozent finanzieren Bestände (Q3 2022: 19,2 Prozent), 42,4 Prozent begleiten Projektentwicklungen (Q3 2022: 22,7 Prozent).
Zur Methodik
Das BF.Quartalsbarometer wird im Auftrag der BF.direkt AG, Spezialist für die Finanzierung von Immobilienprojekten, durch das Analyseunternehmen bulwiengesa AG erarbeitet. Der Index gibt die Stimmung und das Geschäftsklima der Immobilienfinanzierer in Deutschland umfassend wieder.
Zur Ermittlung des BF.Quartalsbarometers werden vierteljährlich ca. 110 Experten befragt, die alle direkt mit der Vergabe von Krediten an Immobilienunternehmen betraut sind. Das Panel besteht aus Vertretern unterschiedlicher Banken und anderer Finanzierer. Der Wert des BF.Quartalsbarometers setzt sich aus verschiedenen Bestandteilen des Fragebogens zusammen: aus der Einschätzung zur Veränderung der Finanzierungsbedingungen, der Entwicklung des Neugeschäfts, der Höhe der gewährten Kredittranchen, der Risikobereitschaft der Finanzierer nach Assetklassen, der Höhe der LTV-/LTC-Werte, der Entwicklung der Margen, der Bedeutung alternativer Finanzierungsmöglichkeiten und der Entwicklung der Liquiditätskosten.
www.fixed-income.org
Grafik: © BF.direkt












