„Die Form folgt der Funktion“: Am Bauhaus in Dessau war das mehr als eine Stilfrage. Ein guter Entwurf musste sich im Alltag bewähren. Europas Unternehmensgewinne stehen vor einer ähnlichen Bewährungsprobe. Seit 2021 haben sie kräftig zugelegt. Doch ist das von Dauer?
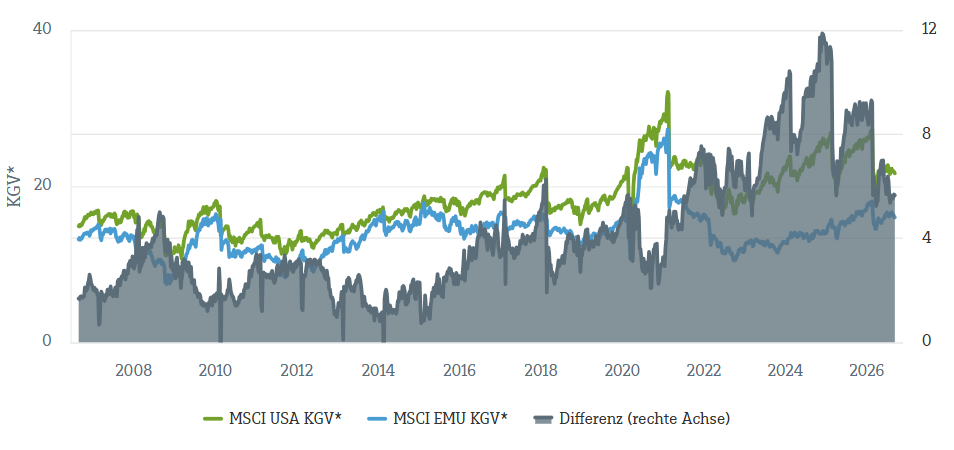
Noch zweifeln die Anleger. Wie unser Chart der Woche zeigt, werden erwartete Gewinne europäischer Unternehmen weiter deutlich niedriger bewertet als die ihrer US-Konkurrenten. Dabei hat der Stoxx Europe 600 eine seiner besten Berichtssaisons seit Jahren hinter sich. Im zweiten Quartal stiegen die Gewinne je Aktie um mehr als 20 Prozent. Den größten Schub lieferte der Energiesektor. Doch auch Industrie und Immobilien legten zu.
Der Abschlag hat strukturelle Gründe. Europas Börsen sind stärker von Banken und kapitalintensiven Industriekonzernen geprägt. In den USA geben hochrentable Technologiefirmen seit Langem den Ton an. Ihre Gewinne wuchsen lange schneller und erforderten weniger Sachkapital.
Doch auch dieses Erfolgsmodell muss sich neu bewähren. Der US-Aufschlag beruht maßgeblich auf einigen Technologieführern, die nicht zuletzt dank des Internets außerordentlich profitabel geworden sind. Soll er bestehen bleiben, müssen sich ihre hohen KI-Investitionen insbesondere für die eigenen Aktionäre auszahlen. Das ist möglich, aber keineswegs ausgemacht.
Verteilen sich die Produktivitätsgewinne durch KI breiter in der Wirtschaft, könnte Europas Mangel an Technologiegiganten weniger schwer wiegen. Hersteller, Versorger und Dienstleister können als Anwender ebenfalls profitieren. Studien zufolge steigert KI insbesondere die Produktivität weniger erfahrener und geringer qualifizierter Beschäftigter. Auf längere Sicht könnte das einige Folgen alternder Gesellschaften abfedern und die öffentlichen Finanzen entlasten.
Auch unabhängig von KI haben sich Europas Aussichten in einigen Bereichen aufgehellt. Europas sicherheitspolitische Zeitenwende führt zu höheren Verteidigungs- und Infrastrukturausgaben. Das dürfte auch längerfristig nützliche Investitionen in Produktionskapazitäten, Stromnetze und Automatisierung vorantreiben. Einzelne nationale oder regionale Wahlergebnisse ändern daran aus unserer Sicht wenig. Zudem weisen sie selten in dieselbe Richtung, wie zuletzt die Wahlen in Schweden und Sachsen-Anhalt gezeigt haben. Auch die jüngsten Konjunkturdaten stimmen insgesamt zuversichtlich. Viele europäische Börsenunternehmen erzielen einen erheblichen Teil ihrer Umsätze ohnehin außerhalb Europas.
„Ein Bewertungsabschlag allein macht einen Markt noch nicht günstig. Aber momentan spricht einiges für europäische Aktien“, betont Philipp Schweneke, Head European Equities bei der DWS. „Damit das so bleibt, muss der jüngste Gewinnsprung breiter und dauerhafter werden.“ Auch das Bauhaus setzte schließlich nicht auf Einzelstücke für die Vitrine, sondern auf Entwürfe, die sich im Alltag bewährten und vervielfältigen ließen. Europas Unternehmen müssen nun zeigen, dass der jüngste Gewinnschub mehr ist als ein Einzelstück.
www.fixed-income.org