Ein sich verbesserndes makroökonomisches Bild und weniger Wahlkampfgetöse könnten Anleihen aus Schwellenländern für den Rest des Jahres 2024 Rückenwind verleihen. Warren Hyland, Portfoliomanager bei Muzinich & Co., analysiert die Entwicklungen und Perspektiven von Schwellenländeranleihen im laufenden Jahr.
Unser optimistischer Ausblick für Schwellenländeranleihen im Jahr 2024 hat sich bisher bestätigt. Weder die zahlreichen Wahlen noch die geopolitischen Bedenken scheinen große Auswirkungen auf die Performance zu haben. Eine sich ausweitende Wachstumsdifferenz hat die Schwellenländer begünstigt, nachdem die Zentralbanken von der Inflationsbekämpfung auf Erhaltung des Wachstums übergegangen sind. Das positive Momentum in den Frontier Markets hat dieser Entwicklung mit der Verabschiedung von Reformen und der Einführung einer strafferen Geldpolitik weiteren Auftrieb gegeben.
In den letzten zwei Jahren wurden die Anleihenmärkte der Schwellenländer um Papiere mit Kreditausfall- und Herabstufungsrisiko bereinigt. Nur die Stärksten haben überlebt und weisen nun robuste Bonitätskennzahlen und einen begrenzten Angebotsdruck auf.
In der ersten Jahreshälfte 2024 hat das Universum der Emerging Markets-Unternehmensanleihen alle anderen Anleihenmärkte übertroffen. Die Dynamik, die zu dieser Outperformance geführt hat, wird sich unserer Ansicht nach wahrscheinlich fortsetzen.
Aber gibt die Performance des ersten Halbjahres einen guten Hinweis darauf, was Anleiheanleger für den Rest des Jahres 2024 erwarten können? Und werden Anleger ihre Untergewichtung in Schwellenländeranleihen revidieren?
Angesichts des höheren Zinsniveaus zu Beginn des Jahres 2024 könnten Vermögensverwalter von den Renditen der Investment Grade-Anleihen (IG) im ersten Halbjahr enttäuscht sein, auch wenn die Anlageklasse besser abschnitt als Staatsanleihen. Emerging Marktes IG Anleihen erzielten eine Gesamtrendite von 1,59 % und damit eine Überrendite von 2,05 % gegenüber der zugrunde liegenden Entwicklung von US-Staatsanleihen.
Asien: Limitiertes Angebot erhöht die Performance
Haupttreiber der Performance der Emerging Marktes IG-Anleihen war Asien. Bemerkenswerte Renditen wurden vom Immobiliensektor in Hongkong erzielt. Dieser profitierte von der neuen Strategie der Regierung, das Ungleichgewicht zwischen Angebot und Nachfrage durch staatlich geförderte Hauskaufprogramme auszugleichen.
In China lieferte der Konsumsektor die höchsten Renditen, getrieben durch den sich stabilisierenden Inlandskonsum. Auch Südkorea schnitt gut ab: Der dortige Automobilsektor profitiert von der weltweiten Einführung von Elektrofahrzeugen der nächsten Generation. Dies ist ein langfristiges Thema, das den Sektor auf absehbare Zeit weiter stützen dürfte.
Wir glauben, dass die Hauptursache für die Outperformance ein zu geringes Angebot ist. Seit Jahresbeginn beträgt das Nettoangebot dieser Anleihen minus 39 Mrd. US-Dollar. Mit anderen Worten: Das Universum ist geschrumpft.
Angesichts der zunehmenden Beliebtheit von IG-Anleihen und der überdurchschnittlichen Renditen, die renditehungrige regionale Versicherer angezogen haben, hat das Ungleichgewicht von Angebot und Nachfrage die Spreads und Preise in die Höhe getrieben.
Wir gehen davon aus, dass dieses Ungleichgewicht in der zweiten Jahreshälfte Bestand haben wird. Dies liegt nicht an einer mangelnden Nachfrage seitens der Anleger, sondern daran, dass regionale Unternehmen billigere Schuldtitel in ihrer eigenen Landeswährung begeben können. In den meisten asiatischen Ländern sind die Zinssätze niedriger als in den USA, so dass die Kreditaufnahme im Inland die günstigste Option ist. Die durchschnittlichen Finanzierungskosten in Asien liegen bei 3,35%.
Höhere Qualität bei High Yield
Die positive Rendite von Hochzinsanleihen (HY) lag in den ersten Monaten des Jahres mit beeindruckenden 6,01 % deutlich über der von IG. Die Anlageklasse hat von der allgemeinen Erwartung einer "weichen Landung" der Weltwirtschaft und der Lockerung der finanziellen Bedingungen profitiert.
Die Überschussrenditen wurden in einer Vielzahl von Schwellenländern erzielt. Die zehn größten Einzelwerte stammen aus acht Ländern und sieben Branchen. Lateinamerika leistete den größten Beitrag zur Gesamtrendite des Emerging Market High Yield-Index, aber Asien belegte den ersten Platz bei der Gesamtrendite pro investierte Einheit.
Unserer Erfahrung nach ist dieses breit angelegte Muster häufig zu beobachten, wenn der Ausfallzyklus seinen Höhepunkt überschritten hat. Das Universum wurde bereinigt, da schwache Unternehmen ausgefallen sind und aus dem Index entfernt wurden. So blieben nur die stärksten übrig. Die verbleibenden notleidenden Anleihen erholen sich, da Anleger erkennen, dass die Ausfallwahrscheinlichkeit deutlich überbewertet ist.
Ausblick auf die zweite Jahreshälfte
Die zweite Jahreshälfte unterscheidet sich von der ersten vor allem dadurch, dass die Wahlen in den Schwellenländern abgeschlossen sind und jetzt in den Industrieländern stattfinden. Dies bedeutet für die Schwellenländer mehr Sicherheit. Infolgedessen erwarten wir, dass der Trend zur frühzeitigen Emission von HY-Schuldtiteln weiter an Dynamik gewinnen wird.
Die Refinanzierungsbedingungen werden günstiger. HY-Unternehmen werden wahrscheinlich die Gelegenheit nutzen, um die Laufzeiten deutlich vor dem Fälligkeits- oder Kündigungstermin zu verlängern. Dies wird den Anlegern ein besseres Renditeprofil bieten als das derzeit eingepreiste.
Da die Schwellenländer in der ersten Jahreshälfte die am besten abschneidende Anleiheklasse waren, sehen wir keinen Grund, EM-Anleihen für den Rest des Jahres weiterhin unterzugewichten.
www.fixed-income.org
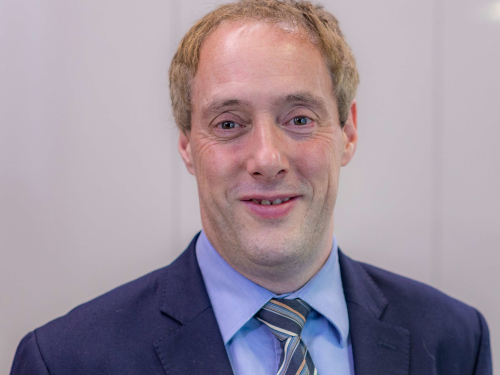
Foto: Warren Hyland © Muzinich