
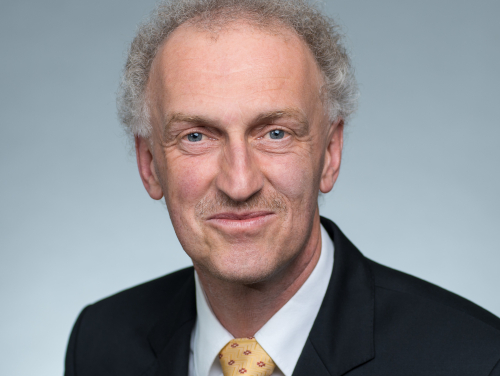
Vier Megatrends prägen seit der Finanzkrise das makroökonomische Umfeld und sind durch den Ukraine-Krieg noch verstärkt worden: De-Globalisierung, De-Liberalisierung, De-Demokratisierung und De-Monetarisierung. Dieser Ansicht ist Werner Krämer, Geschäftsführer und Senior Economic Analyst bei Lazard Asset Management Deutschland. „Diese Trends erklären viele politische und wirtschaftliche Entwicklungen der letzten zehn Jahre – gerade auch die, mit denen vorher nicht unbedingt zu rechnen war“, lautet seine These.
De-Globalisierung: Die große Umverteilung
Um Risiken zu verringern, zögen sich Unternehmen und Staaten aus den Billiglohnländern zurück und suchten Lösungen in der Nähe: „Friend- und Nearshoring sorgt für eine Re-Regionalisierung der Industrie“, erklärt Werner Krämer den Trend zur De-Globalisierung. Zu den Verlierern dieser Entwicklung gehören aus seiner Sicht Deutschland, das Vereinigte Königreich, Österreich, Schweden und viele andere Länder, die auf Billigproduktion in China oder Fernost gesetzt hätten und nun kein neues Geschäftsmodell fänden. Es gebe jedoch auch Gewinner, die Investitionen anzögen. Zum Beispiel Mexiko. Allerdings zeige die Entwicklung der Aktienmärkte in diesen Ländern dies bislang noch nicht an. Werner Krämer ist zuversichtlich, dass sich das in Zukunft ändert: „In den Emerging Markets gibt es viele Regionen, die eigentlich von den Entwicklungen der letzten Jahre profitieren. Diese Märkte sind ökonomisch in guter Verfassung, die Bewertungen sind hervorragend – es fehlt allein der Startschuss.“
De-Liberalisierung: Lähmung durch starke Staaten
Der zweite Trend, der oft mit der Tendenz zur De-Globalisierung einhergehe, sei die De-Liberalisierung: „Wir sehen, dass in vielen Ländern die Selbstregulierungskräfte des Markts zunehmend infrage gestellt werden. Stattdessen kehrt ein starker Staat zurück oder wird zumindest gefordert – obwohl der ,starke Staat‘ ein Modell mit geringem Erfolg ist“, sagt der Ökonom. Diesen Trend beobachtet Krämer beispielsweise in Deutschland, Großbritannien oder Schweden.
De-Demokratisierung oder der Ruf nach dem starken Mann
Ein weiterer Trend sei die zunehmende Schwäche der Demokratien rund um den Globus: „Weltweit gibt es in der Politik einen klaren Trend zu den Rändern rechts und links“, stellt Krämer fest. Dabei beobachtet er Rückkopplungseffekte: „Wenn wir in die USA sehen, wird das deutlich. Donald Trump wird erst durch den Trend zur De-Demokratisierung möglich. Er wird sie aber auch vorantreiben, wie er es bereits getan hat. Innenpolitisch rechnen wir bei einer Wiederwahl Trumps nicht mit allzu starken Veränderungen, aber außenpolitisch wird es sicherlich schwierig und einen weiteren Trend verstärken: den zur De-Globalisierung.“
Auch mitten in Europa sieht der Experte Tendenzen zur De-Demokratisierung: „Zum Beispiel in Frankreich: Dort haben drei Kräfte gewonnen, von denen zwei an den Rändern blockieren, und in der Mitte sitzt Präsident Macron in der Bredouille, die er selbst geschaffen hat. Das könnte das Land auf Jahre blockieren.“ Die Anleihenmärkte hätten bereits reagiert: Die Spreads, also die Renditeaufschläge von französischen gegenüber deutschen Staatsanleihen, hätten sich ausgeweitet. Hinzu komme: Frankreich ist für Krämer aktuell der schlechteste Schuldner Europas. „Während Griechenland, Italien und Portugal ihre Hausaufgaben gemacht haben, hat Frankreich sich gehen lassen“, so der Ökonom. In der aktuellen Patt-Situation könnten sich die Beteiligten womöglich am ehesten noch auf neue Schulden einigen. Damit wäre Frankreich jedoch auf dem falschen Pfad, so Krämer. Für die nahe Zukunft macht er sich wenig Sorgen, jedoch: „Wenn es mittelfristig eine neue Eurokrise gibt, dann in Frankreich.“ Beunruhigend findet der Volkswirt, dass damit auch die europäische Achse Frankreich – Deutschland geschwächt werde, die seit Jahrzehnten für Stabilität sorge und von der nicht zuletzt Deutschland profitiere.
De-Monitarisierung: Der Rückzug der Notenbanken
In den vergangenen Jahren habe die Geldpolitik der Zentralbanken erheblichen Einfluss auf die Fiskalpolitik gehabt. „Wie gefährlich diese Einflussnahme werden kann, hat erst die Inflation gezeigt“, so Krämer. Seiner Ansicht nach werden die Zentralbanken daher künftig vorsichtiger agieren und weniger großzügig Geld in die Märkte pumpen. „Wobei die Gefahr der Inflation noch nicht gebannt ist: Wir sehen hier eine starke zyklische Abhängigkeit. Aktuell sind wir vor oder in einer Rezession, und die Inflation geht praktisch von allein zurück. Kommt die Wirtschaft jedoch wieder in Gang, könnte die Inflation mit ihr zurückkehren. Oder die andere Variante: Der starke Staat schaltet sich ein, pumpt Geld in den Kreislauf und agiert seinerseits inflationstreibend.“
Das Verhältnis von Geld- und Fiskalpolitik sei ohnehin ein eher kontraproduktives. Der Experte erläutert dies am Beispiel der Vereinigten Staaten: „Dort hat die Fed die Zinsen erhöht, um die Konjunktur und mit ihr die Inflation abzukühlen. Gleichzeitig hat Präsident Biden große Konjunkturpakete auf den Weg gebracht, die den gegenteiligen Effekt hatten. In der Folge verharrt die Fed bei den hohen Zinsen. Diesen Widerspruch sehen wir auch in anderen Ländern. Ohne die staatlichen Konjunkturpakete wäre für viele Zentralbanken jetzt der Zeitpunkt erreicht, die Zinsen zu senken.“ In den USA würden die Maßnahmen bald auslaufen. Es bleibe abzuwarten, was danach passiere.
Viele Assetklassen leiden unter dem Status quo
„Seit der Finanzkrise hat sich vor allem eine Assetklasse hervorragend entwickelt: US Big Tech. Zunächst zog der ganze US-amerikanische Blue-Chip-Bereich an, dann beschränkte sich die Entwicklung auf den Technologiesektor, dann auf die großen Sieben, jetzt auf einige wenige. Da verengt sich der Markt ganz extrem und viele andere Bereiche, die sehr gute Zahlen und Bewertungen haben, bekommen zu wenig Aufmerksamkeit von den Investoren. Verstärkt wird diese Entwicklung durch die steigende Beliebtheit von ETFs. Während der NASDAQ seit der Finanzkrise bis Mitte Juli 2024 um 1.260 Prozent zugelegt hatte, lag der DAX im gleichen Zeitraum bei einem Plus von 285 Prozent, also ungefähr einem Fünftel“, sagt Krämer.
Diese Entwicklung wird sich seiner Meinung nach irgendwann umkehren. Sein Rat lautet daher, sich konträr aufzustellen: „Wenn dann die USA schwächer werden, könnte das der Startschuss für die Aufholjagd anderer Assetklassen sein.“ Davon könnten zum Beispiel Small Caps profitieren, die aktuell trotz ihrer höheren Risikos hinter den großen Werten hinterherhinken würden.
Gleiches gelte für Wandelanleihen, die sich nach dem Super-Jahr 2020 nur noch auf der Stelle bewegt hätten. „Eigentlich sollten Convertibles Dreiviertel der Performance des Aktienmarkts bei halber Volatilität bringen“, so Werner Krämer. „Doch die Emittenten sind hauptsächlich kleine und mittelgroße Wachstumstitel aus den USA, und die leiden unter der Dominanz der Large Caps. Wir warten auf die Initialzündung, die die Anleger wieder in den Markt bringen. Viel von der Underperformance der letzten Jahre könnte wieder aufgeholt werden und viele Marktteilnehmer sehen auch das riesige Potenzial, aber noch ist nichts dergleichen passiert.“
www.fixed-income.org
Foto: Werner Krämer © Lazard Asset Management












