
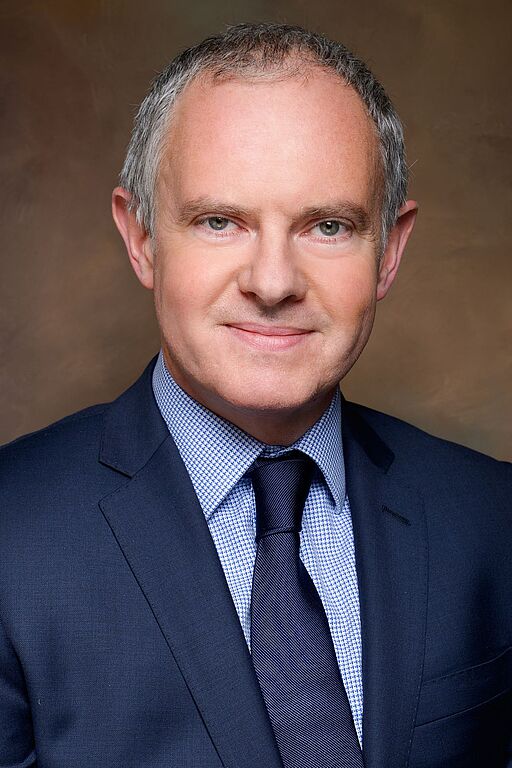
Währungskrisen in Argentinien und der Türkei, politische Unsicherheit in Brasilien und eine starke Volatilität bei italienischen Staatsanleihen – die vergangenen Wochen und Monate waren unruhig an den Fixed-Income-Märkten. „Bislang haben wir jedoch keine greifbaren Anzeichen einer Ansteckung gesehen, die zu einem breiteren Risikoaversionszyklus führen könnte“, sagt Quentin Fitzsimmons, Senior-Portfoliomanager und Mitglied des globalen Fixed Income Investment Teams bei T. Rowe Price. Einige Märkte seien zwar stark unter Verkaufsdruck geraten, andere aber völlig unversehrt geblieben. „Die Entwicklungen waren sehr spezifisch und erinnerten mehr an fallende Dominosteine als an eine systematische Krise, bei der alles unter Spannung steht.“ Dies zeigte sich vor allem in den Schwellenmärkten, wo Länder wie Rumänien recht stabil aufgestellt waren und Länder wie Argentinien, die Türkei, Brasilien, Indonesien und kürzlich Russland sowie Südafrika sich rapide verschlechterten. „Diejenigen Länder, die in Turbulenzen gerieten, hatten oft mit politischen Unsicherheiten oder einem Leistungsbilanzdefizit zu kämpfen, sodass Schwierigkeiten bei der Finanzierung befürchtet wurden, sollten die US-Zinsen weiter steigen.“
„Der Markt habe Verkaufsmöglichkeiten förmlich gejagt und jedes Schwellenland, das Anzeichen von Verwundbarkeit zeigte, habe seine Währung im freien Fall und seine Staatsanleihen unter Druck gesetzt gesehen“, sagt Fitzsimmons.
Angesichts der Risiken, die mit Strafzöllen und bevorstehenden politischen Ereignissen wie den Zwischenwahlen in den USA verbunden seien, sei es noch zu früh, die Volatilität für beendet zu erklären. Dennoch könne es bereits jetzt attraktive Einstiegspunkte geben, da einige Länder-Risiken nicht verhältnismäßig bewertet seien.
Mexiko steche in dieser Hinsicht hervor. „Die Inflation dürfte sich abschwächen, und es ist möglich, dass sich die mexikanische Zentralbank im nächsten Jahr in Richtung eines Zinssenkungszyklus bewegt", betont Fitzsimmons. „Die attraktiven Bewertungen werden noch durch die historisch weiten Spreads von Mbonos, den mexikanischen Lokalwährungsanleihen, im Vergleich zu US-Staatsanleihen unterstrichen."
Für die entwickelten Märkte stellen die Experten fest, dass die Volatilität größtenteils deutlich geringer sei. Allerdings seien nicht alle Länder immun. Die Schwedische Krone beispielsweise habe sich in diesem Jahr deutlich schlechter entwickelt als andere Währungen der entwickelten Märkte, da sich die Märkte über den Zustand des Wohnungsmarktes und seine potenzielle Anfälligkeit für eine Verlangsamung des globalen Wachstums Sorgen machten. Wiederholte Verzögerungen der Zinserhöhungen durch die schwedische Zentralbank hätten zudem nicht geholfen. „Nachdem die Wahlen nun aber hinter uns liegen, ist ein Hauptrisiko weggefallen. Dies könnte eine gute Gelegenheit bieten, in diese Währung zu investieren, deren Volatilität, betrachtet man die Fundamentaldaten, übertrieben ausgefallen sei.
An der Rentenfront war in diesem Jahr Italien eines der extremsten Beispiele für Volatilität entwickelter Märkte. Politische Bedenken führten zu erheblichen Abflüssen von internationalen Investoren. „Die Korrektur am kurzen Ende der italienischen Kurve im Mai war erheblich", sagt Fitzsimmons. Nach wie vor gebe es langfristige Bedenken, jedoch könnte es eine kurzfristige taktische Möglichkeit geben, von den attraktiven Bewertungen des italienischen Marktes zu profitieren, vor allem bei Staatsanleihen mit kurzer Laufzeit.
Bei den Unternehmensanleihen, deren Ausfallraten weiterhin auf historischen Tiefstständen lägen, gebe es ebenfalls Hinweise darauf, dass die Anleger selektiver agierten und Unternehmen schon bei Anzeichen schlechter Nachrichten schnell bestraften. „In einigen Fällen wird dadurch die Liquidität des Sekundärmarktes reduziert“, sagt Fitzsimmons. „Beispielsweise haben sich die Credit Spreads des Pharmaunternehmens Bayer deutlich geweitet, da hohe Prozesskosten befürchtet wurden.“ Ebenso weiteten sich die Credit Default Swaps auf Ford deutlich aus, nachdem die Ratingagentur Moody's Investors Service die Bonität des US-Autoherstellers auf Baa3 herabstufte, die niedrigste Investment-Grade-Bonität.
„Wir befinden uns in einem Umfeld, in dem die monetären Bedingungen in den USA wieder restriktiver werden und andere große Zentralbanken ihre expansive Geldpolitik zurückdrehen“, sagt Fitzsimmons. „Daher ist es von entscheidender Bedeutung, ob der beschriebene Dominoeffekt auf breiter Ebene zu einer geringeren Risikobereitschaft führt."
https://www.fixed-income.org/
(Foto: Quentin Fitzsimmons © T. Rowe Price)













