
Die jüngsten Ereignisse im europäischen Bankenwesen haben das Scheinwerferlicht auf die Anleihen der Finanzunternehmen Europas geworfen. Während des jüngsten Policy Meetings hat das Global Investment Team von T. Rowe Price diese Entwicklungen und ihre Implikationen für den Bankensektor diskutiert.
Das Stressniveau des Bankensektors hat abgenommen
Das Team kommt zu dem Ergebnis, dass in jüngerer Vergangenheit eine Reihe möglicher Krisen abgewendet werden konnte. Santanders Akquisition des in Not geratenen spanischen Kreditgebers Banco Popular für den symbolischen Betrag von einem Euro sowie die Entscheidung der italienischen Regierung, die Monte dei Paschi die Siena zu sanieren und zwei notleidenden mittelgroßen Banken unter die Arme zu greifen, seien Beispiele von Risiken, die gut eingedämmt wurden. Diese Entwicklung sei von den Märkten positiv aufgenommen worden – als ein Zeichen dafür, dass die europäischen Aufsichtsbehörden und Mitgliedsländer effektiv mit Problemen innerhalb des Bankensystems umgehen können.
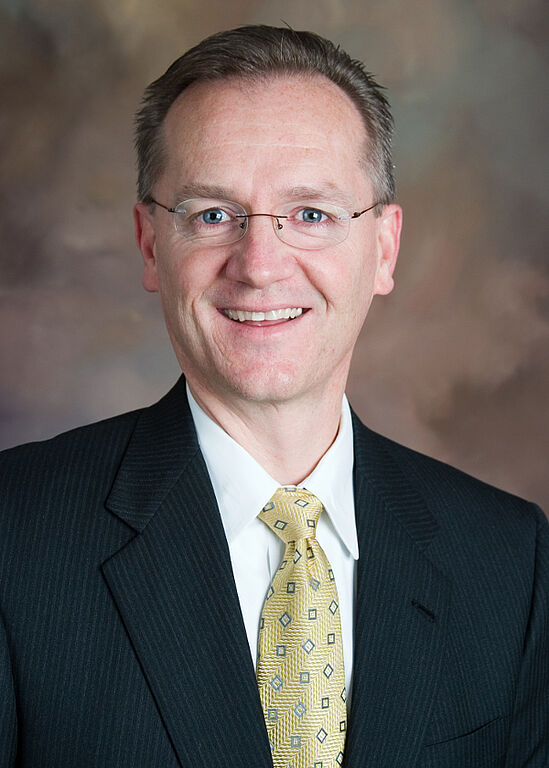
„In diesen Fällen konnte erfolgreich verhindert werden, dass die Krise sich auf andere Banken ausweitet. Das hat dazu beigetragen, die finanzielle Stabilität in Europa aufrechtzuerhalten“, sagt Steven Huber, Portfoliomanager bei T. Rowe Price und Mitglied des Global Investment Teams. „Insgesamt ist das Stressniveau im Bankensektor gesunken, was sehr positiv ist.“
Weitere Verknappung bei Senior Bonds
Für Investoren sei dabei die Erkenntnis wichtig, dass unabhängig davon, wie die Aufsichtsbehörden mit den scheiternden Banken umgegangen seien, Inhaber sogenannter Senior Bonds, also vorrangiger Schuldtitel, geschützt wurden. „Im Gegensatz dazu haben die lokalen Aufsichtsbehörden in den meisten Fällen ihre Bereitschaft unter Beweis gestellt, den Inhabern nachrangiger Schuldtitel starke Verluste zuzumuten“, sagt Steven Huber.
Wenig überraschend hätten diese Entwicklungen zu einer weiteren Verknappung an Senior Bonds geführt. Vielleicht am interessantesten sei aber die Reaktion im nachrangigen Bereich gewesen: Während die Spreads von Tier 1 und Tier 2 leicht gestiegen seien, habe es nur wenige Zeichen von Schwäche bei den niedriger klassifizierten Additional Tier 1 (AT1) sowie bei den sogenannten Coco Bonds gegeben.
„Die Performance der stark nachrangigen Schuldtitel europäischer Banken täuscht über die Tatsache hinweg, dass dieser Markt weiterhin sehr selektiv bleibt”, sagt Steven Huber. „Abweichungen zwischen den größeren, bekannteren Banken und den weniger bekannten, mittelgroßen und kleinen Häusern werden aller Voraussicht nach bestehen bleiben. Das bedeutet, dass in dieser Assetklasse eine sorgfältige Analyse und Auswahl nach wie vor entscheidend ist.“
Positive Fundamentaldaten bieten Potenzial, zusätzliche technische Unterstützung
Insgesamt seien einige positiven Fundamentalfaktoren im europäischen Bankensektor zu beobachten: Die Banken hätten eine bessere Kapitalausstattung, weniger notleidende Kredite, mittelfristig sänken sich die Rückstellungen für Prozesskosten und zudem helfe das stärkere Wirtschaftswachstum in der Eurozone. Zusätzlich könnten technische Faktoren künftig Unterstützung für Finanzanleihen liefern. Anders als viele andere Unternehmen seien europäische Banken nie Teil des Programms zum Ankauf von Wertpapieren im Unternehmenssektor (CSPP) der Europäischen Zentralbank (EZB) gewesen. Deshalb seien sie auch nicht von möglichen Kapitalabflüssen gefährdet, sollte die EZB im nächsten Jahr damit beginnen, ihre expansive Geldpolitik einzuschränken.
Über den Dynamic Global Bond Fund – Class A von T. Rowe Price
Das Ziel des Fonds ist es, Erträge zu generieren und gleichzeitig Schutz gegen steigende Zinsen und eine geringe Korrelation mit den Aktienmärkten zu bieten. Der Fonds investiert hauptsächlich in ein Portfolio aus Anleihen aller Arten von Emittenten weltweit, auch aus Emerging Markets.
ISIN (Class A) | LU1216622131 |
Währung | USD |
Auflegungsdatum | 10.06.2015 |
Laufende Kosten | 1,17% |
Ausgabeaufschlag | 5,00% |
Performance 1 Jahr/seit Auflage | 0,39% / 1,93% |
Benchmark | LIBOR USD 3 Monate |
3-month USD LIBOR 1 Jahr/seit Auflage | 1,01% / 0,73% |
http://www.fixed-income.org/ (Foto: Steven Huber © T. Rowe Price)













