
Der großen Erschütterung folgte die enorme Erholung der Finanzmärkte. Auch Unternehmensanleihen mit Investment Grade (IG)-Rating waren betroffen und erlitten Kurseinbußen zwischen 15 und 25 Prozent zum Höhepunkt des Rückschlags. „Die Notenbanken waren in dieser Ausnahmesituation der Corona-Krise gefordert und erfüllten bis dato die Erwartungen der Marktteilnehmer. Die Unterstützung der Notenbanken, insbesondere seien EZB und Fed genannt, sorgten für positive Impulse im Segment der IG-Corporates und wir sehen mittlerweile in etwa die Vorkrisenkurse. Der fast vollständige Verlustausgleich aufgrund der Geldpolitik sorgt für Stabilität, aber in sicheren Gewässern sind wir selbstverständlich noch nicht“, so Maurizio Pedrini, Head Credit Fixed Income, Swisscanto Invest.
Weiter meint der Manager des Swisscanto (LU) Bond Fund Global Corporate: „Eine zweite Infektions-Welle ist das wohl größte Risiko, um die Finanzmärkte erneut zu schwächen. Bleibt diese aus, sehe ich mehr positive Signale für IG-Unternehmensanleihen als negative Einflussfaktoren. Gut für Anleiheninvestoren ist die Tatsache, dass sich Emittenten mehr auf die Bondholder als auf Aktionäre fokussieren. Dies belegen beispielsweise die Herabsetzung oder Streichung von Dividenden, eine Abkehr von Aktienrückkäufen und die höhere Besinnung auf Liquidität und Risikomanagement. Ein vorsichtigeres Vorgehen der Unternehmenslenker stärkt das Anleihensegment.“
IG-Universum steckt Downgrades gut weg
Auch wenn die aktuelle Erholung sehr rasch vonstattenging und entsprechend auch warnende Töne im Markt zu vernehmen sind, sieht Pedrini den Aufschwung nicht so kritisch: „Im Vergleich zur Finanzkrise vor über zehn Jahren war der jetzige Einbruch nicht begleitet von Problemen auf der Immobilienseite. Ich sehe daher auch kein Verschuldungsproblem in der Wirtschaft, das dann zu langandauernden Durststrecken führt. Bei Staaten sieht es in diesem Punkt zwar anders aus, aber aufgrund des tiefen Zinsniveaus dürften die zunehmenden Schulden verkraftbar sein. Für das IG-Anleihensegment spricht vor allem, dass es sich meist um große und solide aufgestellte Unternehmen handelt – im Gegensatz zum High Yield-Universum. Auch die diversen Downgrades steckte das IG-Segment gut weg, während es für den Bereich High Yield aufgrund der viel kleineren Investorenbasis schwieriger war die Verschiebung aufzunehmen. Entsprechend kauften auch erstmals Notenbanken High Yield-Papiere zur Marktstabilisierung an. Alles in allem halte ich die Erholung im IG-Segment hin zur Normalisierung zu vertreten und sehe ohne markante Rückschläge durchaus Chancen für den weiteren Jahresverlauf, ohne dabei in Euphorie zu verfallen.“
Für den Swisscanto (LU) Bond Fund Global Corporate positioniert das Management das knapp 300 Millionen Euro umfassende Portfolio unverändert konservativ. „Wir haben bereits vor Beginn der Corona-Krise eine etwas vorsichtigere Haltung angenommen und Emerging Markets-Bonds untergewichtet und Positionen im High Yield-Segment, welches wir zu einem kleineren Anteil berücksichtigen dürfen gemäß den Anlagerichtlinien dieses Fonds, hatten wir fast vollständig verkauft. Dies erfolgte aufgrund der Tatsache, da wir uns am Ende des Kreditzyklus befinden. Die Kursrückgänge auf breiter Front betrafen zwar auch den Fonds, aber im Rahmen. Übergewichtet sind wir aktuell im Bereich Finanzen, also bei Versicherungsunternehmen und Banken, sowie in den Segmenten Technologie, Telekommunikation und Consumer. Mit einer durchschnittlichen Rendite von 2,2 Prozent im Fonds sind Corporates weiter attraktiv und im Quervergleich auch zu allen übrigen Asset-Kategorien sicherlich sehr interessant. Gute Schuldner stehen im Fokus und sind speziell auch bei Nachranganleihen (zum Beispiel Hybride oder Cocos) sehr wichtig“, so Pedrini abschließend.
https://www.fixed-income.org/
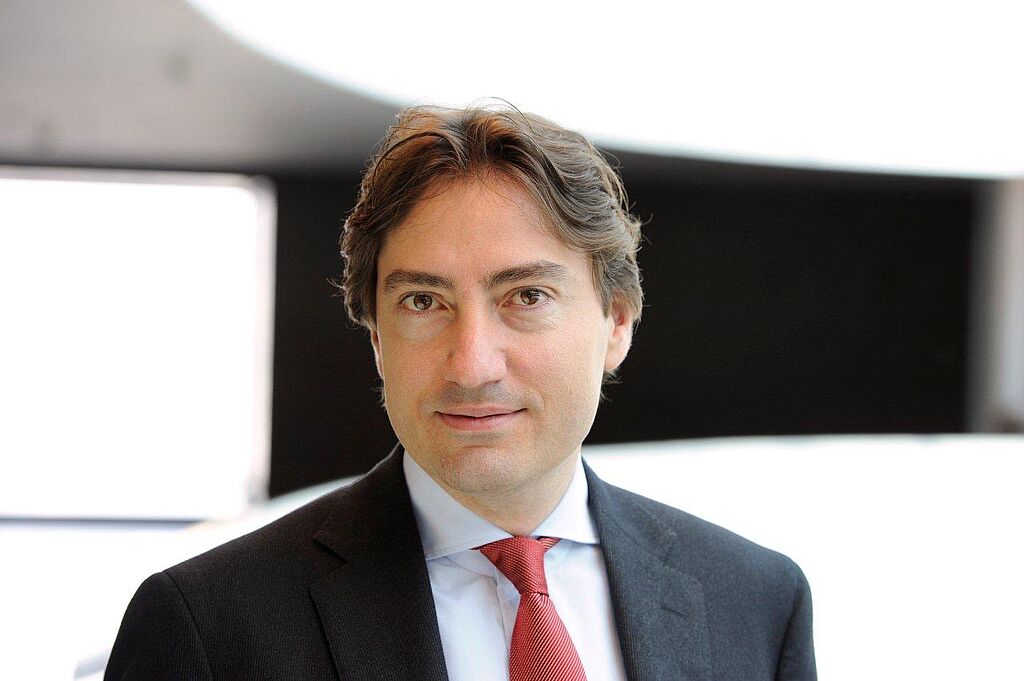
Foto: Maurizio Pedrini © Swisscanto Invest













