
Die eskalierende Pandemie hat dramatische Folgen fu?r Familien, die Gesellschaft und die Märkte. Viele Investoren sehen bei steigenden Märkten vor allem das Gewinnpotenzial und bei fallenden die Verlustrisiken. Dabei sollte es genau umgekehrt sein.
Ändern Sie Ihre Prioritäten
In den letzten Jahren haben wir uns intensiv mit der schon fast systemischen Fehlallokation von Kapital befasst. Die Unternehmen wollten ihren Aktienkurs steigern, indem sie durch Aktienru?ckkäufe und höhere Dividenden ihren Investoren Kapital zuru?ckgeben. Möglich wurde dies durch historisch niedrige Zinsen und enge Credit Spreads. Auf produktive langfristige Investitionen wurde hingegen oft verzichtet. Durch die Fehlallokation stiegen Unternehmensgewinne und Margen auf Allzeithochs, und die Bewertungen waren nicht weit davon entfernt. Aber damit kann man bestenfalls einen Kurzstreckenlauf gewinnen – und keinen Marathon. COVID-19 hat dann aufgedeckt, wie anfällig die aufgeblähten Gewinne und die Weltwirtschaft waren.
Jetzt sollte man auf neue Chancen setzen. Welche Unternehmen werden u?berleben, und wer wird gestärkt aus der Krise hervorgehen, wenn die Hälfte der Wettbewerber verschwunden ist? Nach der Krise du?rften Firmen ohne kurzfristigen Finanzbedarf interessant sein, deren Produkte die Menschen brauchen oder wollen, und die vom Markt völlig zu Unrecht abgestraft worden sind. Solche Firmen haben wir im Blick.
Die Marktliquidität bleibt schlecht, du?rfte sich aber bessern
Vielleicht lassen sich solche Chancen aber erst nutzen, wenn die Marktliquidität wieder besser geworden ist. Aktien zu kaufen oder zu verkaufen, bleibt schwierig. Die ju?ngsten Maßnahmen der Fed nehmen aber etwas Druck vom Geldmarkt. Wenn er illiquide ist, kommt es auch an allen Finanzmärkten zu Störungen; ein funktionierender Markt fu?r kurzfristige Finanzierungen hat daher höchste Priorität. Die Notenbanken können zwar keine Pandemie oder Ölkrise verhindern, wohl aber sicherstellen, dass das Finanzsystem nicht stockt. Viele Wall-Street-Firmen arbeiten in diesen Tagen virtuell. Sie haben ihre Händler und Portfoliomanager in Notbu?ros – Disaster Recovery Sites – oder ins Homeoffice geschickt. Die MFS-Investmentteams können sich per Videokonferenz besprechen, und die Treffen mit Vertretern unserer Portfoliounternehmen finden ebenso virtuell statt wie deren Roadshows. Trotz der räumlichen Distanz hat sich nicht viel geändert. Außerdem pru?fen wir in diesen sehr volatilen Zeiten die Risiken häufiger als sonst.
Die Glaskugel ist tru?b
Wenn so viele Industrieländer stillstehen, sind Gewinnprognosen äußerst schwierig. Noch größer wird die Herausforderung aber durch den Ölpreisverfall. Die Märkte mu?ssen zurzeit zwei Schocks gleichzeitig verarbeiten – und das in einer Zeit, wo die buchungstechnisch aufgeblähten Gewinne zuru?ckgehen und die Notenbanken ihr Instrumentarium weitgehend ausgeschöpft haben. Ich glaube nicht, dass man die Folgen des Ölpreiskriegs und die des Coronavirus einfach addieren kann. Die beiden Krisen werden sich gegenseitig verstärken. Unternehmensgewinnprognosen auf Indexebene sind 2020 daher extrem unsicher. Mit unseren regelmäßigen Fundamentalanalysen von Unternehmen wollen wir aber langfristig interessante Qualitätstitel finden.
Portfolio-Triage
Im Grunde fu?hren die Portfoliomanager so etwas wie eine Triage durch. Sie u?berlegen, welche Unternehmen trotz weltweiter Liquiditätsklemme, tiefer Rezession und Ölpreisen unter 30 US-Dollar – um nur einiges zu nennen – u?berleben können. Und sie fragen sich, wie lange die u?berlebenden Firmen unter der derzeitigen Entwicklung leiden. Mu?ssen sie neue Aktien begeben und damit das Kapital der Altaktionäre verwässern? Werden die Gewinne je Aktie jahrelang niedriger sein? Und werden wir eine neue Generation von Zombie-Unternehmen heranzu?chten?
Zu all dem muss man sich in den kommenden Monaten eine Meinung bilden. Wir mu?ssen die Unternehmen auswählen, die unserer Ansicht nach u?berleben werden. Dann mu?ssen wir sie analysieren, um neue Chancen zu nutzen.
https://www.fixed-income.org/
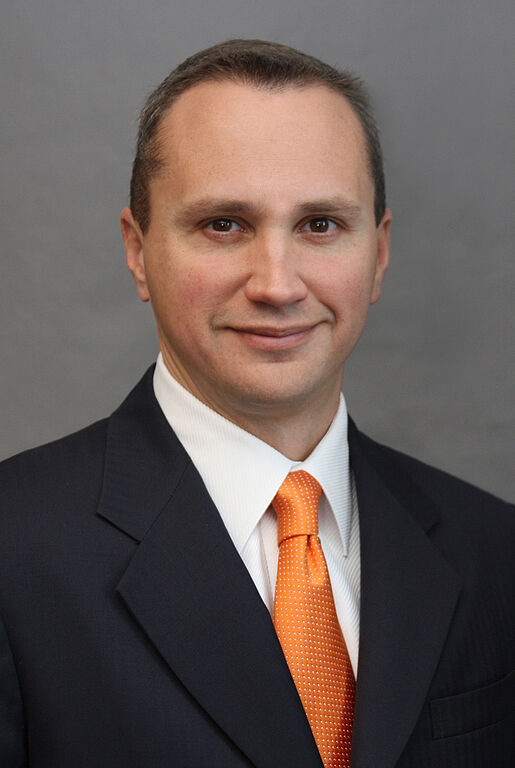
(Foto: Robert M. Almeida, Jr. © MFS Investment Management)













