
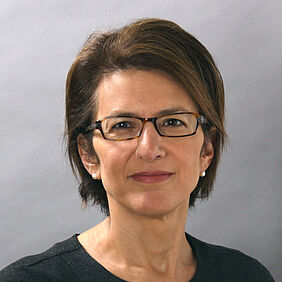
Die Aussichten für Schwellenländeranleihen sind so gut wie seit Jahren nicht mehr. Dieser Ansicht ist Denise Simon, Co-Head im Emerging Market Debt-Team bei Lazard Asset Management: „Dank einer seltenen Kombination aus hohen Renditen, attraktiven Bewertungen und einem günstigen globalen Umfeld – einschließlich des Potenzials für ein höheres Wachstum in China – könnten wir bei Hart- als auch bei Lokalwährungsanleihen in den nächsten 12 Monaten sogar aktienähnliche Erträge im niedrigen zweistelligen Bereich sehen.“
Das hohe Ertragspotenzial sei vor allem auf die hohen Renditen zurückzuführen. Bei EM-Hartwährungsanleihen liege die Rendite gemessen am JP Morgan Emerging Markets Bond Index Global Diversified derzeit bei rund 8,5 Prozent und sei damit so hoch wie seit der globalen Finanzkrise nicht mehr. „Die hohe Rendite spiegelt zum einen den Schmerz wider, der durch die steigenden US-Treasury-Renditen in Folge mehrerer massiver Leitzinsanhebungen durch die US-Notenbank verursacht wurde“, erläutert Denise Simon. „Zum anderen ist sie auf die Spread-Ausweitung infolge der Verschärfung der Finanzierungsbedingungen und der weit verbreiteten Risikoaversion im vergangenen Jahr zurückzuführen.“
Insbesondere das Segment der EM-Unternehmensanleihen in US-Dollar biete mit einem Renditeniveau von aktuell mehr als 7 Prozent (einem Niveau, welches zuletzt während der Finanzmarktkrise erreicht worden sei) und einer historisch niedrigen Volatilität unter Risiko-Ertrags-Gesichtspunkten interessante Anlagemöglichkeiten.
Bei EM-Lokalwährungsanleihen seien die Renditen 2022 deutlich angestiegen, sodass auch diese nahe an den Höchstständen nach der globalen Finanzkrise liegen würden. Die Zentralbanken der Schwellenländer hätten mit der geldpolitischen Straffung bereits Anfang 2021 begonnen, also fast ein ganzes Jahr vor der Fed, was den Schwellenländern geholfen habe, den Sturm steigender globalen Renditen im Jahr 2022 einigermaßen zu überstehen.
Denise Simon hält fest: „Diese Renditeniveaus dürften Anlegern ein gesundes Polster gegen die Volatilität der Zinssätze, Spreads und Währungen bieten. Die hohen einstelligen Renditen in den Schwellenländern machen die Anlageklasse so attraktiv wie seit Jahren nicht mehr.“
Nachlassende Inflation
Auch das globale Umfeld sei heute sowohl für festverzinsliche Anlagen als auch für Schwellenländeranlagen in Gänze günstiger als zu Beginn des Jahres 2022. So habe die hartnäckig hohe Inflation, die die globalen Märkte im Jahr 2022 belastete, endlich ihren Wendepunkt erreicht – sowohl in den USA als auch in den Schwellenländern. „In den Emerging Markets scheint die Inflation im September ihren Höhepunkt erreicht zu haben, und wir erwarten einen allmählichen Rückgang im ersten Quartal 2023, gefolgt von einem schnelleren Absinken im weiteren Jahresverlauf“, erläutert Denise Simon. „Die aggressive Straffung der Zentralbanken auf der ganzen Welt zeigt Wirkung, und obwohl sich die Länder in unterschiedlichen Phasen ihrer Straffungszyklen befinden, scheint ein Ende der restriktiven Maßnahmen für viele in Sicht zu sein.“ Simon und ihr Team gehen davon aus, dass die Renditen sinken werden, wenn der Markt beginnt, Zinssenkungen in vielen Schwellenländern in den nächsten zwölf Monaten einzupreisen. „Deshalb glauben wir, dass die Rallye im vierten Quartal des Jahres 2022 nur der Anfang eines deutlichen Rückgangs der lokalen Renditen im Jahr 2023 sein könnte, während die nachlassende Inflation auch den Schwellenländerwährungen Auftrieb verleihen dürfte“, so die Expertin.
Wiederöffnung der chinesischen Wirtschaft
Positiv für die Schwellenländer sei zudem die Wiederöffnung der chinesischen Wirtschaft. Im Dezember hatte die chinesische Führung angekündigt, die Covid-Beschränkungen früher als erwartet zu lockern. „Dies ist eine wichtige Entwicklung für die Schwellenländer“, erklärt die Portfoliomanagerin. „Vor der Ankündigung lag der Marktkonsens für das chinesische Wachstum im Jahr 2023 bei 3,5 bis 4 Prozent; mit der Lockerung der Covid-Maßnahmen haben wir unsere Schätzung auf rund 5 Prozent nach oben korrigiert.“ Ein höheres Wachstum in China dürfte sich aus Sicht der EMD-Expertin am deutlichsten in steigenden Rohstoffpreisen, einer Verengung der Spreads (vor allem bei Hochzinsländern) und einer Aufwertung der Schwellenländerwährungen (vor allem der asiatischen Währungen) gegenüber dem US-Dollar niederschlagen.
Erneute Mittelzuflüsse
Darüber hinaus könnten markttechnische Faktoren der Anlageklasse zusätzlichen Rückenwind geben. Schwellenländeranleihen hätten im Jahr 2022 Rekordabflüsse von mehr als 87 Milliarden US-Dollar verzeichnet, was mehr als 10 Prozent der Anlageklasse entspreche. Als sich die Performance zum Jahresende jedoch ins Positive gedreht habe, seien die Mittelzuflüsse ebenfalls gestiegen. „Historisch gesehen gibt es eine sehr starke Korrelation zwischen Performance und Mittelzuflüssen, so dass, wenn unsere Renditeerwartungen eintreten, die erneuten Zuflüsse für zusätzlichen Rückenwind bei den Spreads und der Währungsaufwertung sorgen könnten“, so die Expertin.
Risiko einer Rezession bleibt bestehen
Das größte Risiko für Schwellenländeranlagen stelle eine Rezession dar: „Mit ziemlicher Sicherheit würde eine Rezession zu einem erneuten Einbruch bei den Schwellenländern führen, wobei das Ausmaß von der Länge und Schwere des Abschwungs abhängen würde“, sagt Denise Simon. Warum sie und ihr Team dennoch einen konstruktiven Blick auf Schwellenländeranleihen haben? „Die Vorhersage des genauen Zeitpunkts einer Rezession ist selbst unter den besten Umständen schwierig, und bei Renditen von rund 8 Prozent sind wir der Ansicht, dass die Opportunitätskosten eines Nichtinvestierens einfach zu hoch sind“, so die Expertin.
Fazit: Positiver Ausblick, aber Rezession im Blick halten
Denise Simon resümiert: „Angesicht der hohen Renditen und des verbesserten globalen Umfelds sind die Aussichten für Schwellenländeranleihen so gut wie seit mehreren Jahren nicht. Dennoch müssen die Risiken weiterhin genau beobachtet werden, insbesondere jene im Zusammenhang mit einer Verlangsamung des Wachstums.“
Über Lazard Asset Management LLC
Als indirekte Tochtergesellschaft von Lazard Ltd (NYSE: LAZ) bietet Lazard Asset Management (LAM) weltweit eine breite Palette von Aktien-, Anleihen- und alternativen Investmentprodukten. LAM und verbundene Vermögensverwaltungsgesellschaften der Lazard-Gruppe verwalten ein Kundenvermögen in der Höhe von rund 214,6 Milliarden Euro (vorläufiges Ergebnis, Stand: 30. November 2022).
www.fixed-income.org
Foto: Denise Simon © Lazard Asset Management













