
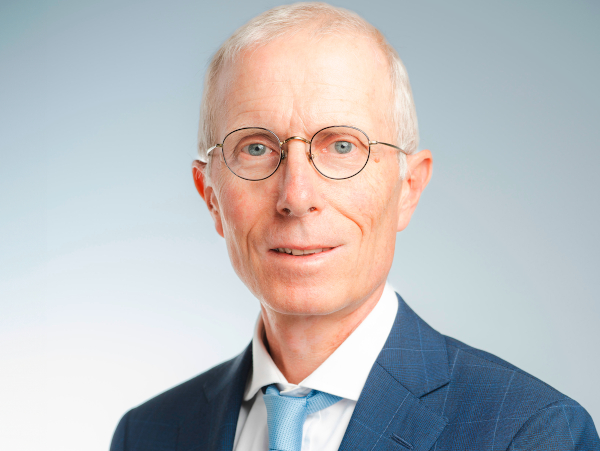
Die börsennotierten Immobilienmärkte haben turbulente Zeiten hinter sich. Olivier Hertoghe, Fund Manager Fundamental Equity bei DPAM, sieht jetzt aber einige Anzeichen für den Wendepunkt:
1. Sinkende Risikoaufschläge
Im Jahr 2022 herrschten im Immobiliensektor extreme Refinanzierungsängste. Diese ließen die Risikoaufschläge (Spreads) auf fast 300 Basispunkte ansteigen. Damit kletterten die Aufschläge für Immobilienunternehmen viel stärker als für andere Nicht-Finanzsektoren. Seit Ende 2022 sind die Spreads jedoch zurückgegangen, auch im Vergleich zu anderen Sektoren. Noch immer aber liegen sie überdurchschnittlich weit über denen anderer Nicht-Finanzunternehmen. Es gibt also Spielraum für eine weitere Verringerung dieser Spreads.
2. Stabilisierung der Swap-Sätze
Die andere Komponente der Fremdkapitalkosten, der Swap-Satz, ist seit seinem Höchststand im Jahr 2023 auf dem Weg nach unten. Derzeit stagnieren die Swap-Sätze, ein Zeichen der abwartenden Haltung des Marktes gegenüber möglichen Zinssenkungen. Dank niedrigerer Risikoaufschläge und Swap-Sätze sind die Gesamtkosten für neue Finanzierungen von 6% im Jahr 2022 auf etwa 4% gesunken. Dies senkt die Hürde für neue und die Refinanzierung bestehender Projekte erheblich, was die Attraktivität des Sektors erhöht.
3. Wiedereröffnung des Anleihemarktes
Der Anleihemarkt war für den Immobiliensektor nie vollständig geschlossen, aber Anleihen zu begeben war für Immobilienunternehmen unerschwinglich im Vergleich zur Aufnahme von Darlehen. Diese Situation hat sich inzwischen gebessert; eine Reihe erfolgreicher Anleiheemissionen belegen das zurückgewonnene Vertrauen in den Markt. Die Banken werden daher nicht die gesamte Last der Refinanzierung fällig werdender Anleihen schultern müssen. Auf dem Höhepunkt der Inflationskrise war das eine große Sorge.
4. Kontrollierter Anstieg der durchschnittlichen Verschuldungskosten
Die durchschnittlichen Fremdkapitalkosten im Immobiliensektor tendieren nach oben; dieser Anstieg ist jedoch allmählich und kontrollierbar, vor allem dank eines strategischen Finanzmanagements mit langen Laufzeiten, festen Zinssätzen und umfassenden Absicherungsstrategien. Diese Maßnahmen tragen dazu bei, Rückzahlungspläne zu stabilisieren und vor Zinsschwankungen zu schützen. Die Grenzkosten der Verschuldung sind seit Mitte 2023 gesunken und im Jahr 2024 bisher stabil geblieben. Infolgedessen steigen die durchschnittlichen Kosten der Verschuldung langsamer, als auf dem Höhepunkt der Inflationskrise erwartet wurde.
5. Wiederaufleben der positiven Renditelücke
Der Abstand zwischen den Immobilienrenditen und den Swap-Sätzen ist wieder im positiven Bereich. Das Geschäftsmodell, Geld zu leihen, um in Immobilien zu investieren, ist damit wieder wirtschaftlich tragfähig. Dies sollte dazu beitragen, den Direktmarkt für Transaktionen wieder zu öffnen. Preise dürften damit leichter gebildet werden und Anlegern mehr Klarheit über die Börsenwerte verschaffen, so dass weniger hohe Abschläge auf den Nettoinventarwert (NAV) erforderlich sind.
6. Starke Betriebskennzahlen
Die Ergebnisse zum Geschäftsjahr 2023 lassen die operative Stärke des Immobiliensektors erkennen. Die Lage ist anhaltend robust bei hohen Belegungsraten und wachsenden Mieten. Die Tatsache, dass Immobilienunternehmen den Inflationsdruck in Form höherer Mieten weitergeben konnten, zeigt ihre Marktmacht dank einer günstigen Dynamik von Angebot und Nachfrage. In der Tat sind die Leerstandsquoten in Europa weitaus gesünder als in Asien und den USA, insbesondere in den Teilsektoren Büro und Einzelhandel.
7. Sinkende Verschuldung
In den Jahren der quantitativen Lockerung haben sich die europäischen Immobilienunternehmen stark verschuldet, insbesondere auf dem Kontinent. Dies war ein Hauptfaktor für den starken Anstieg der Risikoaufschläge. In der Zwischenzeit haben die Managementteams von Immobilienunternehmen die Bedenken der Anleger erkannt und damit begonnen, ihre Verschuldung abzubauen. In der Folge dürften sich die Aktienkurse und das Investitionsumfeld stabilisieren. Da die Beleihungsquoten und die Nettoverschuldung im Verhältnis zum EBITDA direkt mit der Fähigkeit eines Unternehmens korrelieren, seine Schulden zu verwalten und zu bedienen, gibt eine Reduzierung dieser Verschuldungsquoten den Anlegern die Gewissheit, dass der Sektor langfristig lebensfähig ist und wirtschaftlichen Schwankungen standhält.
8. Attraktive Bewertungen
Europäische Immobilienaktien werden mit erheblichen Abschlägen zu ihrem NAV gehandelt. Ein Abschlag ist gerechtfertigt, wenn große Ungewissheit über die künftigen Betriebs- und Finanzkennzahlen herrscht. Allerdings erreichen die Börsenwerte in Europa so langsam die Talsohle und die durchschnittlichen Fremdkapitalkosten sind besser absehbar. Gleichzeitig bleiben Mietwachstum und Auslastung robust. Daher sind pessimistisch diskontierte Aktienkurse für europäische Immobilien nicht mehr gerechtfertigt. Die Abschläge dürften auf einen historischen Durchschnittswert absinken, indem die Aktienkurse steigen. Die derzeitigen Bewertungen machen europäische Immobilien im Vergleich zur Vergangenheit und zu anderen Regionen zu einer attraktiven Anlagemöglichkeit.
9. Steigende Allokationen
Europäische börsennotierte Immobilien wurden in den Jahren 2022 und 2023 von Hedgefonds stark leerverkauft und von Long-only-Anlegern deutlich untergewichtet. Inzwischen gehört der Sektor nicht mehr zu den am meisten geshorteten; Generalisten sind bei Investments in den Bereich weiterhin vorsichtig. Sobald mehr Gewissheit über das Ausmaß und die Geschwindigkeit der Leitzinssenkungen besteht, rechnen wir mit einem deutlichen Anstieg der Allokationen in Immobilien. Dies sollte zu einem Kursanstieg beitragen und würde zusätzliches Kapital in den Markt bringen sowie die Liquidität und Tiefe des Marktes erhöhen. In der Folge können weitere Investments in diesen Markt fließen.
Die hohen Abschläge auf die NAVs scheinen nicht mehr gerechtfertigt. Obwohl der Weg zu normalisierten Vermögenspreisen und Aktienkursen noch nicht abgeschlossen ist, wird das Umfeld zunehmend günstiger. Könnte dies der Wendepunkt sein, auf den wir bei europäischen börsennotierten Immobilien gewartet haben? Vielleicht ist es der ideale Moment, um das Portfolio für einen bedeutenden Aufschwung zu positionieren.
www.fixed-income.org
Foto: Olivier Hertoghe © DPAM











