
Nach Angaben von Colliers zeigte sich das Gesamtjahr 2023 im institutionellen Wohninvestmentsegment mit einem Transaktionsvolumen von 8,8 Milliarden Euro verhaltener als erwartet. Nach einem schwachen dritten Quartal deutet die spürbare Belebung im vierten Quartal (stärkstes Quartal mit 2,9 Mrd. Euro) aber auf allmählich wieder anziehende Marktaktivitäten hin. Das Jahresergebnis lag um 39 Prozent unter dem des Vorjahres (14,4 Milliarden Euro) und verfehlte den Zehnjahresdurchschnitt um 57 Prozent. Mit 5,4 Milliarden Euro entfielen rund 61 Prozent des Investmentumsatzes auf Portfoliotransaktionen (Vorjahr 45 Prozent). Marktprägend waren insbesondere die Verkäufe von der VONOVIA SE an Apollo sowie an CBRE Investment Management. Vom Gesamttransaktionsvolumen entfielen 41 Prozent bzw. 3,7 Mrd. Euro auf die A-Städte (Vorjahreszeitraum 42 Prozent) mit einer starken Konzentration auf Berlin (rund 2,0 Mrd. Euro) und München (rund 800 Mio. Euro).
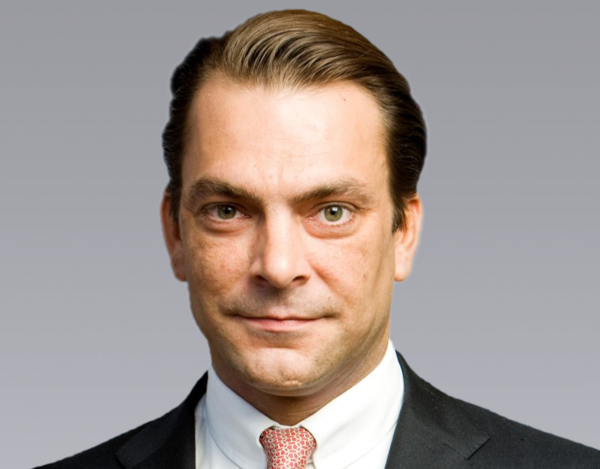
Felix von Saucken, Head of Residential Germany bei Colliers: „Die gestiegene Marktaktivität im vierten Quartal zeigt, dass sich die Preisvorstellungen von Käufern und Verkäufern weiter angenähert haben und somit wieder vermehrt Transaktionen über die Ziellinie kommen. Die Annäherung der Preisvorstellungen sehen wir auch bei den Anfangsrenditen mit einem im vierten Quartal stabilem Niveau der Spitzenrendite von 3,85 Prozent für Bestandsobjekte in den A-Städten und 4,50 Prozent an anderen Standorten.“
Investorenfokus auf Bestandsobjekten – Projekte und Forward Deals aktuell mit geringer Relevanz
Produktseitig richtet sich die Nachfrage auch weiterhin auf Bestandsobjekte, während bei Forward Deals und Neubauprojekten eine geringe Transaktionstätigkeit zu sehen ist. Die Rendite bei Letzteren lag im Jahresschlussquartal stabil bei 3,80 Prozent in den A-Städten und 4,30 Prozent an anderen Standorten. Das Käuferinteresse wird 2024 voraussichtlich auch auf notleidende Projekte, Insolvenzen und im Baustopp befindliche Neubauprojekte gerichtet sein, so dass im Jahresverlauf 2024 bei sinkenden Zinsen eine erhöhte Investmentaktivität möglich erscheint.
Das Segment Mikrowohnen zeigte sich auch zum Jahresende 2023 verhalten. Die zur Jahresmitte aufgekommene Diskussion um potenzielle Mietregulierungen von möblierten Wohnungen erhöhte die Unsicherheit auf Investorenseite, trotz guter Rahmenbedingungen und gestiegenen Auslastungsquoten. Dies resultierte zum Jahresende in einem weiteren leichten Anstieg der Spitzenrendite um 15 Basispunkte auf aktuell 4,15 Prozent in den A-Städten.
Hohe Mietdynamik der Vorjahre verstärkte sich 2023 nochmals
Das starke Mietwachstum der letzten Jahre hat sich 2023 nochmals beschleunigt. In den A-Städten stiegen die Angebotsmieten im Bestandssegment um rund 8 Prozent, im Neubausegment um rund 9 Prozent. Im Bestandssegment lagen die Mieten in allen A-Städten zum Jahresende 2023 höher als zum Ende des Vorjahres, wobei Berlin mit fast 13 Prozent das größte Plus aufweist. Im Neubausegment war das größte Plus mit 11 Prozent in Frankfurt zu beobachten. Das Mietwachstum ist jedoch kein Großstadtphänomen – betrachtet man Gesamtdeutschland, verteuerten sich die Neuvermietungsmieten von Bestandswohnungen um 5 Prozent, die Neubaumieten um 7 Prozent. Aufgrund des zu erwartenden massiven Rückgangs des Wohnungsneubaus und der daraus bestehen bleibenden Angebotsknappheit erwartet Colliers auch 2024 deutlich steigende Mieten in allen Segmenten.
Ausblick: Nach Preiskorrektur Basis für eine Markterholung 2024 – Mieten weiter im Aufwärtstrend
Emanuel Eckel, Director Market Intelligence & Foresight, sagt: „Eine anhaltend steigende Nachfrage nach Wohnraum verbunden mit einem massiven Rückgang des Wohnungsneubaus wird 2024 dazu führen, dass der Wohnungsmarkt so angespannt sein wird wie seit Jahrzehnten nicht. Der politische Stimulus aus dem 14-Punkte-Plan für mehr Wohnungsbau wird zudem erst mittelfristig Wirkung zeigen. Das Angebot im Mietsegment hat sich zwar mittlerweile auf historisch niedrigem Niveau stabilisiert, aufgrund des zu erwartenden Einbruchs im Neubau ist hier jedoch keine Trendwende zu erwarten. Die hohe Wohnraumnachfrage bei zu geringem Angebot ist die Basis für weitere Mietsteigerungen. Wir erwarten für 2024 Wachstumsraten von mindestens durchschnittlich 3 bis 4 Prozent in den A-Städten.“
Insgesamt ist das Interesse an Wohnimmobilien auf Investorenseite weiterhin hoch. Bei einer erwarteten Stabilisierung der Finanzierungskonditionen im ersten und leicht sinkenden Finanzierungkosten im zweiten Halbjahr erwartet Colliers eine höhere Investmenttätigkeit im Jahresverlauf. Junge ESG-konforme Bestandsobjekte werden dabei erneut im Fokus der Investoren stehen. Auf Käuferseite werden sowohl von institutionellem Kapital als auch von eigenkapitalstarken Akteuren wie Family Offices wesentliche Nachfrageimpulse ausgehen. Auf der Verkäuferseite werden insbesondere Projektentwickler, Distressed Sellers (Insolvenzen) sowie institutionelle Investoren und Bestandshalter aufgrund von Liquiditätsdruck aktiver sein als 2023.
Das Gesamtjahresergebnis wird insbesondere davon abhängen, wie sich die Verkaufs- und Portfoliobereinigungsprozesse großer Bestandshalter im Jahresverlauf entwickelt und ob sich die Segmente Projekte und Forward Deals beleben. Vor diesem Hintergrund hält Colliers in einem verbesserten Gesamtumfeld für Wohnimmobilien ein Gesamtjahresergebnis von über 10 Milliarden Euro für möglich.
www.fixed-income.org
Foto: Felix von Saucken © Colliers













