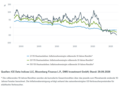
Wir gehen davon aus, dass die Zinsen für US-Staatsanleihen mit langer Laufzeit in letzter Zeit aufgrund einer Kombination mehrerer Faktoren gestiegen sind: 1) starkes Wachstum, 2) ein kräftiger Anstieg des Angebots an langfristigen Anleihen mit hohem Rating, 3) größere Unsicherheit hinsichtlich der Inflation und 4) eine Normalisierung der Terminprämien, da die Zentralbanken keine Staatsanleihen mehr stützend kaufen. Wir sehen darin keinen Grund zur Sorge.
Allerdings lässt sich nicht leugnen, dass die Verschuldungssituation in den USA immer weniger tragfähig erscheint. Die Zentralbanken kaufen keine Staatsanleihen mehr zur Stützung des Marktes, und die politische Führung in Washington übt ihre Macht sowohl auf dem Markt als auch gegenüber geopolitischen Gegnern auf immer unkonventionellere Weise aus. Wir glauben, dass dies dazu beitragen könnte, dass Anleger die Schuldenlast stärker als bisher berücksichtigen, wenn sie US-Staatsanleihen im Vergleich zu anderen Alternativen bewerten.
Bislang haben die USA davon profitiert, dass sowohl ihre Währung als auch ihre Staatsanleihen als die ultimativen sicheren Häfen auf den globalen Finanzmärkten gelten, und die USA haben daher nicht die disziplinierende Kraft des Marktes zu spüren bekommen, wenn sie eine unverantwortliche Finanzpolitik betreiben – so wie es Länder in Europa und in den Schwellenländern seit langem erleben. Dies könnte sich nun ändern. Ein positiver Aspekt, der sich daraus ergeben könnte – wie Finanzminister Scott Bessent bereits angedeutet hat –, ist, dass die USA Maßnahmen ergreifen müssen, um zu verhindern, dass die Schuldenlast weiterhin in gleichem Maße ansteigt.
Der Markt hat eine selbstkorrigierende Wirkung
Angesichts der oben genannten Argumente schließen wir nicht aus, dass die Zinsen für Staatsanleihen mit langer Laufzeit in Zukunft weiter leicht steigen könnten, da alle vier Punkte die Zinsen weiterhin etwas nach oben treiben könnten. Wir sind jedoch nicht sonderlich besorgt über einen starken und unkontrollierten Zinsanstieg oder eine Wiederholung der Ereignisse von 2022.
Der Grund, warum wir keinen starken und unkontrollierten Zinsanstieg befürchten, ist zweierlei. Erstens ist es offensichtlich, dass die politische Führung in den USA hohe Marktzinsen ablehnt und Maßnahmen ergreifen wird – hoffentlich fundamentale (d. h. schuldenreduzierende) –, um die Zinsen zu senken. Zweitens hat der Markt einen selbstkorrigierenden Effekt. Auch wenn die Terminprämie in letzter Zeit gestiegen ist, sind es nach wie vor die Erwartungen hinsichtlich des Leitzinses der Zentralbank in den kommenden Jahren, die den größten Einfluss auf die Entwicklung der langfristigen Staatsanleiherenditen haben.
Diese Erwartungen werden von den Wachstums- und Inflationserwartungen bestimmt. In einem Szenario, in dem die Marktzinsen aufgrund von Sorgen um die US-Schuldenlast stark ansteigen, würde sich dies negativ auf die Wachstumsaussichten auswirken. Zum einen, weil hohe langfristige Zinsen die Aktivität auf dem Immobilienmarkt dämpfen, und zum anderen, weil ein solcher Zinsanstieg wahrscheinlich zu einem Einbruch am Aktienmarkt führen würde. Ein erheblicher Einbruch am Aktienmarkt wirkt sich negativ auf das Vermögen wohlhabender US-Amerikaner aus, und da diese einen großen Teil des gesamten privaten Konsums ausmachen, der für das BIP-Wachstum von großer Bedeutung ist, besteht ein klarer Zusammenhang zwischen Einbrüchen am Aktienmarkt und dem BIP-Wachstum.
Mit sinkenden Wachstumsaussichten werden die Erwartungen hinsichtlich des Leitzinses der Zentralbank entsprechend nach unten korrigiert, was wiederum die langfristigen Zinsen senken wird. Dies ist der selbstkorrigierende Effekt, weshalb wir keinen unkontrollierten und anhaltenden Anstieg der langfristigen Zinsen befürchten. Die oben beschriebene Dynamik könnte zu einer Phase führen, in der gleichzeitig sowohl die Zinsen steigen – d. h. die Kurse von Anleihen fallen – als auch die Aktienmärkte nachgeben, doch wird diese Phase wahrscheinlich nicht so stark ausfallen oder so lange andauern wie im Jahr 2022.
Was bedeutet das für die Vermögensallokation?
Die Entwicklung der Finanzmärkte vorherzusagen, ist immer mit großer Unsicherheit verbunden. Genau das ist ein wichtiges Argument für eine diversifizierte Geldanlage, d. h. dafür, das Vermögen so breit wie möglich zu streuen, sowohl in Aktien als auch in Anleihen. Auch innerhalb der Aktien und Anleihen ist es ratsam, die Anlagen gut zu streuen, um eine bestmögliche risikobereinigte Rendite zu erzielen.
Auch wenn Aktien in der Regel eine bessere Rendite bieten als sichere Anleihen, sind wir der Meinung, dass es sich immer lohnt, einen Teil der Ersparnisse in sichere Anleihen mit langer Laufzeit anzulegen. Diese haben mittlerweile ein hohes Niveau erreicht, was eine gute laufende Rendite bietet. Wie oben beschrieben, könnten weitere Zinsanstiege negative Kurseffekte nach sich ziehen; solange der Zinsanstieg jedoch moderat ausfällt, wovon wir ausgehen, werden die hohen laufenden Zinsen dies weitgehend kompensieren.
Solange die Erwartungen hinsichtlich des künftigen Leitzinses der Zentralbank weiterhin der wichtigste Treiber für die Entwicklung langfristiger, sicherer Anleihen sind, bieten diese dem Portfolio Sicherheit in Zeiten von Aktienmarktkorrekturen und allgemeiner Negativstimmung am Markt. Wie oben beschrieben, werden dann in der Regel die Erwartungen hinsichtlich der Zentralbankzinsen sinken, was zu Kursanstiegen bei langfristigen, sicheren Anleihen führen wird.
In einem Szenario, in dem die Zinsen stark ansteigen und nicht mehr von den Erwartungen hinsichtlich der Zentralbankzinsen, sondern von Sorgen um die Schuldendienstfähigkeit des Staates bestimmt werden, würde ein aus Aktien und Anleihen bestehendes Portfolio durch Kursverluste in beiden Anlageklassen negativ beeinflusst werden.
Wo der Abverkauf in einem solchen Szenario am stärksten ausfallen wird, lässt sich schwer vorhersagen, doch handelt es sich um ein Szenario, das so gravierend ist, dass es im Markt wahrscheinlich kaum sichere Häfen geben wird. Wie oben beschrieben, glauben wir nicht, dass wir derzeit auf ein solches Szenario zusteuern, da der Zinsanstieg offenbar weitgehend durch fundamentale Faktoren und eine Normalisierung der Risikoprämien getrieben wird und nicht durch eine sich abzeichnende Vertrauenskrise.
Daher fühlen wir uns wohl damit, in unseren Fonds eine Übergewichtung an sicheren Anleihen zu halten, die derzeit hohe laufende Zinsen bieten und einen guten Schutz darstellen, falls schwächere Wachstumsaussichten zu Verkäufen bei Aktien und anderen risikoreichen Anlagen führen sollten.
www.fixed-income.org