
Die US-Notenbank Federal Reserve erklärte gestern, dass die Leitzinsen wieder steigen werden. Dies steht im Einklang mit den im vergangenen Jahr von den Zentralbanken gemachten Aussagen, dass drei Erhöhungen möglich sind. Um zu verstehen, wie sich diese Entwicklungen auf die Märkte auswirken könnten, müssen Anleger einen kurzen Blick auf den Jahresanfang werfen.
Der Februar gab der Welt einen ersten Vorgeschmack auf hohe Volatilität. Es ist davon auszugehen, dass sich dies auch im weiteren Jahresverlauf fortsetzen wird. Vor allem, da die Fed und andere Zentralbanken auf der ganzen Welt versuchen, die Liquidität zurückzufahren. Schließlich liegen die Bewertungen der meisten Risikoaktiva wie Unternehmensanleihen und Aktien auf Rekordhöhen.
Die vergangenen Konjunkturzyklen haben gezeigt, dass sich geldpolitische Straffungen der US-Notenbank tendenziell abflachend auf die Zinsstrukturkurve auswirken. Damit das Wachstum anziehen und die Inflation steigen kann, ist eigentlich eine Produktivitätssteigerung notwendig. Aber alle Anzeichen deuten darauf hin, dass die Produktivität noch immer zu gering ist. Sicher: Steuersenkungen werden den Unternehmensgewinnen in den USA einen einmaligen Schub geben. Es ist aber fraglich, ob die Menschen diese Steuerersparnisse letztlich investieren werden, denn der Zugang zu Liquidität war für US-Unternehmen nicht das Hauptproblem. Bei einer eher gedämpften Nachfrage in der gesamten Wirtschaft gibt es keinen wirklichen Anreiz für Unternehmen, das frische Kapital direkt einzusetzen. Inflationsängste, Konjunkturdaten und langfristige Fundamentaldaten (Stichwort: Demographie), hohe globale Verschuldung und technologische Disruption dürften die Renditen von Staatsanleihen noch für einige Zeit unten halten. Die Konsequenz in den kommenden Monaten dürfte mehr Volatilität sein.
Wie könnten sich diese aktuellen Entwicklungen auf die Märkte auswirken?
Das größte geldpolitischen Experiment der Geschichte durch Zinserhöhungen abzuwickeln, während man sich in einer sehr späten Konjunkturzyklusphase befindet, ist ziemlich riskant. Bis heute wurden in den letzten zehn Jahren 15 Billionen Dollar an Zentralbankkäufen getätigt. Dieser Impuls ist seit der Finanzkrise der wichtigste Treiber für Risikoaktiva. Ab 2018 und darüber hinaus wird die Verschärfung der geldpolitischen Risiken die Finanzmärkte verwundbarer machen. Das Risiko-Ertrags-Verhältnis spricht dafür, eher vorsichtig vorzugehen. Das gilt vor allem bei Unternehmensanleihen, wo die risikoadjustierten Spreads in Europa, Großbritannien und den USA wieder auf dem Niveau von 2007 liegen. Früher waren die Zentralbanken kursunempfindliche, marginale Käufer von Krediten, jetzt treten sie wieder in Hintergrund. Die Rentenmärkte müssen jetzt wieder mehr auf eigenen Füßen stehen.
Der US-Verbraucher gerät zunehmend unter Druck und ist gezwungen, Sparvermögen für Einkäufe zu nutzen. Die USA sind eine stark verbrauchergetriebene Wirtschaft: Schätzungen zufolge macht der private Konsum etwa 65-70 Prozent des US-BIP aus. Mit dem Zusammenbruch der Sparquote, den steigenden Kredit- und Autofinanzierungsschulden und Unternehmensschulden auf Rekordhöhen ist es offensichtlich, dass der US-Privatsektor derzeit stark verschuldet ist. Er ist konsequenterweise sehr anfällig auch für nur kleine Zinsanstiege.
Das kommende Jahr dürfte also schwierig und volatiler werden. Hinzu kommen noch politische Bedenken, die sich z.B. beim Steuersenkungspaket Donald Trumps manifestieren oder die wachsende Ungleichheit in den entwickelten Märkten sowie wichtige Wahlen in Lateinamerika. All dies wird die Finanzmärkte weiter beeinflussen.
Was ist für Investoren drin?
Grundsätzlich fließt Kapital in Anleihen statt in Bargeld, da es eine vernünftige Rendite-Alternative darstellt, ohne gleichzeitig das investierte Vermögen zu gefährden. Anleger sollten beachten, dass sie z.B. auch von Sondersituationen profitieren können, wenn etwa kurzfristig Schulden abgebaut werden.
Trotz allem bieten aber die gestiegene Volatilität und die daraus resultierenden Herausforderungen auch Chancen. Angesichts der Risiken ist sicherlich Vorsicht geboten, aber US-Staatsanleihen sind aus unserer Sicht nach wie vor ein guter Weg, um sich gegen Risiken in einem Portfolio abzusichern. Davon abgesehen werden Volkswirtschaften aus Schwellenländern wie Indien immer interessanter. Die Renditen ihrer Staats- und Unternehmensanleihen sind attraktiv, und trotz kurzfristiger Währungsschwächen dürfte die Rupie dank anziehender Konjunktur, anhaltendem Reformwillen und sinkenden Zinsen wieder zulegen.
http://www.fixed-income.org/
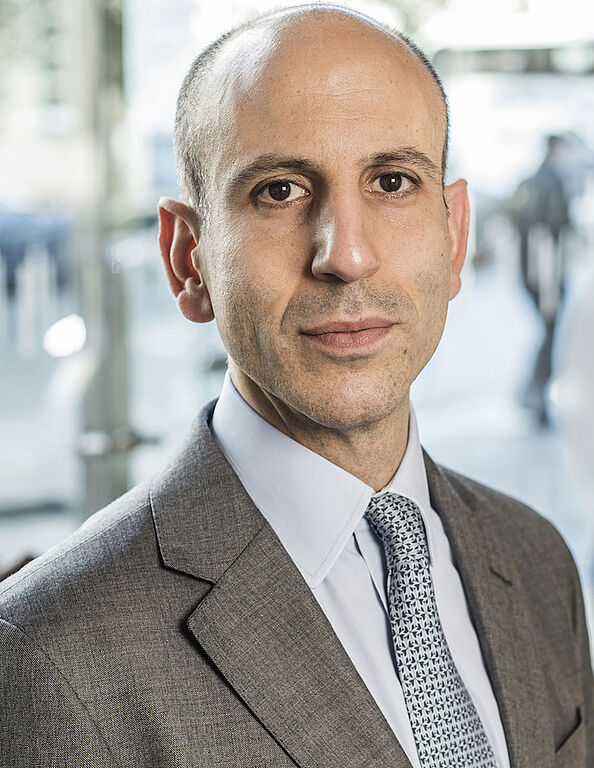
(Foto: Ariel Bezalel © Jupiter Asset Management)













