
Jetzt wieder voll einsteigen, oder angesichts der Marktnervosität vorsichtig bleiben? Wer beides kombinieren möchte, braucht die richtige Diversifikation im Portfolio.
Auch wenn die Gegenbewegung nicht lange auf sich warten ließ, dürften die Marktturbulenzen Anfang des Monats einigen Investoren immer noch in den Knochen stecken. Nicht nur weil einige Kursstürze (vor allem japanischer Anlagen) historische Dimensionen hatten, sondern auch aufgrund des uneinheitlichen Gesamtbilds. Einem extremen Anstieg der Volatiltät der Aktienmärkte stand eine relativ verhaltene Preisreaktion der Unternehmensanleihen1) gegenüber. Während Gold neue Höchststände erklommen hat, handelte Öl trotz Eskalationsgefahr im Nahen Osten in einem relativ engen Band. Umso nervöser waren die Staatsanleihenbesitzer. Sie preisten kurzzeitig die Erwartung ein, dass die Fed noch im September mit einer Zinskürzung um 50 Basispunkte reagieren würde.
Natürlich fahnden die Anleger nach den Ursachen der Marktkorrektur. Vielleicht beginnen jetzt auch einige an den Gewinnprognosen zu zweifeln. So traut der Konsens laut Bloomberg den Firmen des S&P 500 ein zweistelliges Gewinnwachstum im zweiten Halbjahr (im Vergleich zum Vorjahr) zu.
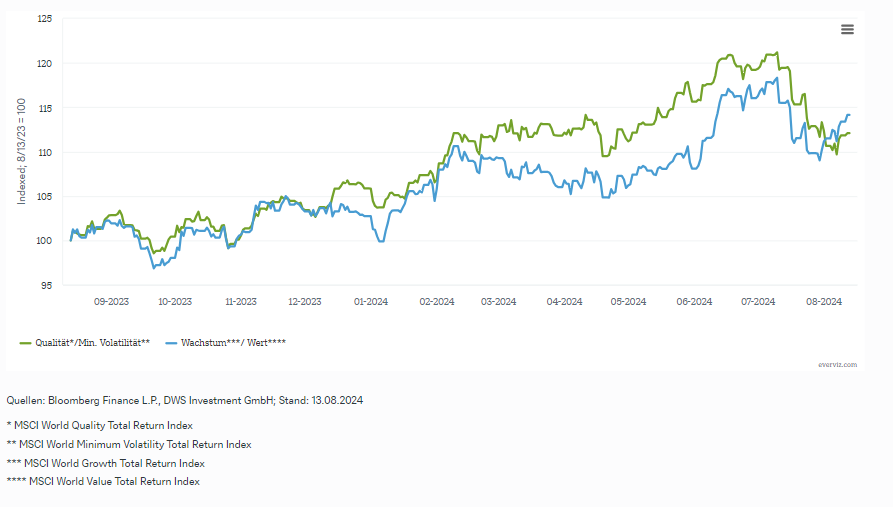
Aber man kann es den Anlegern nicht verdenken, wenn sie sich noch vor Abschluss der Ursachenklärung (die auch fruchtlos enden kann) dafür entscheiden, ein wenig Risiko aus ihren Portfolios zu nehmen, um ihre Nerven zu entlasten. Etwa durch bessere Anlagediversifikation, denn die klassischste unter ihnen funktionierte jüngst wieder: Die Anleihekurse legten zu, als es mit Aktien abwärts ging. Aber auch Aktienportfolios selbst kann man breiter aufstellen. Nicht nur, indem man den Anteil defensiver Titel erhöht, sondern auch, indem man den Anteil der bisher alles dominierenden Technologietitel reduziert. Dies haben wir in unseren Multi-Asset Musterportfolios Anfang Juli getan, als wir vom Faktor „Qualität“ in den Faktor „Minimum Volatilität“ umschichteten - siehe dazu unsere Studie „Zeit für einen Stilwechsel“. Der Indexanbieter MSCI unterscheidet zwischen sieben Faktoren (oder Anlagestilen). Dabei liefen „Wachstum“ und „Qualität“ in den vergangenen zwölf Monaten am besten. Sie werden jedoch stark von den großen Technologiewerten dominiert. Im Qualitätsindex etwa entfallen 38 Prozent der Marktkapitalisierung auf die zehn größten Werte. Im Minimum-Volatilitätsindex sind es hingegen nur 15 Prozent. Wie unser „Chart der Woche“ zeigt, hat der Qualitätsindex über lange Zeit die minimale Volatilität (Min-Vol) geschlagen (ebenso wie Wachstum besser als Substanz lief), doch nach Überschreiten der Aktienhöchststände Anfang Juli, konnte Min-Vol seine defensiven Stärken ausspielen. Wir sehen derzeit keinen Grund, von dieser Strategie abzuweichen, da wir von weiterhin nervösen Märkten ausgehen, bis sich ein klareres Bild der US-Wirtschaft und der Fähigkeit des IT-Sektors, den KI-Boom zu monetarisieren, ergibt.
1) Vor allem die Risikoaufschläge der Unternehmensanleiherenditen gegenüber Staatsanleihen stiegen nur relativ leicht.
Chart: Relative Wertentwicklung Qualität versus Minimum Volatilität und Wachstum versus Substanz
www.fixed-income.org












