Eurizon-Analysen zufolge zeichnet sich 2026 als ein Jahr ab, das durch die Verlängerung des globalen Konjunkturzyklus geprägt ist, dem siebten seit Beginn der Post-Covid-Phase. Der Stabilisierungstrend wird durch eine weiterhin akkommodierende Fiskalpolitik, eine sich in Richtung Neutralität bewegende Geldpolitik und eine weiterhin unter Kontrolle bleibende Inflation gestützt.
In den USA behält die Fiskalpolitik einen moderat expansiven Kurs bei, während in Europa die Wachstumsförderung durch Investitionspläne in den Bereichen Verteidigung und Infrastruktur vorangetrieben wird. Auf monetärer Ebene sind die Zinssätze in der Eurozone bereits an die Inflation angepasst, während die US-Notenbank ihren Kurs der Zinssenkungen fortsetzt. China passt seine Konjunkturmaßnahmen weiter an, um ein Wachstum von rund 5% aufrechtzuerhalten, was zur allgemeinen Stabilität des globalen Konjunkturzyklus beiträgt.
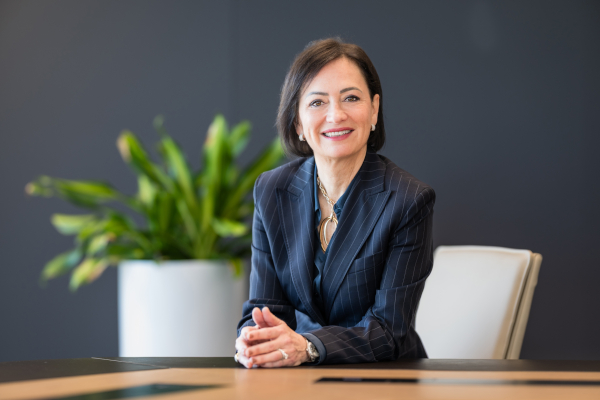
„Das Jahr 2026 beginnt für die Weltwirtschaft ganz im Zeichen der Kontinuität: Wachstum sowie auf Stabilisierung ausgerichtete Fiskal- und Geldpolitik prägen das zentrale Szenario von Eurizon vor dem Hintergrund geopolitischer Unsicherheiten“, erklärt Maria Luisa Gota, Chief Executive Officer und General Manager von Eurizon. „In diesem Zusammenhang bleiben Qualität, Diversifizierung und professionelles Management die wichtigsten Säulen, um einen Zyklus zu meistern, der zwar ausgereift ist, aber dennoch Wert schafft.“
Anleihen
• Das Umfeld stabilerer Zinsen erhöht die Attraktivität festverzinslicher Wertpapiere, die dank ihrer über der Inflation liegenden Kuponerträge und ihrer Funktion als Schutzelement im Falle einer unerwarteten makroökonomischen Abschwächung weiterhin eine zentrale Rolle in den Portfolios spielen.
• Kreditinstrumente weisen komprimierte Spreads auf, stellen aber weiterhin eine bedeutende Quelle für zusätzliche Renditen dar.
• Die Renditen von Staatsanleihen dürften sich im Basisszenario kaum verändern, wie dies bereits 2025 der Fall war. Darauf weisen die 1-Jahres-Forward-Kurven hin, die praktisch mit den aktuellen Spotkurven übereinstimmen.
• In diesem Umfeld würde der Anleger über alle Laufzeiten hinweg einen Kuponertrag oberhalb der Inflationsrate erzielen.
• Gleichzeitig stellt die Duration von Staatsanleihen in den Portfolios eine Form der Absicherung gegen das Risiko einer unerwarteten Konjunkturabschwächung dar, die mit einem Rückgang der Zinssätze und entsprechenden Kapitalgewinnen einhergehen würde und so die Volatilität an den Aktien- und Kreditmärkten abfedern könnte.
• Die alternative Annahme steigender Zinsen wäre hingegen mit einem erneuten Anziehen der Inflation verbunden. Angesichts der bislang geringen Reaktion der Inflation auf die im vergangenen Jahr in den USA beschlossenen Zölle erscheint ein solches Szenario jedoch sehr unwahrscheinlich.
• Der Kreditmarkt weist historisch niedrige Spreads auf, stellt im Referenzszenario jedoch weiterhin eine attraktive Quelle zusätzlicher Renditen gegenüber Staatsanleihen dar.
• Die Fälligkeitsrenditen der Kreditsegmente Investment Grade und High Yield sowie der Schwellenländer sind 2025 insgesamt gesunken. Eine Ausnahme bilden lediglich Investment-Grade-Anleihen der Eurozone, deren Renditen gegenüber Ende 2024 nahezu unverändert blieben. In allen Spread-Segmenten fiel die absolute Rendite damit deutlich positiv aus.
• Aktuell befinden sich die Spreads auf dem niedrigsten Niveau der vergangenen Zyklen, bei rund 80 Basispunkten für Investment Grade in der Eurozone sowie bei etwa 250 Basispunkten für High Yield in der Eurozone und für Schwellenländer.
• Von diesem Niveau aus erscheint der Spielraum für weitere Spreadrückgänge begrenzt. Die Fälligkeitsrenditen von Investment Grade, High Yield und Schwellenländeranleihen liegen jedoch weiterhin deutlich über den Tiefstständen des vorherigen Zyklus, als die Null-beziehungsweise Negativzinspolitik der Zentralbanken sämtliche Zinskurven nach unten gedrückt hatte. In einem Umfeld anhaltender Konjunktur, das die Ausfallraten begrenzt, bleiben diese Segmente daher weiterhin attraktiv.
www.fixed-income.org