
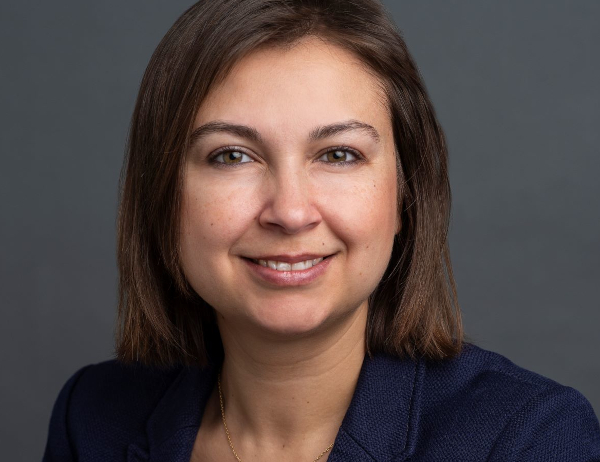
Die FED wird am Mittwoch, den 14. Dezember, ihre geldpolitische Entscheidung bekannt geben. Dies kommentiert Blerina Uruci, US-Chefvolkswirtin bei T. Rowe Price.
Der Vorsitzende Jerome Powell hat im Vorfeld der Sitzung bereits folgende Aussagen gemacht:
(1) Eine Verlangsamung des Zinserhöhungsrhythmus auf 50 Basispunkte (von 75 Basispunkten)
(2) Das Punktdiagramm wird einen Leitzins zeigen, der höher ist als der vom September
(3) Die Reaktionsmechanismen werden breiter gefächert: Anspannung auf dem Arbeitsmarkt, Inflation und Wachstum. Dies unterscheidet sich von der Situation im Jahr 2022, als der Schwerpunkt ausschließlich auf der Inflation und der Steuerung der kurzfristigen Verschärfung der finanziellen Bedingungen lag.
Unsere Erwartung
Eine Anhebung der Federal Funds Rate (FFR) um 50 Basispunkte auf 4,25% bis 4,5%. Meine Einschätzung der Endrate von 5% bleibt unverändert.
Das Risikomanagement wird in den kommenden Monaten anders aussehen. Die Zinssätze sind jetzt restriktiv, die Nachfrage nach Arbeitskräften lässt nach, die Inflation scheint ihren Höhepunkt erreicht zu haben, und die Umfragedaten deuten auf eine Verlangsamung des Wachstums im Jahr 2023 hin.
Dies ist immer noch kein Umfeld, in dem die Fed die Inflation für besiegt erklären kann, da sich die meisten Parameter von einem sehr hohen Niveau aus verlangsamen. Aber es wird für die Fed bald möglich sein, die Zinserhöhungen zu unterbrechen und die geldpolitischen Verzögerungen wirken zu lassen.
Wie meine Prognose im Vergleich zu anderen ausfällt:
Ich rechne weiterhin mit einem Leitzins von 5% (bis zum 1. Quartal 2023), was derzeit mit den Konsenserwartungen und den Marktpreisen übereinstimmt. Die Prognosen der Fed in der Zusammenfassung der Wirtschaftsprojekte (SEP) vom Dezember werden wahrscheinlich eine ähnliche Endrate aufweisen, wenn nicht sogar etwas höher liegen. Meine Prognose für Ende 2023 liegt unter den Erwartungen des Marktes, des Konsenses und der Fed. Angesichts des langen Zeithorizonts für Ende 2023 bin ich überzeugt, dass (1) die Fed ihre Politik leicht lockern wird, sobald wir in eine Rezession geraten, und (2) dass sie im nächsten Lockerungszyklus nicht so schnell an die untere Nullgrenze herankommen wird.
Risiken: Der Bericht über den Verbraucherpreisindex (VPI) für November, der am Tag vor der FED-Ankündigung veröffentlicht wird, wird wahrscheinlich den Ton der Pressekonferenz und die Preisgestaltung für die Februar-Sitzung beeinflussen. Ein deutlich unter den Erwartungen liegender Kernindex würde es dem Vorsitzenden Powell ermöglichen, während der Pressekonferenz ausgewogener zu klingen, obwohl es meiner Meinung nach zu früh wäre, wenn er auf dieser Sitzung eine weitere Verringerung des Anhebungstempos (auf 25 Basispunkte) ankündigen würde. Er wird einen weiteren Monat mit Arbeitsmarkt- und Inflationsdaten abwarten wollen, bevor er sich für eine der beiden Varianten entscheidet.
Ein überraschender Anstieg des Verbraucherpreisindexes würde das Ergebnis der Dezember-Sitzung nicht verändern, da der Vorsitzende Powell die Anhebung um 75 Basispunkte hinter sich lassen und 50 Basispunkte (und irgendwann sogar 25 Basispunkte) als normale Schritte für die künftige Anpassung der Politik ansehen möchte. Wenn beispielsweise die Inflation im nächsten Jahr langsamer sinkt als erwartet und die Wirtschaft nicht schrumpft, könnte er es vorziehen, den Druck der Straffung der Geldpolitik aufrechtzuerhalten, indem er die Zinssätze über das erste Quartal hinaus in Schritten von 25 Basispunkten erhöht.
Was hat sich seit der FED-Sitzung im November geändert?
Die Daten: Die FED hat seit November nur einen zusätzlichen Inflations- und Beschäftigungsbericht erhalten und wird am Tag vor der Bekanntgabe seiner Entscheidung den letzten VPI-Druck erhalten. Was wir über die Wirtschaft im letzten Quartal dieses Jahres erfahren haben, ist, dass die Verbraucherausgaben solide geblieben sind und das BIP auf dem besten Weg ist, in einer Spanne von 2,0% bis 3,0% (saisonbereinigte Jahresrate) gegenüber dem Vorquartal (Q/Q) zu wachsen. Darüber hinaus überraschte die Inflation im Oktober nach unten, wobei die Verlangsamung bei den Warenpreisen eine große Hilfe war.
Der Arbeitsmarkt bleibt jedoch weiterhin sehr angespannt; das Beschäftigungswachstum überraschte im November positiv und das Lohnwachstum beschleunigte sich. Ich würde den Beschäftigungsbericht vom November jedoch vor dem Hintergrund anderer harter und weicher Daten interpretieren, die darauf hindeuten, dass sich die Wachstumsdynamik auf dem Arbeitsmarkt und in der Gesamtwirtschaft im nächsten Jahr stetig abschwächen wird. Der Wohnimmobilienmarkt bleibt mit rückläufigen Verkäufen, Baubeginnen und Hauspreisen als Reaktion auf die höheren Hypothekenzinsen unter Druck.
Die Märkte: Es gab keine größeren Spannungen wie im Vorfeld der FOMC-Sitzung im November, als ein stärkerer USD zu Währungsinterventionen einiger der wichtigsten Handelspartner der USA führte, oder die Unsicherheiten im Zusammenhang mit Liability Driven Investing (LDI) und der Gilt-Krise in Großbritannien. Diese Entwicklungen ließen die Fed innehalten und waren wahrscheinlich ein Faktor, der zu der Entscheidung führte, das Tempo der Zinserhöhungen auf 50 Basispunkte (von 75 Basispunkten) zu verringern. Das vierte Quartal wurde mit einer gewissen Angst vor der Möglichkeit einer Liquiditätskrise bis zum Jahresende erwartet. Das Ausbleiben einer solchen kurzfristigen Krise wird die Fed etwas entlasten, obwohl das Jahr noch nicht zu Ende ist.
Die Marktpreise entsprechen im Großen und Ganzen den Prognosen der Fed für eine Zinserhöhung um 50 Basispunkte im Dezember, und die Wahrscheinlichkeit einer Zinserhöhung um 50 Basispunkte im Februar liegt bei knapp über 50%. Die nächste Auseinandersetzung zwischen dem Markt und der Fed wird die Einpreisung von Zinssenkungen in der zweiten Hälfte des Jahres 2023 sein, da die Meinungsverschiedenheiten über den Endsatz und die Geschwindigkeit, mit der dieser erreicht werden soll, im Moment nicht sehr groß sind.
Die Fed sieht keine Zinssenkungen im Jahr 2023 und ist der Ansicht, dass die Marktpreise nicht mit ihrer Botschaft "länger höher" übereinstimmen, und genau darauf wird sie sich stützen. Da jedoch eine Rezession im nächsten Jahr recht wahrscheinlich ist und sich der Inflationstrend verlangsamt, was zuerst bei den Kerngütern und im zweiten Quartal des nächsten Jahres bei den Unterkünften der Fall sein wird, halte ich Zinssenkungen für das vierte Quartal 2023 für sehr sinnvoll.
www.fixed-income.org
Foto: Blerina Uruci, US-Chefvolkswirtin © T. Rowe Price













