
fixed-income.org: Wie bewerten Sie das aktuelle Umfeld?
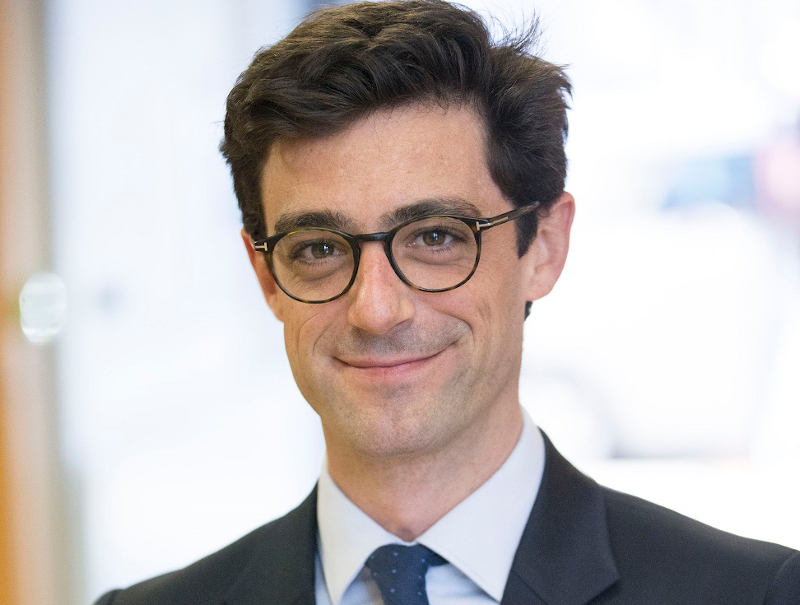
Matthieu Détroyat: Wir befinden uns in einer Gesundheitskrise, die in ihrer Art und in ihrem Ausmaß weitgehend einzigartig ist. Entsprechend beispiellos waren auch die Reaktionen der europäischen Regierungen sehr bald nach dem Auftreten des Virus. Ebenfalls beispiellos waren Ausmaß und Geschwindigkeit der Reaktionen der Zentralbanken. Dies führt uns in eine tiefe, koordinierte globale Rezession.
Wie bei allen Krisen stellt sich die Frage nach den offensichtlichen, kurzfristigen Folgen für die Wirtschaft und zugleich danach, wie der darauffolgende Aufschwung aussehen wird: Wird er in Form eines Vs, wie ein U oder ein L ausfallen? Aus heutiger Sicht sind unserer Meinung nach alle Szenarien möglich.
fixed-income.org: Wie verhalten sich die großen europäischen Aktien mit nachhaltigem Wachstum in diesem Umfeld?
Détroyat: Das Universum der Wachstumstitel verhält sich gut und behält seinen Vorsprung im Vergleich zum Rest des Marktes. Die dafür maßgeblichen Gründe liegen in der Liquidität der Titel und der Qualität der Unternehmen
fixed-income.org: Der Echiquier Major SRI Growth Europe hat sich seit Jahresbeginn im Vergleich gut geschlagen. Was sind die Gründe dafür?
Détroyat: Es stimmt, dass wir mit der Leistung zufrieden sind. Seit Jahresbeginn hat der Echiquier Major SRI Growth Europe 13 Prozent verloren, während der Index um 22 Prozent gesunken ist. Wir liegen also 9 Prozentpunkte vor unserem Referenzindex. Dafür haben wir fünf Gründe identifiziert:
1.) Eine strukturell defensive Positionierung: Es befinden sich 70 Prozent des Portfolios in sogenannten „sichtbaren Wachstumswerten“.
2.) Die Sektorallokation: Wir sind in Sektoren übergewichtet, die sich sehr gut entwickeln, zum Beispiel im Gesundheitswesen.
3.) Das Stockpicking: Wir haben keine verschuldeten Unternehmen oder Unternehmen mit Liquiditätsproblemen im Portfolio.
4.) Gute ESG-Profile: Wir wissen, dass die Unternehmen mit dem besten ESG-Profil diejenigen mit schlechteren ESG-Bewertungen übertreffen.
5.) Eine ruhige Hand: Wir befinden uns in einem Umfeld, das die Fähigkeit, seine Positionen zu halten, fördert und belohnt. Wir haben traditionell eine recht begrenzte Umschlaghäufigkeit im Portfolio.
fixed-income.org: Wie sieht es in diesem Umfeld mit den Bewertungen der Unternehmen aus?
Détroyat: Wenn wir über die jüngsten Bewegungen sprechen, haben wir uns in diesem relativ dramatischen Umfeld zur Aufgabe gestellt, unsere Ertragserwartungen für alle 33 Unternehmen im Portfolio zu überarbeiten. Dies ermöglicht uns, einen genaueren Überblick über das aktuelle Bewertungsniveau zu erhalten.
Das Portfolio hat keine revolutionäre Veränderung erfahren und besteht weiterhin zu 70 Prozent aus Werten „sichtbaren Wachstums“, aber es ist uns gelungen, das Gesamtbewertungsniveau des Portfolios zu senken und unser Risiko/Ertrag-Verhältnis zu optimieren.
fixed-income.org: Glauben Sie, dass es an der Zeit ist, sich auf den Märkten neu zu positionieren?
Détroyat: Wir müssen alle wachsam bleiben, auch was zukünftige und relativ brutale Rückschläge betrifft. Die Märkte werden sehr volatil bleiben und es wird weiterhin eine Vielzahl sehr schlechter Nachrichten geben. Wir sehen kein großes Risiko eines Anstiegs der kurzfristigen Zinssätze, daher ist dies eine Aktienkategorie, die Schutz nach unten und ein gutes Engagement nach oben bieten sollte.
https://www.fixed-income.org/
(Foto: Matthieu Détroyat © LFDE - La Financière de l’Échiquier)













