
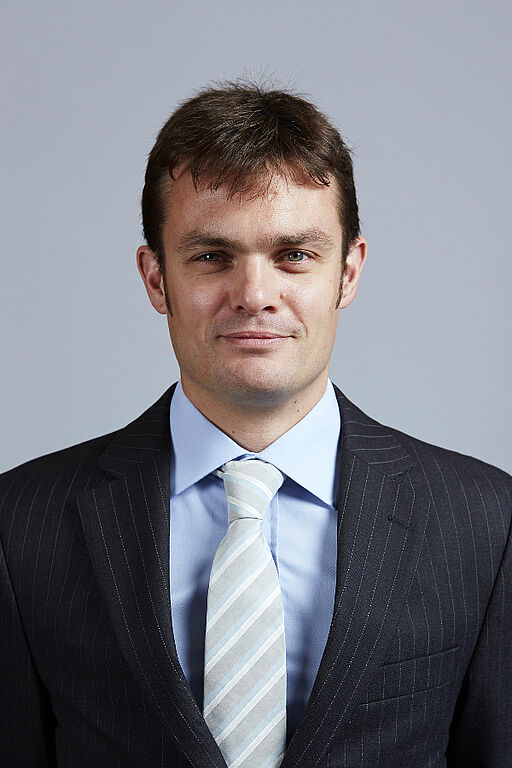
Nach Erwartung von Fraser Hedgley, Head of Client Portfolio Management, Nomura Asset Management U.K. Ltd., zieht sich ein roter Faden durch die Rentenmärkte im kommenden Jahr: Die Dynamik dürfte sich in Grenzen halten.
Die Fed wird die Zügel weiter anziehen
Der Markt glaubt immer noch an weniger Zinsanhebungen im Jahresverlauf 2018 als die berühmten „Dot Plots" der Fed implizieren. Die „Dot Plots“ sind ein Diagramm, das zeigt, wo jeder einzelne Notenbankgouverneur den US-Leitzins zum Ende eines bestimmten Kalenderjahres sieht. Daran gemessen dürfte der kurzfristige Zinssatz der Fed bis Ende 2018 auf 2,25 % (Bandbreite 1,25 - 2,75 %) steigen.
Wir halten die Markteinschätzung für zu niedrig und liegen dichter bei der der Fed. Denn die Fed erkennt unserer Einschätzung nach richtigerweise an, dass die Wirtschaft in den USA trotz der hartnäckig niedrigen Inflation weiterhin relativ stark ist. Die US-Notenbank könnte sogar zu der Einsicht gelangt sein, dass dauerhaft extrem niedrige Zinsen möglicherweise zur Verunsicherung unter Arbeitnehmern beitragen, weil diese sich außer Stande fühlen, mit ihren Arbeitgebern über höhere Löhne zu verhandeln. Wahrscheinlich ist in erster Linie jedoch, dass sich die Beschäftigung in den Augen der Zentralbank gesund zeigt und weiter verbessert. Deshalb geht die Fed davon aus, dass die Phillips-Kurve letztlich wieder ihre Gültigkeit zurückerlangen wird.
Hinsichtlich der Frage jedoch, welche Auswirkungen die Zinsanhebungen auf die Märkte haben werden, gibt es in unserem Team durchaus Diskussion. Theoretisch müssten Zinserhöhungen, die über den Markterwartungen liegen, auch am langen Ende zu höheren Anleiherenditen führen. Einige Mitglieder unseres Teams geben jedoch zu bedenken, dass mehrere Zinserhöhungen der Wirtschaft schaden, Investitionen zurückdrängen und die USA erneut in eine Rezession stürzen könnten – und das mit erheblichen Folgen für Risikoaktiva einhergehend mit niedrigeren langfristigen Renditen.
Letztlich bleibt dies für uns allerdings ein Risikoszenario. Insgesamt gehen wir davon aus, dass die ohnehin schon flachgebügelten Zinsstrukturkurven am langen Ende begrenzte Renditeanstiege erfahren und die Weltwirtschaft ebenso wie die US-Wirtschaft ihre Expansion fortsetzen werden.
Die Spreads von Corporates bleiben eng
Was die Risikoaktiva angeht, bleiben wir vorsichtig. Die Spreads von Unternehmensanleihen sind zwar extrem eng, aber wir sehen derzeit keinen Anlass, warum sie sich ausweiten sollten. Die Anleger halten weiterhin hohe Cash-Bestände und bleiben auf der Suche nach Rendite, sodass das „Buy-on-Dip-Verhalten“ (Kaufen bei Rücksetzern) wohl anhalten wird. Ab und zu werden sich die Märkte auf knirschende Fundamentaldaten im einen oder anderen Sektor konzentrieren und auch die Politik wird sich von Zeit zu Zeit wieder bemerkbar machen: Beim Brexit wird es weiter rumpeln, in Italien stehen Wahlen an, in Deutschland bleiben die Koalitionsgespräche spannend, ebenso die FBI-Untersuchungen in den USA und die Liste geht weiter. Die Volatilität, die diese Ereignisse mit sich bringen wird, könnte kurzfristig verunsichern, wird aber letztendlich durch das viele Cash, das nur darauf wartet, investiert zu werden, beiseitegeschoben.
In Japan bleibt die Geldpolitik expansiv
Zuletzt noch ein Wort zu Japan: Wir erwarten – wenig überraschend –, dass die expansive Geldpolitik der Bank of Japan (BoJ) andauern wird. Was aber, wenn die Kerninflation weiter in Richtung 1% steigt, also der Hälfte des Zielwertes? Dann, so glauben wir, könnte sich die Art und Weise, mit der die Zinskurve seitens der BoJ kontrolliert wird, ändern – zumal eine unterdrückte Kurve die Funktionsfähigkeit der Finanzintermediation langfristig beeinflussen dürfte. Was die Risikoaktiva anbelangt, im Wesentlichen japanische Wandelanleihen, sind wir aufgrund des günstigen Risiko-/Ertragsverhältnisses seit Langem in diesem Markt engagiert. Nach den zuletzt starken Kurssteigerungen bei japanischen Aktien jedoch haben wir einen Teil dieses indirekten Aktienrisikos vom Tisch genommen.
Der Yen wird langfristig durch Japans Überschuss in der Handelsbilanz gestützt, auch wenn die Zinsdifferenz zu den USA ansteigen sollte. Allerdings haben wir keine besonders ausgeprägte Meinung zum Yen: Dort, wo wir Yen-Positionen halten, dienen sie in erster Line als Absicherung.
Nomura Asset Management ist ein führender Asset Manager mit Sitz in Asien. Das Unternehmen mit Hauptsitz in Tokio und regionalen Niederlassungen u.a. in London, Singapur, Malaysia, Hongkong, Shanghai, Taipei, Frankfurt und New York beschäftigt weltweit rund 1.270 Mitarbeiter und ist in Europa seit 30 Jahren tätig. Nomura Asset Management bietet ihren Kunden ein breites Spektrum innovativer Investmentstrategien an – einschließlich globaler, regionaler und Einzelländer Aktienfonds, High Yield-Anleihen, inflationsindexierter Anleihen sowie globaler Rentenstrategien (09/2017).
http://www.fixed-income.org/ (Foto: Fraser Hedgley © Nomura Asset Management)













