
Gold hat in US-Dollar, inflationsbereinigt, einen 43-jährigen Bärenmarkt hinter sich gelassen – das hat Auswirkungen auf den Silberpreis sowie auf Gold- und Silberminen-Unternehmen.
Die Bewegung des Goldpreises, der im Juni ein neues Allzeithoch erreicht hatte, spiegelt mehrere Faktoren wider: die schwache Dollar-Politik der Trump-Regierung, die Unsicherheit hinsichtlich der Haushaltslage der US-Regierung und des risikofreien Status von US-Staatsanleihen, den Status von Gold als sicherer Hafen in Zeiten geopolitischer und marktbezogener Unsicherheit sowie die Perspektive für reale Zinssätze.
Der US-Dollar verlor im ersten Halbjahr fast 11% gegenüber einem Währungskorb – die schlechteste Entwicklung seit 1973. Es herrscht Unsicherheit über die langfristigen Auswirkungen von Trumps Zoll- und Fiskalpolitik, und wir gehen nicht davon aus, dass sich das bald ändert. Trumps „Big, Beautiful Bill“, den er am 4. Juli unterzeichnete, dürfte die US-Staatsverschuldung in den nächsten zehn Jahren um etwa 2,4 bis 2,8 Billionen US-Dollar erhöhen.
Aus unserer Sicht befinden wir uns in einer beschleunigten Phase des Kaufkraftverlusts staatlicher Währungen. Pfund, Yen und Euro haben – wie der Dollar – in den vergangenen Monaten gegenüber Gold an Wert verloren.
Viele kennen Gold, aber weniger bekannt sind zwei damit verbundene Anlageklassen aus der Welt der monetären Edelmetalle: Silber sowie Aktien von Gold- und Silberminenunternehmen. Wir sind für beide positiv gestimmt – und beide haben in diesem Jahr still und leise gesunde Renditen erzielt.
Silberknappheit
Silber ist ein monetäres Edelmetall und ein etwas volatilerer „Cousin“ von Gold. Es hat einen höheren Beta-Faktor und folgt meist den Preisbewegungen von Gold – allerdings mit stärkeren Anstiegen und Rückgängen. Besonders schätze ich am weißen Metall den strukturellen Angebotsmangel.
Neben seiner Rolle als Wertspeicher hat Silber auch eine wichtige Funktion als Industriemetall, mit den höchsten elektrischen Leitfähigkeitseigenschaften aller chemischen Elemente. Über 60% des Silberangebots gehen in die industrielle Nutzung: Elektronik und Technologie, darunter moderne Batterien, Solarpanels, Plasmabildschirme sowie zunehmend medizinische und militärische Anwendungen.
Die industrielle Nachfrage nach Silber stieg im Jahr 2024 um 4 Prozent auf 680,5 Millionen Unzen – ein neuer Rekordwert zum vierten Mal in Folge. Auch das Angebot blieb im vierten Jahr in Folge hinter der Nachfrage zurück, so das Silver Institute.
Diese Silberknappheit ist beherrschbar – bis sie es nicht mehr ist. Anders als bei Gold gibt es keine strategischen Lagerbestände. Der Silberpreis ist im ersten Halbjahr parallel zum Goldpreis gestiegen (Silber in US-Dollar: +27%, Gold in US-Dollar: +26%). Doch im Gegensatz zu Gold liegt Silber noch immer unter seinem Allzeithoch von 50 USD/Unze aus dem Jahr 1980. Um dieses Niveau zu erreichen, sind zusätzliche Kapitalzuflüsse nötig – und wir sehen erste Anzeichen dafür.
Freier Cashflow
Das bringt uns zu Gold- und Silberminenunternehmen. Diese Firmen entwickeln sich in der Regel besonders gut in Phasen steigender Edelmetallpreise. Aktuell generieren die Minengesellschaften erheblichen freien Cashflow.
Wie Silber verhalten sich auch Minenaktien als sogenannte „Beta-Investments“ volatiler als Gold und reagieren tendenziell etwas verzögert auf Preisbewegungen.
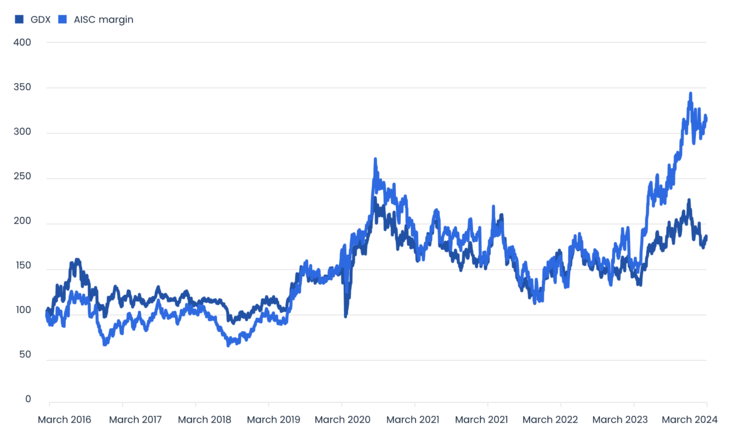
Minengesellschaften haben in diesem Jahr Kursgewinne erzielt – der Van Eck Gold Miners ETF legte im ersten Halbjahr um 54% zu. Dennoch gab es in den letzten Quartalen Abflüsse aus ETFs – ein Nachfragetrend, der für mich schwer nachvollziehbar ist. Die Profitabilität der Minenunternehmen steigt, und ihre Aktien sind attraktiv bewertet – sowohl gemessen am Verhältnis von Kurs zu Cashflow als auch am Verhältnis von Kurs zu Nettovermögen, zwei Kennzahlen, die wir besonders beobachten.
Wir erwarten in den kommenden Wochen den lange erwarteten Einstieg langfristig orientierter Investoren in diesen Sektor – die operative Performance der Unternehmen ist einfach zu stark, um länger ignoriert zu werden. Gleiches gilt für Gold und Silber selbst, deren ETF-Bestände aktuell noch unter den Höchstständen aus 2020 (Gold) bzw. 2021 (Silber) liegen.
Unsere Strategie ist seit über einem Jahr bullisch auf diesen Sektor ausgerichtet, und wir halten es für sinnvoll, die potenziellen Erträge zu nutzen, die sich durch die Beimischung von Silber und Minenaktien zu einer Gold-Allokation ergeben können.
Gold und Silber sind echtes Geld – sie können von Regierungen und Zentralbanken nicht einfach „gedruckt“ werden. Silber und die Edelmetallminen wiederum sind die „höher-beta-Versionen“ von Gold. Wir sind überzeugt, dass Gold, Silber sowie Aktien von Gold- und Silberminenunternehmen eine wichtige Rolle in einem gut diversifizierten Anlageportfolio spielen sollten – insbesondere im aktuellen Markt- und makroökonomischen Umfeld.
www.fixed-income.org












