
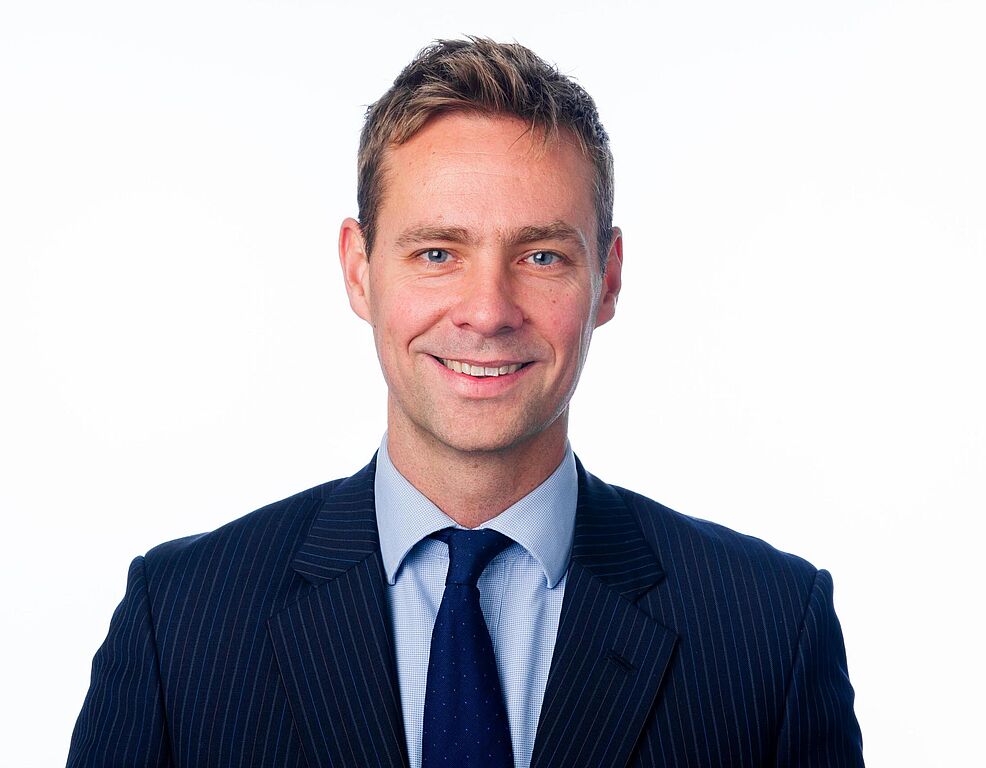
Seit zehn Jahren bietet Federated Hermes einen globalen Ansatz im High Yield-Bereich. Anlässlich dieses Jubiläums erläutert Fraser Lundie, Head of Credit bei Federated Hermes, warum Anleger bei ihrer Suche nach Einkommen inmitten der Dividendendürre auf Hochzinsanleihen als langfristige und nachhaltige Alternative zurückgreifen sollten.
Dividenden – die Lieblinge aller Anleger, die auf Investmentstrategien mit regelmäßigem Einkommen setzen – befinden sich im Lockdown. Der größte Nachfrageeinbruch in der jüngeren Geschichte hat ein zentrales Rädchen der Einkommensmaschine in Schieflage gebracht, da die Unternehmen eiligst ihr Kapital sichern. Anstatt jedoch zu Dividendenausschüttungen zurückzukehren, um am Ende dieser Krise die Einkommensschwäche aufzufangen, ist ein grundsätzliches Umdenken über deren Angemessenheit längst überfällig und dürfte ihren künftigen Umfang und die Planbarkeit stark beeinträchtigen.
Neu denken
Anleger werden sich immer mehr bewusst, wie sie ihr Kapital einsetzen. Der damit zusammenhängende Auftrieb für ESG-konforme und nachhaltige Investitionen drängt die Unternehmen dazu, ihr Management und die Betriebsführung zu überdenken, um rein über die finanziellen Leistungen hinaus Einkommen generieren zu können. Weil ESG-konforme Fonds zudem in dieser Krisenzeit überdurchschnittliche Ergebnisse erzielt haben, wird die Stimme nachhaltiger Anleger immer lauter. Die Entscheidungen der Unternehmensleitung und des Vorstands werden zukünftig immer stärker unter die Lupe genommen, da ihnen zunehmend die Verantwortung für den langfristigen Nutzen aller Interessengruppen übertragen wird. In den Fokus wird somit rücken, dass jegliche Kapitalzuwendung – wie eine Dividende oder ein Aktienrückkauf – gegenüber Investitionen für Wachstum oder andere Verwendungen, die langfristiger und somit von Natur aus wertsteigender sein könnten, gerechtfertigt werden müssen. Angesichts der Tatsache, dass die Hälfte der FTSE 100-Dividenden aktuell aus nur drei Sektoren stammen, die bereits mit relevanten ESG-Thematiken zu kämpfen haben – Banken, Bergbau und Energie – könnte sich dieser Trend sogar noch verstärken.
Planbarkeit wird entscheidender
Nach der Coronapandemie wird die Planbarkeit noch wertvoller sein. Die Anteilseigner werden wahrscheinlich höhere Liquiditätspuffer, weniger Fremdfinanzierung und stabilere Cashflows fordern. Das führt dazu, dass weniger Wachstumspotenzial besteht – auch für Dividenden und Aktienrückkäufen. Dennoch wird dies aber Musik in den Ohren der Geldgeber sein. Unternehmen oder Sektoren, die jetzt in der Krise durch staatliche Rettungsaktionen oder große Kapitalbeteiligungen seitens der Staaten gestützt wurden, werden wahrscheinlich ebenfalls von Eigenkapitalausschüttungen ausgeschlossen. So wie es die Banken nach der Finanzkrise waren.
Während die Regierungen die Herausforderungen für Aktienausschüttungen noch verschärfen könnten, sorgen sie auf der anderen Seite aktiv dafür, dass die Inhaber von Anleihen – selbst von Hochzinsanleihen – ausgezahlt werden. Die US-Notenbank Fed hat mit dem „Primary Market Corporate Credit Facility“ (PMCCF) und dem „Secondary Market Corporate Credit Facility“ (SMCCF) Regelungen für die Kreditrahmen für Unternehmen geschaffen, um sowohl am Primär- als auch am Sekundärmarkt nötige Lücken zu schließen. Damit soll gewährleistet werden, dass vertragliche Verbindlichkeiten und Verpflichtungen beispielsweise bei Kupons oder Kapitalrückzahlungen erfüllt werden. Aber Dividenden, die im Ermessen der Notenbank liegen, befinden sich weit außerhalb des Anwendungsbereichs. Noch deutlich ist dies bei Banken innerhalb der Eurozone, die von der Europäischen Zentralbank angewiesen wurden, Dividenden und Aktienrückkäufe einzufrieren.
Zeit für Hochzinsanleihen
Mit dem Verfall von Aktien, die in den letzten Jahren verlässliche, liquide und starke Erträge brachten, rückt vermutlich eine andere Anlageklasse in die Gruppe der Gewinner auf: Hochzinsanleihen. Eine Anlageklasse, die genau die eben genannten Eigenschaften aufweist – auch wenn Anleger Hochzinsanleihen in ihren Vorstellungen oftmals immer noch mit mehr Risiko assoziieren, als es der heutigen Realität angemessen ist. Die Zeit ist reif, sich vom einstigen Image zu lösen. Zum einen, weil renditeorientierte Anleger jetzt eher bereit sind, zuzuhören. Und zum anderen, weil die Anlageklasse selbst nun einer Prüfung standhält, die so vor einem Jahrzehnt noch nicht möglich gewesen wäre.
Das Segment der Hochzinsanleihen hat heute eine höhere Bonität als je zuvor – und wir können den Rating-Agenturen dafür danken. Ihre unmittelbare Krisenreaktion, alle Anleihen die einen Hauch von Zyklizität aufweisen, massiv herabzustufen, hat den Trend zu einer verbesserten Anleihequalität beschleunigt. Die Anlageklasse wird aktuell erstmalig seit Bestehen insgesamt mit der Bonitätsnote von BB- bewertet. Zudem beträgt der Anteil der mit der niedrigsten Bonitätskategorie CCC bewerteten Anleihen nur acht Prozent – und damit die Hälfte von vor zehn Jahren.
Die explosionsartige Entwicklung der herabgestuften Anleihen, der sogenannten gefallenen Engel, resultierte darin, dass viele der weltweit führenden Unternehmen aus den zyklischen Sektoren – Automobil, Bergbau, Chemie, Metalle – jetzt als hochverzinsliche Anleihe gelten. Stellt sich die Frage: Vielleicht sind es Hochzinsanleihen, aber sind sie auch Schrott-Anleihen? In der Tat wird die Anlageklasse nicht mehr von fremdfinanzierten Übernahmen dominiert. Die überwiegende Mehrheit der Unternehmen im Hochzinssegment verfügt heute über eine börsennotierte Marktkapitalisierung und damit über einen hohen Bekanntheitsgrad. Betrachten Anleger bekannte Namen wie Ford, Levi‘s oder Kraft Heinz als Schrott oder als etablierte, wahrscheinlich dividendenzahlende Unternehmen?
Hochzinsanleihen weisen auch erhebliche Diversifizierungsvorteile auf: Sie sind heute eine wirklich globale Anlageklasse mit Unternehmen aus 85 Ländern, also weit entfernt von den Zeiten, als die USA den Markt deutlich dominierten. Die emittierten Anleihen sind über alle Sektoren breit gestreut, mit unterschiedlicher Vorrangigkeit, Währungen und Laufzeiten. Im Vergleich dazu lohnt ein Blick auf die FTSE 100-Dividenden, bei denen zehn Firmen zwei Drittel der gesamten Dividende zahlen – und zwei dieser fünf führenden Unternehmen sind BP und Shell. Da der Ölpreis kürzlich auf historische Tiefststände gefallen ist, was zunehmende Zweifel an zukünftigen Ausschüttungen aufkommen lässt, sind die Vorteile eines diversifizierten Ertragsstroms attraktiver als je zuvor. Hochzinsanleihen spiegeln zwar nicht die Liquidität der Aktienmärkte wider, sind aber heute eine Anlageklasse mit einem Gesamtvolumen von zwei Billionen US-Dollar, die allgemein zugänglich ist. Das durchschnittliche Emissionsvolumen beläuft sich heute auf 700 Mio. US-Dollar und ist damit etwa 40 Prozent höher als im Jahr 2010. Das Anlagespektrum umfasst mehr als 1.500 Titel, was aktiven Managern die Möglichkeit gibt, zu punkten und die unvermeidlichen Risiken zu umgehen, die mit Investitionen in spekulative Schuldtitel verbunden sind.
Gerade zur rechten Zeit für ausschüttungsorientierte Anleger bieten Hochzinsanleihen jetzt eine echte Alternative zu Dividendenpapieren und sind damit zum neuen Eckpfeiler einer nachhaltigen Ertragsstrategie geworden.
www.fixed-income.org
Foto: Fraser Lundie © Federated Hermes













