
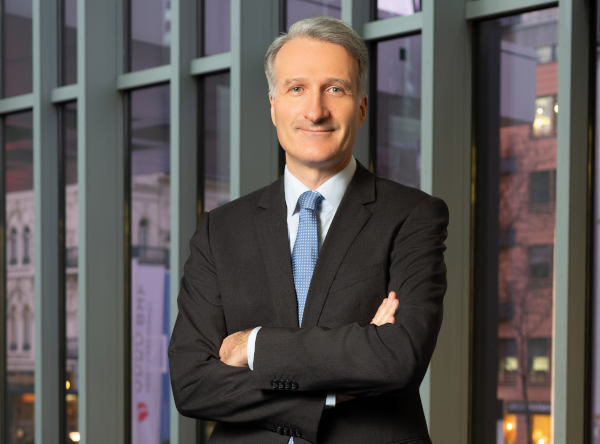
Das laufende Jahr dürfte Anleger im High-Yield-Segment erfreut haben. „Angesichts des robusten Wachstums in den USA und des Ausbleibens einer Rezession in Europa blieben Hochzinsanleihen gefragt, sodass Spreadeinengungen für zusätzliche Erträge sorgten“, schreibt Alexis Renault, globaler Leiter High Yield bei ODDO BHF Asset Management, in einem aktuellen Marktkommentar und ergänzt: „Die Marktrendite von 5,9% seit Jahresbeginn wurde nicht mit höheren Risiken erkauft. Die 12-Monats-Ausfallrate lag laut Moody’s zuletzt bei 3,5% und dürfte weiter sinken, wenn die Notenbanken erfolgreich die Zinsen senken und eine Rezession vermieden werden kann.“
High-Yield-Markt bereits ausgereizt?
Damit stellt sich einmal mehr die Frage, ob ein Einstieg in diese Assetklasse noch sinnvoll ist. „Im aktuellen Umfeld, in dem die Inflation zwar zurückgeht, aber noch nicht endgültig überwunden ist, können höher rentierliche Anlagen wie Hochzinsanleihen Renditen bieten, die potenzielle Volatilität in anderen Teilen des Portfolios ausgleichen. Die Kombination aus attraktiven Renditen, allgemein günstigen Fundamentaldaten und einer relativ hohen Kreditqualität der Emittenten in Europa dürfte weiterhin Kapital anziehen und den Hochzinsmarkt stützen“, ist der High-Yield-Manager von ODDO BHF AM überzeugt. Hochzinsanleihen profitierten nach wie vor von historisch niedrigen Ausfallraten und verfügten über genügend Puffer, um einen starken Anstieg der Risikoaufschläge zu verkraften. Kurze Laufzeiten bieten dem Experten zufolge das größte Potenzial. Entscheidend für den Erfolg in diesem Marktsegment sei jedoch die fundamentale Kreditanalyse zur Beurteilung der Qualität eines Unternehmens und seiner Fähigkeit, Schulden zu bedienen und zurückzuzahlen. Gerade in konjunkturell schwierigen Phasen, in denen es gelte, risikoreiche Branchen oder Emittenten auszuschließen, trenne sich die Spreu vom Weizen.
Hochzinsanleihen: Aktienrenditen bei geringerer Volatilität
Langfristig haben Hochzinsanleihen in der Vergangenheit ähnliche Renditen wie Aktienmärkte erzielt, allerdings bei geringerer Volatilität. Mittel- bis langfristig ist die Volatilität am High-Yield-Markt geringer als an den Aktienmärkten. „Ein Grund dafür ist, dass Hochzinsanleihen in der Kapitalstruktur eines Unternehmens Vorrang vor Eigenkapital haben. Auf mittlere bis lange Sicht ist der Unterschied signifikant. In den letzten zehn Jahren lag die Volatilität des europäischen Aktienmarktes bei 16,8% (SX5T-Index), während sie im europäischen High-Yield-Segment mit 5,8% (HEAE-Index) nur halb so hoch war“, erläutert Alexis Renault. Die geringere Volatilität und die weniger heftigen Verlustphasen sprächen dafür, dass Anleger ihre Allokationen im High-Yield-Segment erhöhen sollten.
Geringeres Zinsänderungsrisiko und Diversifikation
Hochzinsanleihen weisen in der Regel auch kürzere Laufzeiten auf und sind daher einem geringeren Zinsänderungsrisiko ausgesetzt als Investment-Grade-Anleihen. „Die Duration des Euro-High Yield-Marktes (HEAE-Index) liegt aktuell bei rund 2,6 Jahren, während die Duration von Euro-Investment-Grade-Anleihen (ER00-Index) bei 4,4 liegt. Daneben verbessert die Beimischung von Hochzinsanleihen die Diversifikation eines Portfolios“, betont Renault. Hochzinsanleihen weisen eine geringe Korrelation zu Aktien auf, die Korrelation zu Staatsanleihen liegt sogar nahe Null. Dies liegt daran, dass die Rendite einer Hochzinsanleihe hauptsächlich durch die Risikoprämie bestimmt wird, die von der Fähigkeit des Unternehmens abhängt, seine Schulden zu bedienen, und nicht sehr empfindlich auf Zinserhöhungen reagiert. Für Renault ist klar, dass Hochzinsanleihen neben Aktien, Staatsanleihen und Investment-Grade-Unternehmensanleihen einen unverzichtbaren Beitrag zur Portfoliodiversifikation leisten
www.fixed-income.org
Foto: Alexis Renault © ODDO BHF Asset Management











