
In einem erfolgreichen Portfolio aus Investment Grade (IG)-Unternehmensanleihen dürfen aus Sicht von Fisch Asset Management aktuell zwei Bestandteile nicht fehlen: Die aktive taktische Nutzung von Relative-Value-Chancen über Regionen, Währungen und Bonitätskategorien hinweg sowie ein aufmerksames Durationsmanagement.
„Für 2021 schätzen wir die Aussichten für IG-Corporates, Überschussrenditen im unteren bis mittleren einstelligen Bereich zu erzielen (im Vergleich zu risikolosen Staatsanleihen gleicher Laufzeit), weiterhin durchaus optimistisch ein“, erklärt Maria Stäheli, Senior Portfolio Manager bei Fisch Asset Management und Co-Managerin der Global Corporates Strategie. Weiter meint Stäheli: „Die zeitweiligen Marktschwächen bestätigen, dass die Investoren die Bewertungslage aufmerksam verfolgen. Gemäß einer kürzlichen Umfrage von Bank of America Merrill Lynch sind IG-Investoren derzeit zwar tendenziell in ihren Portfolios im Risiko übergewichtet. Nichtsdestotrotz befindet sich der Markt für IG Corporate Bonds unserer Meinung nach nicht in einer ‚Bubble‘: Die Cash-Bestände der IG-Investoren sind derzeit relativ hoch, da man zu Jahresbeginn jeweils hohe Neuemissionsvolumina erwartet.“ Doch gerade dieses Angebot fällt aktuell aber unter den Erwartungen aus. Ein Trend, der sich im Jahresverlauf fortsetzen dürfte, da Unternehmen im Zuge der Covid-19-Pandemie im großen Stil Anleihen zur Beschaffung von Krisen-Liquidität begaben. Ein Teil dieses Notvorrats dürfte bei einer einsetzenden Geschäftserholung nicht benötigt werden und sogar zu vorzeitigen Anleihe-Rückkäufen durch Unternehmen führen.
Hinzu kommt, dass der USD-IG-Markt nach dem Zinsanstieg von rund 70 Basispunkten seit August 2020 in eine Stabilisierungsphase überging. Dank der tieferen Währungsabsicherungskosten sieht dieser nun für internationale Investoren sehr attraktiv aus, die im eigenen Währungsraum mit Negativzinsen zu kämpfen haben. Die fortgesetzten fiskal- und geldpolitischen Anreize sowie eine etwaige Beschleunigung der Impfprogramme in den nächsten Wochen dürfte die konjunkturelle Erholung zusätzlich befeuern. „Die Volatilität, die wir derzeit erleben, ist unserer Ansicht nach ein Zeichen für einen absolut gesunden Markt. Phasen der Spreadausweitung sollten daher als Kaufgelegenheit betrachtet werden“, führt Management-Kollege und Corporates-Experte Oliver Reinhard aus.
Sorgen um ein baldiges so genanntes „Tapering“, dem graduellen Ausstieg der US-Notenbank aus den Kaufprogrammen, teilen die Portfoliomanager der Fisch Global Corporates Strategie derzeit nicht. „Fed Chair Jerome Powell betont derzeit stark, dass diese Überlegungen verfrüht seien. Wir erwarten, dass die Fed ihre Lehren aus dem ‚Taper Tantrum‘ von 2013 gezogen hat und diesmal eine sorgfältigere, im Zweifelsfall übervorsichtige Kommunikationsstrategie wählen wird“, erklärt Stäheli. Ein weiterer, leichter Zinsanstieg ist zwar durchaus denkbar, dürfte aber vom jetzigen Niveau ausgehend deutlich geringer ausfallen. Und ein anhaltend schwacher US-Dollar könnte die Rohstoffmärkte und die Schwellenländer stützen, was Anlegern zugutekommt, die sich aktiv und weltweit für Relative-Value-Gelegenheiten positionieren.
Schwellenländer aufgrund höherem Aufholpotenzial berücksichtigen
Reinhard kommentiert die Positionierung der Strategie: „Ein Engagement in Unternehmensanleihen aus Schwellenländern ist aus unserer Sicht derzeit attraktiv. In den Schwellenländern besteht noch ein höheres Aufholpotenzial bei den Spreads, da die Zentralbanken dort im Vergleich zu den Industrieländern keine direkten Aufkäufe dieser Papiere durchgeführt haben. Was die Währungen anbelangt, bevorzugen wir USD-IG- gegenüber EUR-IG-Anleihen am langen Ende der Kurve, weil sowohl die USD-Renditekurve als auch die USD-Spreadkurve relativ steil sind. Die Schere beim Zinsniveau zwischen Euro- und USD-Papieren hat sich in den vergangenen Monaten weit geöffnet. Daher werden Anleger auch nach Währungsabsicherungskosten für das Halten von Anleihen in US-Dollar besser entschädigt.“
Flexible Durationssteuerung nutzt Renditevorteile langer Laufzeiten
Stäheli hebt die Wichtigkeit des Durations-Managements hervor: „In unseren Corporate-Bond-Strategien steuern wir die Duration unabhängig von der Restlaufzeit der uns attraktiv erscheinenden Anleihen. Auf diese Weise profitieren wir von der Spreadeinengung von Anleihen mit längeren Laufzeiten, ohne gleichzeitig dem höheren zugrunde liegenden Laufzeitrisiko ausgesetzt zu sein. Aufgrund unserer optimistischen Markteinschätzung für 2021 halten wir im Vergleich zur Benchmark, dem ICE BofAML Global Corporate & High Yield 20% Country Constrained Index, zurzeit eine moderate Übergewichtung im Kreditrisiko, aber eine leicht niedrigere Zinsduration.“
Finanzwerte dürften von höherem Zinsniveau profitieren
Zur Sektorpositionierung erklärt Reinhard: „Wir sind aus taktischen Gründen in Finanzwerten übergewichtet, denn der Sektor profitiert stark von der erwarteten Konjunkturerholung und dem reflationären Umfeld. Was Kreditverluste anbelangt, ist der Sektor aus unserer Sicht noch nicht ganz aus dem Schneider. Allerdings wurde durch die ausgesetzten Dividendenzahlungen erhebliches Kapital angehäuft, das für die Wertberichtigungen des Jahres 2021 spielend ausreichen sollte. Wir halten an unserer insgesamt neutralen Positionierung im Energiesektor fest. Eine zunehmende Fokussierung auf ESG-Themen, insbesondere den Klimawandel, dürfte die Spreadentwicklung des Sektors ebenfalls stärker als bisher beeinflussen. Die Fundamentalanalyse der Emittenten, inklusive ESG-Risiken, bleibt daher für uns zentral. Im Immobilien- und Versorgersektor sind wir untergewichtet, da diese Sektoren aus unserer Sicht aufgrund der gestiegenen Zinsen mit Gegenwind rechnen müssen.“
www.fixed-income.org
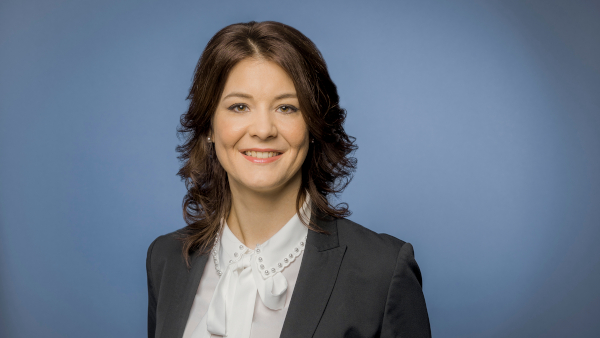
Foto: Maria Stäheli © Fisch Asset Management













