
Eins ist sicher: Die europäischen Geldmarktsätze werden nicht noch einmal um mehr als 1450 Basispunkte sinken wie von 1981 bis Ende 2021. Auch die Leitzinsen der EZB werden für Jahrzehnte nicht mehr so stark zurückgehen wie zwischen Mitte 1992 und Frühjahr 2016 - von damals 9 ½ Prozent auf Null. Fast sechseinhalb Jahre lang, bis Ende Juli 2022, waren sie dann dort geblieben.
Die Inflationsraten waren in diesen Jahrzehnten unter großen Schwankungen von mehrfach fast 8 Prozent auf weniger als 0 Prozent gefallen und damit der wichtigste Grund für den Rückgang der kurzfristigen Zinsen. Erst Ende 2020 war die Desinflationszeit vorüber. Innerhalb weniger Quartale stiegen die deutschen Inflationszahlen in der Folge von -0,5 Prozent auf über 10 Prozent und lagen zuletzt um etwa 8 ½ Prozent über ihrem Vorjahresstand. Das hatte es seit 1951 nicht mehr gegeben.
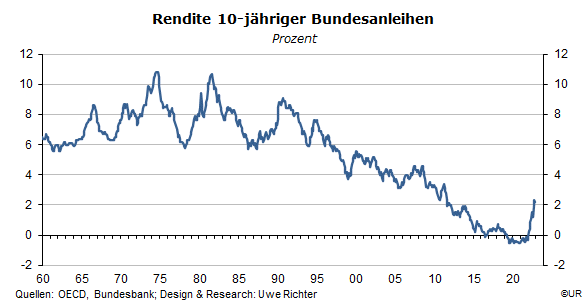
Da die Inflationsraten lange Zeit ständig sanken, am Schluss sogar Deflation drohte und sowohl die Bundesbank als auch ihre Nachfolgerin, die EZB, die Leitzinsen immer weiter zurücknahmen, gingen auch die Bondrenditen im Trend zurück. Die Schwankungen waren vergleichsweise moderat. Bei zehnjährigen Bundesanleihen kam es von 1981 bis Ende 2021 zu Kursgewinnen von insgesamt 110 Prozent oder durchschnittlich jährlich 1,9 Prozent. Für Anleger kamen die zumindest anfangs hohen laufenden Zinsen hinzu. Die Manager von Bondportfolios wurden reiche Leute, die jahrzehntelang real, vor allem aber nominal eine hervorragende Performance hinlegten und scheinbar nichts falsch machen konnten.
Ein anderer Grund für den jahrzehntelang festen Rentenmarkt war die mehr als großzügige Versorgung der Banken mit Zentralbankgeld (der Summe aus Bargeld und Einlagen der Banken bei der Notenbank). Es war leicht, an die benötigte Liquidität für Anlagen am Kapitalmarkt zu kommen – und es war immer billiger! Ohne zu übertreiben, lässt sich sagen, dass allen, die keine Angst vor Schulden hatten, das Geld in den letzten Jahren geradezu nachgeworfen wurde. Vor allem das Eurosystem hatte sich zu einer Gelddruckmaschine entwickelt, die einen immer größeren Teil der Staatsschulden in den Büchern der nationalen Notenbanken ansammelt.
Sinkende Bondrenditen bedeuteten, dass die Gewinnrendite von Aktien relativ gesehen immer attraktiver wurde – die Risikoprämien stiegen, und mit ihnen die Aktienkurse. Es gab nach der Dotcom-Blase und dann im Gefolge der großen Finanzkrise 2007/2009 zwei kurze und heftige Rückschläge, danach aber galten Aktien erneut als Anlageklasse erster Wahl. Vor allem Tech-Aktien profitierten von FOMO (fear of missing out), der Angst, einen Boom zu verpassen, und erreichten Bewertungen, die im Nachhinein völlig irrational waren. Von 1980 bis Ende 2021 betrug die Performance des DAX im Jahresdurchschnitt 8,9 Prozent. Zum Vergleich: die durchschnittliche Inflation der deutschen Verbraucherpreise lag in dieser Zeit bei 1,9 Prozent pro Jahr.
Die große Korrektur setzte um die Jahreswende 2021/22 ein. Zu der Zeit lagen die inflationsbereinigten Renditen der zehnjährigen Bundesanleihen bei minus 5,6 Prozent, wenn aktuelle Inflationsraten verwendet werden, und bei etwa minus 3% auf der Basis von mittelfristigen Inflationserwartungen. Eine „normale“ Rendite beträgt demgegenüber etwa 3 Prozent - 1 Prozent für das Trendwachstum der Arbeitsproduktivität plus 2 Prozent für die Zielinflation der EZB.
Nicht nur Bonds, auch deutsche Aktien waren Ende 2021 krass überbewertet. Wenn ich das Verhältnis DAX zu nominalem deutschen BIP als Behelfsindikator für das (als Zeitreihe) nicht bekannte Kurs-Gewinnverhältnis des DAX verwende, sehe ich, dass es noch nie so hoch war wie damals, höher noch als vor dem Platzen der DotCom-Blase im März 2000.
Die Frage ist, ob sich nach der letztjährigen Korrektur der Bond- und Aktienkurse inzwischen so etwas wie Normalität eingestellt hat. Bei Anleihen ist der Weg dahin auf den ersten Blick nicht mehr allzu weit: 10-jährige Bunds rentieren aktuell mit 2,2% und nähern sich daher dem Gleichgewichtswert von 3%. Ob das aber tatsächlich ein Gleichgewichtswert ist, hängt allerdings entscheidend davon ab, ob die EZB tatsächlich in der Lage ist, die Inflation dauerhaft bei 2% zu verankern. Jüngste Prognosen kommen zu dem Ergebnis, dass die tatsächliche (im Gegensatz zur erwarteten) Inflation erst 2025 einen Wert in der Nähe von etwas über 2% erreichen wird.
Dazu ist zu sagen, dass die Inflationsraten in den letzten Wochen außerordentlich rasch gesunken sind und es schneller gehen könnte, als wir zur Zeit denken: In den drei Monaten bis November 2022, also am aktuellen Ende, waren die deutschen Einfuhrpreise mit einer annualisierten Rate von 23,3 Prozent zurückgegangen, die Erzeugerpreise gewerblicher Produkte mit einer von 20,9 Prozent. Zurückgegangen! Bei den Verbraucherpreisen gab es, so gerechnet, im Dezember einen Anstieg von lediglich 0,4 Prozent. Die schwache Weltkonjunktur und die Stagnation der inländischen Wertschöpfung (sowie der festere Wechselkurs) machen sich bemerkbar. Die gesamtwirtschaftlichen Stundenlöhne waren im dritten Quartal nur um 1,9 Prozent höher als im Vorjahr (neuere Zahlen gibt es nicht), im Bau waren es allerdings im Oktober 4,6 Prozent.
Andererseits darf nicht vergessen werden, dass sich die Notenbanken des Eurosystems, die wichtigsten Käufer von Bonds, immer mehr zurückziehen werden und so tendenziell die Kurse drücken, also die Renditen in die Höhe treiben.
Aktien sind nach wie vor teuer, nachdem sich der Markt zuletzt kräftig erholt hat – obwohl sich die Aussichten für das Wirtschaftswachstum und die Gewinne eher verschlechtert haben. Gegenwind kommt zudem von den immer attraktiveren Bondmärkten. Wenn ich mir die Zeitreihe in der letzten Grafik anschaue, kann ich mir gut vorstellen, dass es im Verlauf der nächsten zwei oder drei Jahre beim DAX noch einen Rückgang von etwa einem Drittel geben wird.
Die EZB bleibt jedenfalls mit dem Fuß auf der Bremse und scheint vorzuhaben, die Leitzinsen bis zum Juni oder Juli 2023 um insgesamt noch 150 Basispunkte auf dann 3,5 Prozent anzuheben. Der Zentralbankrat scheint sich in dieser Hinsicht einig zu sein, nicht zuletzt, weil der europäische Arbeitsmarkt nach wie vor ziemlich robust ist und eine restriktivere Geldpolitik gut vertragen dürfte. Außerdem will sich die EZB nicht mehr so sehr von Prognosen leiten lassen, weil die in der Vergangenheit so oft danebenlagen. Und im Vorjahresvergleich sind die Inflationsraten eben weiterhin inakzeptabel hoch. Das ist es, was im Augenblick zählt.
Insgesamt nähern sich die Kapitalmärkte allmählich den realwirtschaftlichen Realitäten. Da die Arbeitsproduktivität im Trend inzwischen um weniger als 1 Prozent zunimmt, werden die Erträge am Kapitalmarkt auf’s Ganze gesehen nicht in den Himmel wachsen.
Zwei deutlich voneinander unterscheidbare Perioden liegen inzwischen hinter uns: die Zeit steigender Inflationsraten und Leitzinsen in den siebziger Jahren, dann, ab 1981 bis Ende 2021 sinkende Inflationsraten bis hin zum Rand einer Deflation, zuletzt begleitet von einer sehr expansiven Geldpolitik und überbewerteten Renten- und Aktienmärkten. Es sieht danach aus, dass wir es in den nächsten Jahren, wenn nicht Jahrzehnten, mit moderateren Bewertungen und bescheidenen Erträgen zu tun haben werden, vielleicht auch geringerer Volatilität. Eine neue Ära hat begonnen.
www.fixed-income.org
Foto: Dieter Wermuth © Wermuth Asset Management













