
YAML | Example "3col_advanced"
Anzeige

Anzeige
Anzeige
Anzeige

Langfristige Inflationserwartungen von Verbrauchern und Experten widersprechen sich

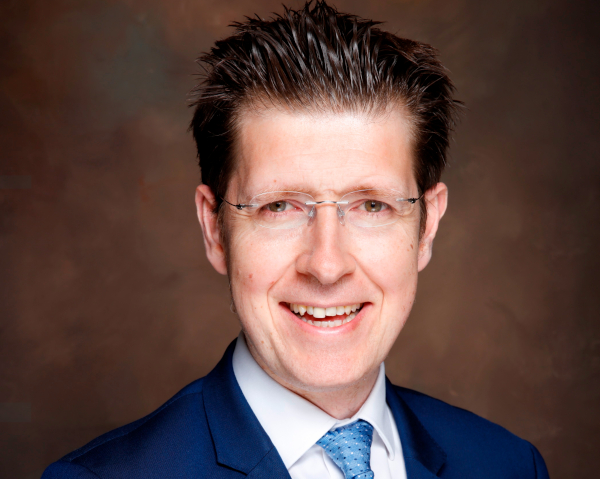
von Tomasz Wieladek, Chief European Economist bei T. Rowe Price

Die EZB hat heute Morgen die Ergebnisse ihrer Verbraucherumfrage für Juni veröffentlicht. Der Median der Konsumentenerwartungen für das kommende Jahr fiel von 3,9% im Mai auf 3,4% im Juni. Wichtig zu erwähnen ist dabei, dass die dreijährigen Inflationserwartungen von 2,5% im Mai auf 2,3% im Juni gesunken sind. Diese Entwicklung ist für sich genommen positiv zu werten. Sie zeigt, dass sich die Inflationserwartungen der Verbraucher allmählich dem mittelfristigen Ziel der EZB annähern. Dies würde für eine Zinspause im September sprechen, sofern die Juli-Umfrage, die vor der September-Sitzung der EZB veröffentlicht wird, einen ähnlichen Trend zeigt.

Allerdings ist dies nicht der einzige Indikator für die Inflationserwartungen, der von den Entscheidungsträgern der EZB berücksichtigt wird. In der jüngsten Umfrage, die erst vor eineinhalb Wochen veröffentlicht wurde, haben die Experten ihre langfristige Schätzung für die Kerninflation von 2% auf 2,1% angehoben. Zudem steigt der von der EZB bevorzugte Finanzmarktindikator für die mittelfristigen Inflationserwartungen, der 5-Jahres-Inflationsswap, weiter an und durchbricht nun historische Höchststände seit Einführung des Euro.

Während die Veröffentlichung von heute Morgen die Argumente der „dovishen“ Anhänger für eine Pause im September stützen wird, sprechen die anderen Messgrößen für die Inflationserwartungen stark für eine Anhebung, was den Wunsch der „Falken“ nach einer weiteren Anhebung begünstigt. Die nächsten wichtigen Daten in diesem Monat sind die Veröffentlichung des ausgehandelten Lohnwachstums durch die EZB im Laufe des Augusts und die Inflation für August 2023 am Ende des Monats. Bislang bin ich der Meinung, dass die Anzeichen für eine Zinserhöhung im September im Hinblick auf die Inflationserwartungen, die Widerstandsfähigkeit des Wachstums und die tatsächliche Inflationsstabilität weiterhin für eine Zinserhöhung sprechen.

www.fixed-income.org
Foto: Tomasz Wieladek © T. Rowe Price



Investment
Das dritte Quartal 2026 stand im Zeichen geo­politisch getrie­bener Energie­preise und restrik­tiver Noten­banken. Die Kon­junktur blieb über­raschend…
Weiterlesen
Investment

von Richard Bernstein, Global Head of Macro and Customized Investing, Chris Benway, Director of Research, and Michael Talaga, Global Head of Credit…

Anleger neigen dazu, den Zentral­banken viel Aner­kennung für die mehr als 30 Jahre an­dauernde Des­inflation zu zollen, die vor der Pandemie…
Weiterlesen
Investment

von Ken Orchard, CIO Fixed Income, T. Rowe Price

Steigende Anleihe­renditen bedeuten nicht zwangs­läufig, dass die Zentral­banken alle Zinser­höhungen vor­nehmen werden, die die Märkte derzeit…
Weiterlesen
Investment
Europä­ische High-Yield-Anleihen bieten weiterhin attraktive laufende Erträge, während das Durationsrisiko vergleichs­weise begrenzt bleibt. Die…
Weiterlesen
Investment

von Thomas Timmermann, Fondsmanager bei DPAM

Der Markt für Schwellen­länder-Unter­nehmens­anleihen hat heute ein Volumen von 2,6 Billionen US-Dollar und über­trifft sowohl den globalen…
Weiterlesen
Investment
Strategie­wechsel bei BlackRock. Nach fast zwei Jahren der Überge­wichtung werden US-Aktien auf neutral zurück­gestuft und US-Staats­anleihen…
Weiterlesen
Investment

Renditen langlaufender Staatsanleihen sind auf ein Niveau gestiegen, das zuletzt zur Zeit der globalen Finanzkrise zu beobachten war

Der aktuelle Ausver­kauf von lang­lau­fenden Anleihen hat die Argu­mente gestärkt, kurz­laufende Anleihen in Betracht zu ziehen, da stei­gende…
Weiterlesen
Investment
Wer in Bukarest Blut spendet, bekommt als Danke­schön die Chance, Anleihen zu zeichnen. Was wie eine Kuriosität wirkt, steht für einen größeren Trend:…
Weiterlesen
Investment
Anleger richten ihren Blick derzeit zu stark auf steigende Renditen und geopo­litische Risiken und unter­schätzen dabei die verbesserten…
Weiterlesen
Investment
Viele Analysten gehen davon aus, dass die Cash­flows der Hyper­scaler in den kommenden Jahren negativ werden. Grund dafür ist der beispiellos hohe…
Weiterlesen
Anzeige

Neue Ausgabe jetzt online!










