
Das Anleihegeschäft in Schwellenländern hat sich im ersten Quartal stark entwickelt und die Verluste des Vorjahres wurden annähernd wettgemacht. Auch für den weiteren Jahresverlauf haben Anleger Aussicht auf attraktive Erträge. Die Rally könnte weitergehen, meint Denise Simon, Portfoliomanagerin für Schwellenländeranleihen bei Lazard Asset Management. Doch auch das Risiko steigt.
Nach einem eher enttäuschenden Jahr 2018 hat sich das Marktumfeld für Schwellenländeranleihen verbessert. Entsprechend legte die Anlageklasse im ersten Quartal 2019 deutlich zu. „Ich gehe davon aus, dass Schwellenländeranleihen im Jahr 2019 relativ starke Renditen erzielen werden“, so Simon. Doch gleichzeitig erhöhe sich auch das Risiko.
Nach Einschätzung der Portfoliomanagerin sind vor allem drei wirtschaftliche Entwicklungen für die derzeit starke Performance der Schwellenländer-Bonds verantwortlich: (1) die Erholung bedeutender globaler Wirtschaftsindikatoren, (2) die Geldpolitik der US-Notenbank Fed sowie der Europäischen Zentralbank, und (3) die eigenen fiskalischen- und geldpolitischen Maßnahmen der Schwellenländer.
Folgende makroökonomische und politische Faktoren hat der Markt aus Sicht Simons bei der Bewertung von Schwellenländeranleihen bereits eingepreist:
- „Der rasche Anstieg des US-Wirtschaftswachstums 2018 auf 2,9 Prozent war nicht nachhaltig. Es lässt sich fast ausschließlich auf die im Dezember 2017 verabschiedeten fiskalischen Stimulusmaßnahmen der Trump-Regierung in Höhe von 1,5 Billionen US-Dollar zurückführen. Während ein Teil der Körperschaftsteuersenkung wieder in Investitionen flossen, wurde die Mehrheit über Dividenden und Aktienrückkäufe an Anleger ausgezahlt. Daher überrascht es nicht, dass das US-Wachstum im zweiten Quartal 2018 von einem überdurchschnittlichen Hoch von 4,2 Prozent wieder fiel. Allerdings liegt der Tiefpunkt des Rückgangs von knapp über einem Prozent im ersten Quartal 2019 sogar noch deutlich unter den pessimistischen Prognosen für das US-Wachstum. Die starke Negativ-Wende hat viele Investoren veranlasst, die Produktivitätssteigerungen im Vorjahr als vorübergehendes Phänomen anzusehen.“
- „Der Welthandel und das globale Wirtschaftswachstum entwickelten sich im vierten Quartal 2018 und im ersten Quartal 2019 katastrophal. Durch den anhaltenden Handelsstreit zwischen den USA und China verloren vielen Anleger das Vertrauen, was zu einem erheblichen Rückgang des Welthandelsvolumens führte. Allerdings antizipieren die Märkte seit Dezember 2018 eine Einigung zwischen den USA und China und erwarten bessere Wachstums- und Handelsbedingungen für die zweite Hälfte des Jahres 2019. Diese positiven Aussichten sind bereits eingepreist, auch wenn sie sich noch nicht in den Handels- und Produktionszahlen der Industrie widerspiegeln.“
- „Das Renditeniveau bei Staatsanleihen mittlerer Laufzeit ist in Deutschland und Japan auf fast null oder darunter gefallen. Anleger sind sich im Klaren darüber, dass beide Wirtschaftsregionen auf absehbare Zeit keine Straffung der Geldpolitik vornehmen werden. Auch die Fed hat für das erste Halbjahr eine ,geduldige Geldpolitik? angekündigt. Anleger preisen bereits ein, dass es im ersten Halbjahr vermutlich keine Zinssteigerungen geben wird. Wir glauben ebenfalls nicht, dass sich die ,Falken?, also die Vertreter einer restriktiveren Geldpolitik, überraschend durchsetzen werden.“
- „Einige der Problemkinder unter den Schwellenländern haben korrigierende politische Reformen eingeleitet. In der Türkei etwa hob die Zentralbank den Leitzins auf 24 Prozent an. Auch in Argentinien wurden die Zinssätze stark erhöht. In Brasilien hat Präsident Bolsonaro eine Rentenreform vorgestellt, die der Kongress nach einigen Anpassungen im Sommer verabschieden dürfte.“
Die Entwicklung im weiteren Jahresverlauf
Welche weiteren Entwicklungen in den Schwellenländern halten Anleger für wahrscheinlich? Portfoliomanagerin Simon gibt einen Überblick:
- „Der Markt erwartet in der zweiten Jahreshälfte eine Erholung des Welthandels und -wachstums. Doch das Ausmaß dieser Erholung ist noch nicht absehbar. Alles hängt davon ab, wie einzelne Personen und Unternehmen auf die Vielzahl an wirtschaftlichen und politischen Unsicherheiten bis zur Jahresmitte reagieren.“
- „Die Märkte beobachten gespannt, ob sich die Erholung von Chinas Wirtschaftswachstum in der zweiten Jahreshälfte 2019 als ein einmaliger Effekt oder als eine nachhaltige Entwicklung bis ins Jahr 2020 entpuppen wird. Dies hat wesentliche Auswirkungen darauf, ob die jüngste Rally bei Schwellenländeranleihen ihr Momentum beibehalten kann.“
- „Viele Experten erwarten weiterhin, dass die Fed noch in diesem oder dem kommenden Jahr ein bis zwei weitere Zinserhöhungen vornimmt. Folglich zögern viele Anleger, eine bullische Haltung in Sachen Duration einzunehmen.“
Risiken nehmen zu
Doch auch wenn sich die Aussichten für viele Schwellenländer aufgehellt haben, wesentliche Risiken bleiben. „Da der Wirtschaftsaufschwung der USA schon seit einer Rekordzeit anhält, nimmt die Gefahr für Schwellenländer-Bonds zu“, so Simon. „Weil deren Bewertungen sich derzeit auf gutem Niveau befinden, steigen gleichzeitig die Abwärtsrisiken.“ Und es gibt weitere Unwägbarkeiten für die Emerging Markets, zum Beispiel zunehmende „Tail Risks“, also Risiken, die unvorhersehbare Ereignisse mit sich bringen.
Wie lange wird die einsetzende Wachstumsrally anhalten? Wie stark werden die Märkte den „Fair Value“ überschreiten, weil die Mittelzuflüsse der Performance nachjagen? Wann wird sich die US-Renditekurve umkehren, und wann erreichen Risikomärkte dann den Höhepunkt? „In unserem Basisszenario gehen wir davon aus, dass das weltweite Wirtschaftswachstum zum Ende des Jahres 2019 hin anfängt wieder nachzulassen“, sagt Simon. „Eine Konjunkturabkühlung im späten Zyklus könnte zu einer eher gemäßigten Politik der Zentralbanken führen, um die Befürchtungen der Investoren zu zerstreuen. Verstärkte Mittelzuflüsse und eine deutliche Aufwertung der Vermögenswerte wären die Folge.“ Simon und ihr Team beobachten weiterhin genau die Anzeichen für Marktspitzen – einschließlich der Entwicklung der Renditekurve, der Bewegungen bei High-Yield-Spreads und der Volatilität der Ölpreise, letztere ein Signal für das Ausbleiben echter Nachfrage. „Alles in allem haben wir für 2019 jedoch weiterhin eine konstruktive Sicht auf Schwellenländeranleihen“, sagt Simon.
https://www.fixed-income.org/
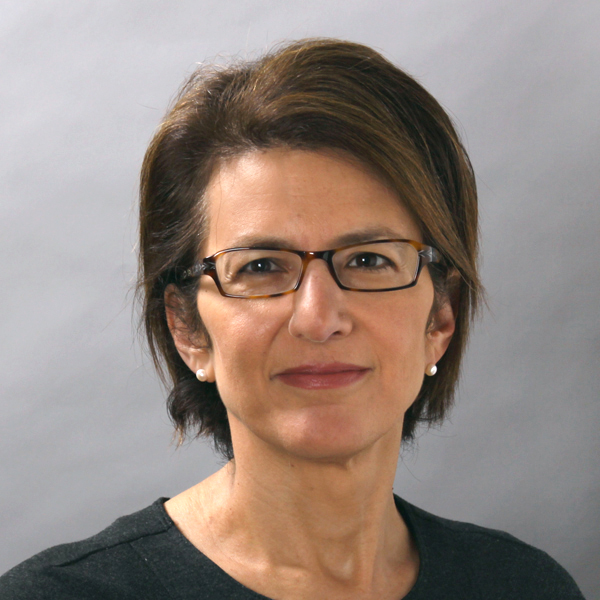
(Foto: Denise Simon © Lazard Asset Management)













