
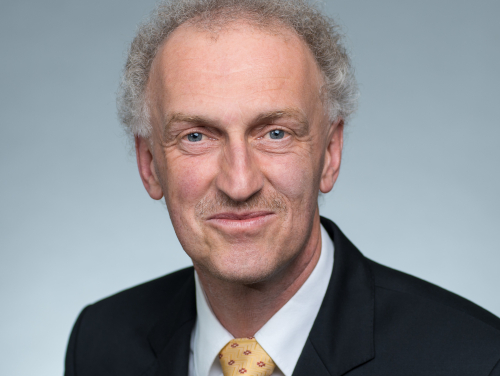
Mit dem Comeback des Zinses kehren Anleihen 2023 auf die Anlagebühne zurück. Der Aktienmarkt ist nicht mehr alternativlos. Das schreibt Werner Krämer, Senior Economic Analyst bei Lazard Asset Management, in seinem aktuellen Ausblick. Generell warnt er darin dennoch vor übergroßem „Leitzinsoptimismus“. Die Zentralbanken würden die Gangart weiter verschärfen und die Liquidität verknappen – besonders in Europa. Der Ausblick für risikobehaftete Assets werde trotzdem besser.
Am makroökonomischen Horizont zeige sich ein gemischtes Bild. Die zu erwartende Rezession dürfte nach Meinung von Werner Krämer vergleichsweise milde ausfallen – immer vorausgesetzt, die Corona-Pandemie kehre nicht zurück und der Krieg gegen die Ukraine breite sich nicht weiter aus. „Die Weltkonjunktur hat sich in den letzten Monaten als überraschend resilient erwiesen“, erläutert der Experte. China habe die Null-Covid-Strategie aufgehoben und versuche nun, den kriselnden Immobilienmarkt zu stützen, was die dortige Konjunkturschwäche dämpfe. Die Unternehmensdaten würden weltweit weiterhin eine gewisse Robustheit zeigen. Gleiches gelte für den Arbeitsmarkt. „Die Beschäftigungszahlen sind extrem stabil, weil angesichts des überall knappen Personals auch in einer Krise kaum Mitarbeiter entlassen werden. Die Gefahren einer echten Energiekrise mit Rationierungen vor allem in Europa sind eher geringer geworden. Zudem greifen allmählich die Energiehilfen der einzelnen Länder, sodass sich der private Verbrauch behaupten könnte“, so Krämer.
Kern der Inflation bleibt ein Problem
Gleichzeitig sei zu erkennen, dass der Höhepunkt des Inflationsdrucks weltweit vermutlich überschritten sei, weil sich die zyklischen Komponenten der Inflation (Energiepreise) deutlich abschwächen würden. Es sei aber zu erwarten, dass die strukturellen Bestandteile des Preisdrucks verhindern werden, dass der Inflationsrückgang ganz schnell und problemlos verlaufe. „Dies liegt zum Teil daran, dass die Arbeitsmärkte ziemlich eng bleiben. Hier spielt auch die Demographie eine Rolle“, erläutert Krämer. „Zudem muss man die vielen staatlichen Eingriffe in zahlreichen Ländern als inflationär ansehen, und die Bekämpfung des Klimawandels durch die Internalisierung der negativen externen Produktionskosten in die Preisbildung ist ebenfalls preistreibend.“ Hier laute das Stichwort „Greenflation“. Krämers Fazit auf der Inflationsseite: Insgesamt werde es möglich sein, die sogenannte „Headline Inflation“ relativ schnell abzusenken, aber die Kernraten würden noch länger ein Problem darstellen.
Vor diesem Hintergrund sei es relativ unsicher, wie die Zentralbanken reagieren werden. Allgemein erwarte der Kapitalmarkt in der zweiten Jahreshälfte eine mildere Geldpolitik, die sogar Zinssenkungen beinhalten könnte. Dies sei jedoch eventuell eine trügerische Hoffnung, sollte sich ein Teil der Inflation als hartnäckig und strukturell erweisen. Krämer sieht angesichts dieses „Leitzinsoptimismus“ mögliche Risiken.
Optimistischer Rentenausblick
Insgesamt ist der Experte jedoch recht optimistisch gestimmt, was die Rentenmärkte betrifft. Der Zins sei für Rentenanleger wieder zurückgekehrt und das böse Inflationsgespenst aus dem Jahr 2022 sei mehrheitlich eingepreist. „Auf Basis der Inflationserwartungen sind viele Realrenditen mittlerweile wieder positiv. Aus unserer Sicht nähern sich die Staatsanleiherenditen langsam ihrem fairen Wert, den wir in den USA auf 4 bis 4,5 Prozent spezifizieren und für die Bund-Rendite bei 2,5 bis 3 Prozent beziffern. Dies lässt ein gewisses Risiko steigender Renditen offen, zeigt aber auch, dass 80 Prozent des Bärenmarktes vorbei sein sollten.“
Auffällig sei zuletzt eine Underperformance bei deutschen Bundesanleihen gewesen und das habe zwei Gründe: Während man von der US-Zentralbank mittlerweile ein baldiges Ende der Zinserhöhungen und daher schnell folgend Zinssenkungen erwarte, sei man für die Eurozone pessimistischer geworden. Denn hier sieht Krämer den Inflationsdruck noch negativer und erwartet daher, dass die EZB länger und stärker restriktiv agieren muss als die Fed.
Ehemaliger Klassenbester im Hintertreffen
Ein weiterer Negativfaktor für Bundesanleihen komme hinzu: „Nachdem sich Deutschland jahrzehntelang als Austeritätsweltmeister profiliert hat, wurde die fiskalische Zurückhaltung in den letzten Jahren deutlich reduziert. Die deutsche Bundesregierung gibt zurzeit Geld aus, als gäbe es kein Morgen“, sagt der Ökonom. Im kommenden Jahr erwartet Krämer absolute Rekordemissionen des deutschen Staates – und das in Zeiten, in denen die EZB als „Buyer of Last Resort“ angesichts eines irgendwann zu erwartenden „Quantitative Tightenings“ nicht mehr zur Verfügung stehe. „Dies birgt ein Risiko für den Bund-Markt“, betont Krämer, „und könnte für die erwartete Stabilisierung des Renditeniveaus ein Problem werden.“
Ein genauer Blick lohne sich jedoch bei zahlreichen Anleihe-Segmenten, seien es dänische Pfandbriefe, Unternehmensanleihen, Nordic High Yield, Nachranganleihen oder Emerging Markets-Anleihen. Die stark angestiegenen Renditen lägen mittlerweile über den Anlagezielen der meisten Investoren. Krämers Anleihen-Fazit: „Die Zeit, in der Anleihen kaum noch eine Funktion in der Kapitalanlage hatten, ist definitiv vorüber. Der Zins ist zurück.“
„TINA“ gilt nicht mehr bei Aktien
Auf der Aktienseite sei das vielfach gehörte „There Is No Alternative (TINA)“-Argument nicht mehr gültig. Es stimme schlicht nicht mehr, dass große Teile des Rentenmarkts so unattraktiv seien, dass sie als Anlagealternative kaum noch infrage kämen. Auf der Aktienseite seien aber die Gewinnrenditen und Dividendenrenditen relativ zu den Renditen am Rentenmarkt immer noch „in Ordnung“, zumindest in Europa. Fazit: Balanced-Mandate bzw. Multi-Asset-Ansätze könnten in diesem Umfeld eine Renaissance erleben. „Aktien sind wieder günstiger und damit chancenreicher. Renten bieten einen attraktiven Kupon und wieder mehr Sicherheit“, so der Experte.
Vor diesem Hintergrund stellen Wandelanleihen nach Krämers Meinung zurzeit erneut einen interessanten Kompromiss für viele Investoren dar. Hintergrund: Setzt der Aktienmarkt wieder zu einer Erholung ein, partizipieren Wandelanleihen stark von ihrem Aktien-Exposure. Bei größeren Korrekturen hingegen werden sie eher zu Unternehmensanleihen, bieten Schutz und weisen im Vergleich zu Aktien ein attraktives „Downside Capture“ auf.
www.fixed-income.org
Foto: Werner Krämer © Lazard













