
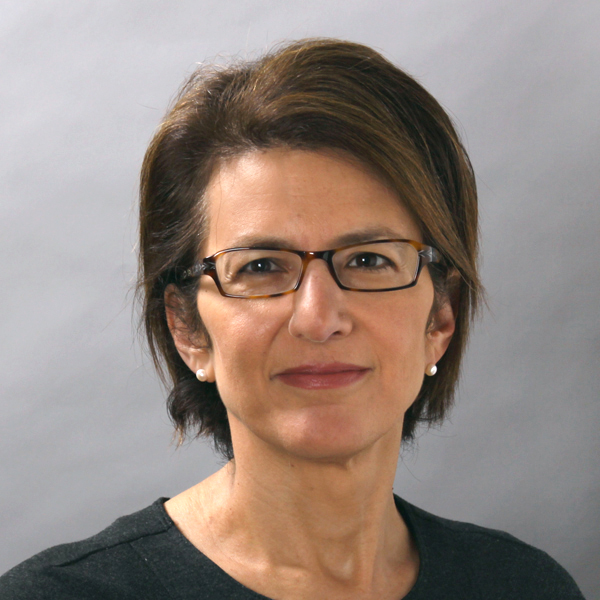
Wie sind die Aussichten für Schwellenländeranleihen im dritten Quartal 2020? Denise Simon, Co-Head und Portfoliomanagerin/Analystin im Emerging Markets Debt Team von Lazard Asset Management, hat eine konstruktive Sicht auf die Anlageklasse und erläutert, wie sie und ihr Team sich für die nächsten Monate positionieren.
• „Das zweite Quartal 2020 markierte eine Kehrtwende für Investoren in Schwellenländeranleihen. Der Gesamtmarkt (bestehend aus Hart- und Lokalwährungsanleihen) verzeichnete historisch gesehen eines seiner besten Quartale mit einer Rendite von 11,05 Prozent. Damit konnte er in nur drei Monaten rund 75 Prozent des Einbruchs aus dem ersten Quartal wieder aufholen. So bemerkenswert diese Erholung auch ist, so blieb sie doch hinter der Entwicklung der US-amerikanischen und globalen Anleihemärkte zurück, die 80 bis 90 Prozent ihrer Verluste wieder aufholen konnten. Das deutet aus unserer Sicht darauf hin, dass Schwellenländeranleihen einen größeren Spielraum für eine künftige Outperformance bieten.“
• „Unsere positive Einschätzung stützt sich auf mehrere Faktoren: Erstens wurden die Lockdown-Beschränkungen gelockert, und die Wirtschaftsdaten dürften sich nach den Tiefständen vom April wieder verbessern. Zweitens hat sich der Zugang zu Kapital für die große Mehrheit der Länder deutlich verbessert. Drittens haben die Ölpreise die Talsohle durchschritten. Ein geringeres Angebot und eine unerwartet höhere Nachfrage trugen dazu bei, dass sich der Preis für Rohöl der Sorte Brent seit seinem Tiefpunkt Ende April mehr als verdoppelt hat.“
• „Unter Bewertungsgesichtspunkten sind in US-Dollar notierende High-Yield-Anleihen weiterhin attraktiv – sowohl im Vergleich zu anderen Schwellenländeranleihesegmenten als auch gegenüber Anleihen aus den Industrieländern. Die Spread-Differenz zwischen High-Yield- und Investment-Grade-Schwellenländeranleihen ist mit über 600 Basispunkten (bps) noch immer historisch hoch. Zum Vergleich: Der langfristige Durchschnitt liegt bei rund 300 bps. Es ist zwar unwahrscheinlich, dass sich diese Spreaddifferenz in absehbarer Zeit dem längerfristigen historischen Durchschnitt annähern wird, doch sehen wir reichlich Spielraum für eine weitere Spreadeinengung bei Hochzinsanleihen, während dieser im Investment-Grade-Bereich deutlich geringer ist.“
• „Wir rechnen zwar mit einem Anstieg der Zahlungsausfälle in den Schwellenländern im Jahr 2020, allerdings dürften die Ausfallraten dennoch vergleichsweise niedrig bleiben. Die meisten Ausfälle sind entweder bereits eingetreten oder im Markt eingepreist. Im Gegensatz dazu wird erwartet, dass die Zahlungsausfälle bei US-Hochzinsanleihen in diesem Jahr im hohen einstelligen Bereich liegen werden, da sie in erheblichem Maße von in Schwierigkeiten befindlichen Industrien wie der Schieferölproduktion, dem Einzelhandel und dem Reise- und Gastgewerbe abhängen.“
• „Unsere Sicht auf Schwellenländeranleihen ist konstruktiv. Dennoch wäre es nachlässig, die Risiken angesichts der großen Unsicherheit im Zusammenhang mit der Gesundheitskrise, den Wirtschaftsdaten und den geopolitischen Aussichten zu ignorieren. Unseres Erachtens nach besteht das Hauptrisiko in einer möglichen zweiten Infektionswelle, die eine weitere weltweite Konjunkturabschwächung auslösen könnte.“
• „Grundsätzlich sind die Schwellenländer aus einer Position relativer Stärke in die Krise geraten. Viele Länder haben bewiesen, dass sie über einen starken institutionellen Rahmen, ausreichende Reserven und politische Flexibilität verfügen, um auf die Pandemie reagieren zu können. Allerdings werden nicht alle Länder gleichermaßen gut aus der Krise hervorgehen, und einige werden zweifellos vor größeren Herausforderungen stehen. Viele Schwellenländer haben nur einen begrenzten fiskal- und geldpolitischen Spielraum, um weiter auf die Krise reagieren zu können, und obwohl dies bislang weniger im Zentrum des Interesses der Märkte stand, so hinken viele Schwellenländer auch bei der Kontrolle des Virus hinter den Industrieländern her. Wir vermeiden deshalb Anleihen von Ländern mit sich verschlechternden Fundamentaldaten, schwachen Institutionen und einem Mangel an politischer Glaubwürdigkeit sowie kleinere Länder mit schwachen Bilanzen und weniger diversifizierten Volkswirtschaften, die tendenziell stark von Rohstoffen abhängig sind.“
https://www.fixed-income.org/
Foto: Denise Simon © Lazard Asset Management













