
Die Fundamentaldaten von EU- und US-Unternehmen waren im ersten Quartal 2018 überwiegend solide. Dennoch sahen sich die Renditen ihrer Unternehmensanleihen mit Investment Grade einer deutlichen Volatilität ausgesetzt. Begründet wird dies mit steigenden Zinsen, einer allgemein anhaltenden Marktvolatilität, verschärfte (handels)politische Rhetorik von beiden Seiten des Atlantiks sowie einer Verschiebung der Risikoaffinität der Investoren. Die Spreads von EU- und US-Unternehmensanleihen haben sich im ersten Quartal dieses Jahres verbreitert, obwohl das Anleihekaufprogamm der Europäischen Zentralbank (EZB) und das anhaltend positive wirtschaftliche Momentum den Status Quo unterstützen. Dies könnte sich im Hinblick auf die steigende Marktvolatilität schnell ändern.
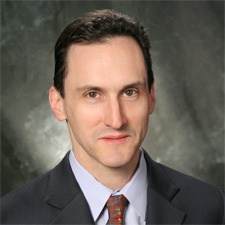
„Die Performance von europäischen Unternehmensanleihen war im ersten Quartal 2018 besser als die ihrer amerikanischen Pendants. Allerdings waren sie ziemlich volatil, was politische wie wirtschaftliche Ursachen hat“, sagt Robert Tipp, Head of Global Bonds und Chief Investment Strategist bei PGIM Fixed Income. „Sowohl die Koalitionsverhandlungen in Italien als auch der Brexit stehen für die derzeit dauerhaften Anspannungen an den europäischen Märkten. Daneben verursacht die Spekulation um Draghis Nachfolge und die Diskussionen über Handelszölle Unsicherheit bei Investoren. Dennoch betrachten wir unter diesen Voraussetzungen die europäischen Konjunkturdaten – ohne Großbritannien – als solide. Auch die Fundamentaldaten für Kredite sind aktuell robust. Da derzeit keine größeren Fallstricke bestehen, die den Markt unserer Ansicht nach entgleisen lassen könnten, ist unser Ausblick auf die kommenden Monate eher technischer Natur: Wir erwarten steigende Nettoemissionen bei EU-Unternehmensanleihen, eine konstante Nachfrage nach Renditen und enge Spreads, die dem Anleihekaufprogramm der EZB entgegenwirken. Darüber hinaus dürfte der Euroraum attraktiver für Währungsswaps von Käufern werden, die sich außerhalb der Eurozone nach festverzinslichen Papieren umsehen, die nicht in US-Dollar gehandelt werden.
Wir bleiben dennoch übergewichtet bei US-Banken und -Versicherungen sowie nicht-essentiellen Real-Estate-Investment-Trusts (REITs). Auch halten wir an übergewichteten Positionen von Emittenten fest, die nicht auf Euro lauten und von der EZB nicht in Betracht gezogen werden können. Auf der anderen Seite des Atlantiks bleiben wir US-Geschäftsbanken und Versicherern treu. Außerdem favorisieren wir Unternehmen mit BBB-Rating über denen mit A-Rating, sofern Erstere potentiell großvolumige M&A-Kandidaten sind oder einen Vorstand haben, der seinen Aktionären wohlgesonnen ist. Weiterhin versuchen wir Vorteile aus Preisverwerfungen und Ertragsabweichungen zwischen US- und EU-Unternehmensanleihen desselben oder eines ähnlichen Emittenten zu ziehen.
Trotz der attraktiven Chancen auf dem EU- und US-Markt sehen wir Abwärtsrisiken. Unserer Ansicht nach umfassen diese vor allem eine unerwartet starke Zinsstraffung der Notenbanken, regionale und globale geopolitische Risiken und den Beitrag Chinas zum globalen Wachstum – wobei Letzterer unter einem langfristigeren Gesichtspunkt zu sehen sein sollte.
Unser kurzfristiger Ausblick ist vor dem Hintergrund von aktuell vorteilhaften Unternehmensdaten, verbesserten technischen Daten sowie einem bleibenden Momentum beim Ergebniswachstum von EU- und US-Unternehmen für die kommenden Wochen und Monate durchaus positiv gestimmt. Gerade die jüngste Steuerreform von Präsident Trump könnte die derzeitige Lage weiter begünstigen und einen Aufwärtseffekt auslösen.“
Über PGIM Fixed Income
PGIM Fixed Income, mit einem verwalteten Vermögen von 709 Milliarden US-Dollar (Stand 31. Dezember 2017), ist ein globaler Asset Manager mit aktiven Lösungen über alle Fixed Income Märkte hinweg. Das Unternehmen unterhält Büros in Newark, N.J., London, Tokyo und Singapur.
http://www.fixed-income.org/
(Foto: Robert Tipp © PGIM Fixed Income)













