Im weiteren Verlauf des Kreditzyklus bleiben Zahlungsausfälle ein zentrales Thema. Für Investoren, die neben den öffentlichen Märkten auch die privaten Kreditmärkte bewerten, erweist sich die Ermittlung von Ausfallraten jedoch als deutlich komplexer als gedacht.
Die Herausforderung liegt darin, das tatsächliche Ausmaß finanzielle Schieflagen bei Kreditnehmern zu bestimmen und deren systematische Erfassung nachzuvollziehen. Während öffentliche Anleihemärkte auf transparent einsehbare, standardisierte Indikatoren wie Bonitätsstufen bekannter Ratingagenturen setzen, werden Stressphasen beim Direct Lending häufig über weniger sichtbare Mechanismen geregelt. Ein valider Vergleich der Ausfallquoten beider Marktsegmente setzt deshalb eine gründliche Analyse jener Daten voraus, die hinter den vordergründigen Kennzahlen stehen.
Öffentliche Ausfälle sind transparent – im Direct Lending wird verhandelt
In den öffentlichen Kreditmärkten erscheint die Messung von Ausfalltrends vergleichsweise einfach, da entsprechende Ereignisse unmittelbar beobachtbar sind. Die drei großen Ratingagenturen berücksichtigen bei der Erfassung von Zahlungsausfällen drei Ereignisse: eine ausbleibende Zahlung nach Ablauf der Nachfrist, eine Insolvenz oder einen „Distressed Exchange“, bei dem Anleihebedingungen wie Laufzeit, Kupon oder Kapitalbetrag restrukturiert werden. Moody’s erfasst Distressed Exchanges unmittelbar, unterscheidet dabei jedoch zwischen Distressed Exchanges und „Hard Defaults“. Die Kategorien „Selective Default“ von S&P und „Restricted Default“ von Fitch verfolgen im Wesentlichen denselben Zweck. Jedes dieser Ereignisse basiert auf klar beobachtbaren Vertragsbedingungen oder öffentlich bekannt gegebenen Transaktionen. Anders ausgedrückt: Zahlungsschwierigkeiten lassen sich nicht ohne Weiteres außerhalb der empirischen Datenlage bewerten.
Schwierigkeiten bei Direct Lending können denen bei öffentlichen Krediten ähneln, sind jedoch deutlich schwerer zu erfassen. Bei einem einzelnen Kreditgeber oder einer kleinen Gruppe von Kreditgebern können finanzielle Probleme bilateral etwa durch Waiver, „Amend-and-Extend“-Transaktionen oder die Umwandlung von Barzahlungen in Sachleistungen (PIK) gelöst werden. Wirtschaftlich können diese Maßnahmen einem „Distressed Exchange“ entsprechen, werden jedoch nicht zwangsläufig als solcher klassifiziert. Hinzu kommt, dass die meisten Kredite nicht geratet sind. Externe Beobachter sind daher auf unterschiedliche Methoden und Definitionen angewiesen. Das führt zu einer großen Bandbreite bei den Schätzungen der Ausfallquoten, die das tatsächliche Ausmaß der Spannungen im Markt erheblich verzerren – und in der Regel unterschätzen – können.
Ermittlung einer Shadow-Default-Rate für Direct Lending
Die Berechnung einer vergleichbaren Ausfallrate für Direct Lending erfordert daher einen ereignisbasierten Ansatz. Wir konzentrieren uns dabei auf fünf Arten von Ausfallereignissen:
1. Zahlungsausfall
2. Non-Accrual bzw. Nichtverzinsung (d. h. die Vereinnahmung vertraglicher Zahlungen gilt als zweifelhaft)
3. Nachträgliche Cash-to-PIK-Umwandlung (PIK-Optionen bei Kreditvergabe sind ausgeschlossen)
4. Wesentliche Laufzeitverlängerung des ursprünglichen Kredits
5. Debt-to-Equity-Swaps
Dabei ist hervorzuheben, dass wir in den jeweiligen Einzelfällen Doppelzählungen vermeiden: Erfährt ein Kreditnehmer mehrere Ereignisse, wird er in dieser Reihenfolge lediglich ein einziges Mal gezählt.
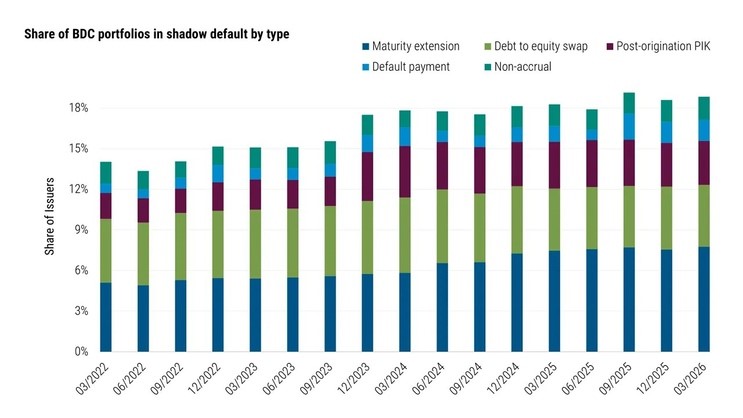
Abbildung 1 veranschaulicht diese Analyse der „Shadow Defaults“ für Business Development Companies (BDCs) – Fonds, die in kleine und mittelständische private US-Unternehmen investieren. Die Grafik zeigt den Anteil der erst- und zweitrangig besicherten Kredite (nach Emittent) in den BDC-Portfolios, die sich in einem bestimmten Quartal in mindestens einem der fünf Ausfallzustände befinden. Hierbei handelt es sich ausdrücklich um eine Bestandsgröße: Sobald ein Emittent einer Ausfallkategorie zugeordnet ist, verbleibt er für die gesamte Dauer dieses Zustands entsprechend markiert. Konzeptionell entspricht dies der im Verbraucherkreditbereich üblichen Ausfallquote bei Zahlungsrückständen von mehr als 90 Tagen.
Aus Abbildung 1 lassen sich zwei wesentliche Erkenntnisse ableiten: Zum einen handelt es sich bei der Mehrheit der Ausfallereignisse um Soft Defaults wie Debt-to-Equity-Swaps, Laufzeitverlängerungen und nachträgliche Cash-to-PIK-Umwandlungen. Zum anderen ist unsere Kennzahl für die „Shadow Default Rate“ unbereinigt seit 2022 deutlich von rund 14 % auf 19 % gestiegen, auch wenn sich der Trend zuletzt abgeflacht hat.
Der Vergleich mit anderen Bereichen der Leveraged Finance
Um Direct Lending mit den 12-Monats-Ausfallraten an den Märkten für High-Yield-Anleihen (HY) und Broadly Syndicated Loans (BSL) zu vergleichen, gruppieren wir erst- und zweitrangig besicherte Kredite nach Quartalen und ermitteln den Anteil, bei dem in den darauffolgenden vier Quartalen mindestens ein qualifizierendes Ereignis eintritt. Diese Kennzahl bezeichnen wir als „emittentengewichtete 12-Monats-Trailing-Shadow-Default-Rate“.
Bei unseren Berechnungen nutzen wir bewusst die ursprüngliche Kreditgruppe als festen Nenner: Kredite, die vor Ablauf des Vier-Quartale-Zeitraums ordnungsgemäß getilgt oder refinanziert werden, verbleiben in der Einstufung als nicht ausgefallen. Dies ist ein konservativer Ansatz, da effektiv davon ausgegangen wird, dass diese Kredite für den verbleibenden Zeitraum leistungsfähig geblieben wären.
Abbildung 2 stellt unsere „Shadow-BDC“-Kennzahl vergleichbaren Ausfallraten an den öffentlichen Märkten (inklusive Distressed Exchanges) gegenüber. Ein solcher Vergleich ist naturgemäß nicht perfekt: Obwohl wir versucht haben, die Definitionen marktübergreifend zu harmonisieren, verhindern Unterschiede bei Instrumenten, Kreditnehmerprofilen, Offenlegungspflichten und den Methodiken der Ratingagenturen einen exakten 1:1-Vergleich. Es handelt sich somit um eine Schätzung – eine konservative Annäherung –, insbesondere mit Blick auf den Umgang mit „Clean Exits“ sowie den erforderlichen Ermessensspielraum bei der Identifikation notleidender Zugeständnisse.
Unter Berücksichtigung dieser Vorbehalte ist die Aussage der Daten dennoch bemerkenswert: Im Direct Lending scheint sich ein Kreditzyklus schneller zu entwickeln als in anderen Segmenten der Leveraged Finance – insbesondere im Vergleich zum High-Yield-Markt.
Die Kreditqualität des heutigen High-Yield-Marktes ist im historischen Vergleich ungewöhnlich hoch. Dies ist im Wesentlichen auf signifikante Strukturverbesserungen im Nachgang der globalen Finanzkrise zurückzuführen.
www.fixed-income.org