
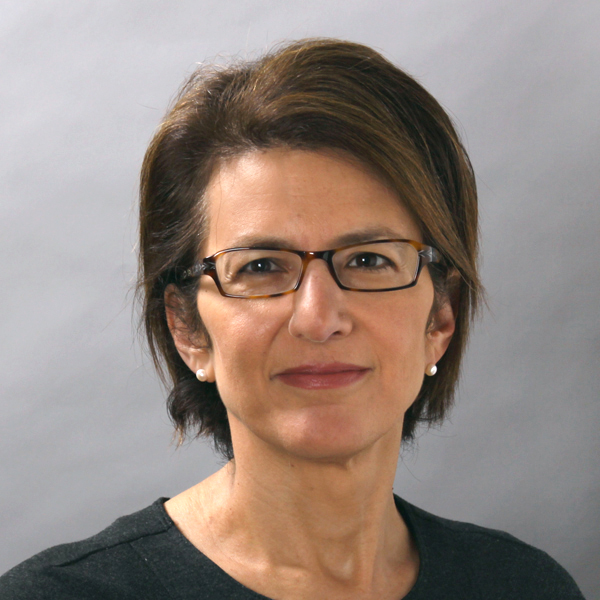
Die gute Performance der Schwellenländeranleihenmärkte in 2017 dürfte sich im laufenden Jahr fortsetzen. Diese Meinung vertritt Denise Simon, Portfoliomanagerin für Schwellenländeranleihen bei Lazard Asset Management. „2018 wird vermutlich das beste Jahr einer mehrjährigen Rallye im Schwellenländeranleihensegment“, sagt die Expertin.
Rekord-Mittelzuflüsse und sinkende externe Spreads
Insgesamt dürfte 2018 sowohl im US-Dollar-Segment als auch bei Lokalwährungsanleihen passend zu den jeweiligen Volatilitäten hohe Gewinne bringen. Im Zuge der sich verbessernden Konjunkturaussichten in der Anlageklasse sinken die externen Spreads vermutlich wieder in Richtung der niedrigen Niveaus nach der Finanzkrise. Wir rechnen auch mit weiter steigenden Mittelzuflüssen, weil die Anleger nach den hohen absoluten und sehr attraktiven relativen Erträgen streben, die die Anlageklasse gegenüber anderen Anleiheninvestments zu bieten hat. Entsprechend fließen 2017 und 2018 wahrscheinlich Rekordsummen in die Anlageklasse. Lokalwährungsanleihen gewinnen vermutlich endlich den Respekt, den sie verdienen, und ziehen mehr Mittel an als Papiere, die in US-Dollar notiert sind. Dadurch sollten die Bewertungen von Schwellenländerwährungen und Zinsinstrumenten weiter steigen.
Schwellenländeranleihen profitieren vom Wachstum in den Industriestaaten
2018 sollten die US-amerikanischen und europäischen Wachstumsraten weiter ansteigen, auf Werte, die etwa bei 2,5 Prozent liegen. Das stärkere Wachstum in der entwickelten Welt steigert vermutlich die Nachfrage nach Rohstoffen und Gütern, die in der Vergangenheit von den exportierenden Schwellenländern bereitgestellt wurden. Entsprechend werden wohl auch die Wachstumsraten der Schwellenländer über den gleichen Zeitraum erheblich nach oben korrigiert. Wir rechnen mit einer ähnlichen Entwicklung wie in den Jahren 2004 bis 2006, und erwarten, dass die Schwellenländerwährungen und -anleihenspreads hierauf positiv reagieren.
Vor dem Hintergrund einer positiven makroökonomischen Entwicklung sollten höhere Wachstumsraten beim Bruttoinlandsprodukt viele Probleme lindern, mit denen die Schwellenländer derzeit zu kämpfen haben. Höhere Wachstumsraten verbessern sofort die Staatshaushalte (was wir derzeit in asiatischen Ländern wie Indonesien und den Philippinen beobachten können). Bessere Wachstumsbedingungen führen auch zu stagnierenden Schuldenquoten und unter Umständen sogar zu einem Schuldenabbauzyklus (so etwa aktuell in afrikanischen Ländern wie Ghana und Sambia). Zudem sind der einheimischen Bevölkerung schwierige strukturelle Veränderungen in einer Wachstumsphase besser zu vermitteln (man denke nur an die Verhandlungen über die Rentenreformen in Argentinien und Brasilien).
Mit sehr wenigen Ausnahmen ist jede Schwellenländerregion voller Länder, deren fundamentale Kredit-, Schulden- und Fiskalbedingungen sich verbessern und die eine reelle Chance auf Strukturreformen haben, die von künftigen Regierungen fortgeführt werden.
Risiken: Straffere Geldpolitik oder externer Schock
Ein großes potentielles Makrorisiko wäre eine dramatische Veränderung der zentralbankseitigen Erwartungslenkung in Richtung einer sehr viel strafferen Geldpolitik infolge eines schnellen Inflationsanstiegs. In diesem Falle würden die Anleger sofort die Nachhaltigkeit der Wachstumsdynamik infrage stellen und ihre Erwartungen nach unten korrigieren. Ein weiteres großes Risiko ist Wachstum. Sofern ein unvorhergesehenes globales Ereignis die weltweite Konjunkturerholung über einen längeren Zeitraum entweder durch Vertrauensschwund oder einen großen geopolitischen Schock zum Erliegen bringt, würden die Preise von Vermögenswerten in den Schwellenländern leiden.
Alles in allem dürften Schwellenländeranleihen 2018 von der Kombination mehrerer Faktoren profitieren: Wir rechnen mit weltweit sinkender makroökonomischer Unsicherheit, einer starken Bottom-Up-Konjunktur, positiven Regimewechseln auf breiter Front und höheren Rohstoffpreisen bzw. Preisen für Vermögenswerte. Wir empfehlen Anlegern dringend, ihre strukturelle Übergewichtung in der Anlageklasse beizubehalten, denn die erwarteten Erträge bieten wahrscheinlich eine angemessene Entschädigung für die eingegangenen Risiken.
http://www.fixed-income.org/
(Foto: Denise Simon © Lazard Asset Management)













