
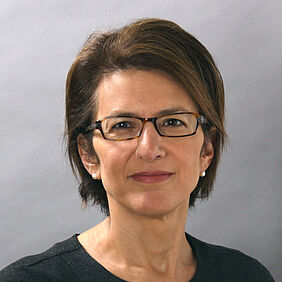
„Wir gehen davon aus, dass die zweite Jahreshälfte 2023 für Anleger eine Herausforderung sein wird“, lautet die Prognose von Denise Simon, Co-Head im Emerging Market Debt-Team bei Lazard Asset Management. Grund dafür sei eine Kombination aus rückläufigem Wachstum und restriktiven monetären Bedingungen in den USA und Europa: „Da bleibt wenig Spielraum für Fehler durch politische Ereignisse oder makroökonomische Schocks.“ Dennoch könnten sich vor diesem Hintergrund bei Schwellenländeranleihen auch Chancen ergeben.
Die Ausgangslage sei recht positiv: Schwellenländeranleihen hätten im zweiten Quartal 2023 ihre Gewinne weiter ausbauen können. Die Renditen in allen Segmenten der Anlageklasse seien positiv ausgefallen, trotz der erheblichen Volatilität der US-Staatsanleiherenditen. „Bei EM-Staats- und Unternehmensanleihen wurden die Auswirkungen höherer Treasury-Renditen durch eine Verengung der Creditspreads ausgeglichen, während EM-Lokalwährungsanleihen die wichtigsten Anleihemärkte übertreffen konnten“, berichtet die Expertin. „Das war fast ausschließlich auf niedrigere Renditen zurückzuführen. Die Währungen der Schwellenländer hielten sich gegenüber dem US-Dollar in etwa unverändert und entsprachen damit dem US Dollar Index.“
Zinssenkungen ab dem dritten Quartal?
In der zweiten Jahreshälfte könnten die Schwellenländer von der Geldpolitik ihrer Zentralbanken profitieren. Denn anders als in den Industrieländern hätten diese zügig auf den globalen Inflationsschub reagiert und im ersten Quartal 2021 eine bemerkenswerte Serie von Zinserhöhungen eingeleitet, die bis Ende 2022/Anfang 2023 andauerte. Dadurch hätten die Emerging Markets – im Gegensatz zu den Industrieländern – insgesamt in den letzten fünf Monaten eine rückläufige Kerninflation verzeichnen können.
Denise Simon erwartet deshalb, dass in den nächsten Wochen nahezu alle Zentralbanken der Schwellenländer (bis auf Thailand und Südafrika) ihre Zinserhöhungszyklen abschließen werden: „Wir glauben, dass die Zentralbanken der Schwellenländer am Rande eines Zinssenkungszyklus stehen, der im dritten Quartal 2023 beginnen und bis weit in das Jahr 2024 hinein andauern wird. China hat bereits mit Zinssenkungen begonnen, und wir gehen davon aus, dass die Länder Lateinamerikas und Osteuropas diesem Beispiel folgen werden.“
In der Vergangenheit seien vom Ende der Zinserhöhungszyklen bis zum Ende der Zinssenkungszyklen übermäßige Durationsgewinne aufgetreten. Denise Simon geht von einer Wiederholung dieses Musters aus und richtet ihre Anlagestrategie entsprechend aus: „Die lukrativste Gelegenheit liegt derzeit in Lokalwährungsanleihen, wo Anleger von hohen Nominalrenditen, hohen Realrenditen und bevorstehenden Zinssenkungen profitieren können.“
Risiko einer Rezession der Industrieländer
Driften die Wachstumsgeschwindigkeiten zwischen Schwellen- und Industrieländern auseinander, würden in der Regel die Währungen der Emerging Markets profitieren, so Simon. Die derzeitige Wachstumsverlangsamung sei auf negative Faktoren in den entwickelten Ländern zurückzuführen. Sollten die Industrieländer in eine Rezession rutschen, würden auch die Währungen der Schwellenländer anfällig, erläutert die Spezialistin: „Die Währungen der Industrieländer neigen bei einer ‚Flucht in Sicherheit‘ dazu, Kapitalströme zu absorbieren. Daher konzentrieren wir uns darauf, in Bezug auf den US-Dollar beta-neutral zu sein und Währungspaare zu isolieren, die auf einer relativen Wertbasis auseinandergedriftet sind.“
Die Gefahr einer globalen Wachstumsverlangsamung bestimme auch die Allokation: Hochverzinsliche und Distressed Anleihen würden zwar günstig erscheinen, aber schwächere Kredite seien auch am anfälligsten für eine globale Wachstumsverlangsamung. „Aus diesem Grund haben wir unsere aktiven Übergewichtungen im BB-Sektor konzentriert, während wir im qualitativ niedrigen Creditsegment sowohl bei Staats- als auch bei Unternehmensanleihen nur kleinere Positionen halten“, berichtet Denise Simon. „Aufgrund der hohen Spreads bei A- und BBB-Anleihen bleiben wir bei der Duration untergewichtet, während wir die Duration von US-Staatsanleihen übergewichten.“
Bei Unternehmensanleihen bevorzugt sie kürzere Durationen: „Bei diesen Instrumenten können wir von ihrem Pull-to-Par, ihren Tilgungsmerkmalen oder ihren Kaufoptionen profitieren.“ Aus ihrer Sicht sind diese Wertpapiere weniger abhängig von makroökonomischen Risiken. Sie betrachtet sie als rein idiosynkratische Anlage. Innerhalb der Branchen bevorzugt sie Versorger und Pipelines, die in der Regel transparente und langfristige Cashflow-Ströme generieren.
Mit Blick auf ihr Gesamtportfolio bleibt Denise Simon konservativ hinsichtlich des Gesamtrisikos. „Allerdings sind wir in einer hochliquiden Marktlage und damit bereit, Chancen zu nutzen, die sich unserer Meinung nach in naher Zukunft zu attraktiveren Bewertungen ergeben werden“, so die Anleihespezialistin.
www.fixed-income.org
Foto: Denise Simon © Lazard Asset Management













