
Silber steht häufig im Schatten von Gold, dem bei Anlegern sehr viel bekannteren und beliebteren Edelmetall.
Dabei hat Silber genauso viel zu bieten. Wie Gold wird auch Silber schon seit der Antike als Zahlungsmittel verwendet. Tatsächlich war Silber von etwa 3000 v. Chr. bis zum späten 19. Jahrhundert als weltweiter Währungsstandard weitaus verbreiteter als Gold.
Seine Bedeutung fasste der bekannte amerikanische Ökonom Milton Friedman (1912–2006) treffend zusammen: „Das wichtigste monetäre Metall in der Geschichte ist Silber, nicht Gold”.
Silber wird häufig als „Arme-Leute-Gold“ belächelt, nicht zuletzt weil eine Unze des weißen Metalls für einen Bruchteil dessen zu haben ist, was eine Unze Gold kostet. Doch Silber ist weit mehr als nur die günstige Variante zu Gold. Aus unserer Sicht machen zahlreiche weitere Faktoren Silber – genauso wie Gold – zu einem attraktiven Währungsmetall für Anleger.
Silber folgt Gold
Der Silberpreis orientiert sich meist an der Kursentwicklung von Gold: Bewegt sich der Goldpreis, zieht der Silberpreis häufig zeitversetzt nach. Dabei schlägt Silber stärker aus – sowohl nach oben als auch nach unten. Die höhere Volatilität hängt unter anderem damit zusammen, dass der Silbermarkt deutlich kleiner ist als der Goldmarkt.
Der Goldpreis hat in diesem Jahr wiederholt neue Allzeithochs erklommen. Für Rückenwind sorgten die Aussicht auf Zinssenkungen, der schwächere Dollar, die Besorgnis der Finanzmärkte über die Finanzlage der USA und der Status von Gold als sicherem Hafen in Zeiten geopolitischer Ungewissheit und Marktunsicherheit. Als sichere Anlage gilt Gold, weil es seinen Wert traditionell selbst in wirtschaftlich oder geopolitisch unruhigen Zeiten bewahren kann. Das ist auch ein Grund dafür, dass die globalen Zentralbanken in den vergangenen Jahren mehr Gold angekauft haben.
Die gleichen Kräfte, die den Goldpreis zuletzt angetrieben haben, haben in diesem Jahr auch den Silberkurs auf neue Höchststände befördert. Auch Silber gilt als „sicherer Hafen“ für Anleger. Der Silberpreis erreichte am 17. Oktober einen historischen Höchststand von 54,48 US-Dollar je Feinunze und übertraf damit sein am 18. Januar 1980 markiertes 45-Jahres-Hoch von 49,45 US-Dollar.
Silberknappheit
Ein aus Anlegersicht interessantes Merkmal, das Silber von Gold unterscheidet, ist die strukturelle Knappheit des Edelmetalls. Die Silbervorräte werden schneller aufgebraucht, als sie durch Bergbau und Recycling wieder aufgefüllt werden können.
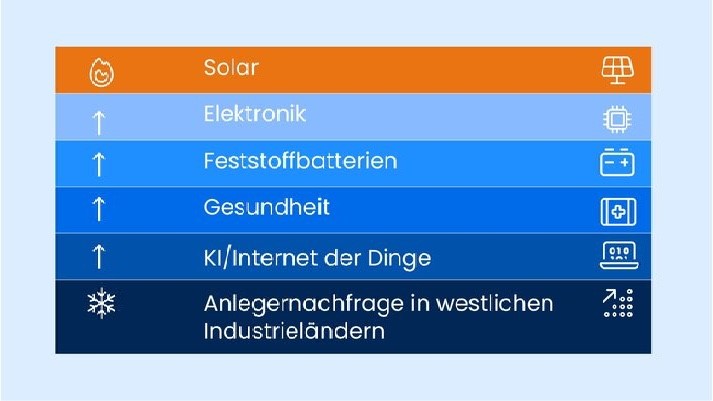
Das hängt damit zusammen, dass Silber auch ein wichtiger Industrierohstoff ist. Neben seiner Rolle als Wertaufbewahrungsmittel spielt es in zahlreichen technischen Anwendungen eine zentrale Rolle – unter anderem, weil es von allen Elementen die höchste elektrische Leitfähigkeit besitzt und ein äußerst effizienter Katalysator für chemische Prozesse ist. Über 60% der weltweiten Silberproduktion gehen in industrielle Anwendungen. Aus der Elektronik ist Silber nicht wegzudenken. Es steckt in Solarzellen genauso wie in Wasseraufbereitern, Touchscreens und Smartphones, E-Autos und Halbleitern. Selbst in Radarsystemen findet sich das Edelmetall, das nur wenige Anleger auf dem Radar haben – weil es elektromagnetische Wellen reflektieren kann.
Die Silbernachfrage aus der Industrie stieg 2024 um 4% auf 680,5 Millionen Feinunzen und erreichte damit das vierte Jahr in Folge einen neuen Rekordwert. Nach Angaben des Silver Institute überstieg die Silbernachfrage im vergangenen Jahr zudem zum vierten Mal in Folge das Angebot. Wir halten dieses Marktdefizit nicht für dauerhaft tragbar. Anders als bei Gold gibt es keine Silberreserven.
Silberminen
Eine weitere Möglichkeit, in Silber (und Gold) zu investieren, ist über die Aktien der Minenunternehmen, die diese Metalle abbauen. Ihre Profitabilität steigt mit den Metallpreisen. Wir halten diese Aktien derzeit für attraktiv bewertet. Im Verhältnis zum Cashflow und Nettoinventarwert – zwei Kennzahlen, die wir verfolgen – notieren sie unter ihrem langfristigen Durchschnitt.
Anders als in der Vergangenheit ist die diesjährige Silber- und Goldrally an breiten Anlegerkreisen weitgehend vorbeigegangen. Die Bestände von physisch besicherten Gold- und Silber-ETFs liegen unter den Höchstständen von 2020 (Gold) bzw. 2021 (Silber). In diesem Jahr wurde der Handel vor allem von Investmentprofis wie Hedgefonds und spekulativen Terminmarkt-Händlern bestimmt. Das dürfte sich schon bald ändern.
Viele Anleger sind in monetären Metallen – vor allem im weniger bekannten Silber – kaum oder gar nicht investiert. Wir halten dies für ein Versäumnis. Unserer Ansicht nach gehören Währungsmetalle in jedes gut diversifizierte Anlageportfolio.
Über den “Jupiter Gold & Silver Fund”
Jupiter Gold & Silver Fund setzt auf eine Kombination von physischen Gold- und Silberanlagen und ausgewählten Gold- und Silberminenaktien. Diese flexible und dynamische Strategie kann einen wichtigen Beitrag zur Portfoliodiversifikation leisten - Anleger sollten jedoch bedenken, dass ihr Kapital Risiken ausgesetzt ist. In dem Bemühen, sein Anlageziel zu erreichen, strebt der Fonds eine Rendite an, die nach Abzug der Gebühren über derjenigen der zusammengesetzten Benchmark aus dem Goldpreis (XAU) zu 50 % und dem FTSE Gold Mines Index zu 50% liegt, wobei die Nettodividenden über rollierende Dreijahreszeiträume wieder angelegt werden.
www.fixed-income.org













