
Das zweite Quartal erwies sich für den Markt für Contingent Convertible Bonds (CoCo-Anleihen) als eines der herausforderndsten seit der Einführung des ICE BofAML CoCo Index im Jahr 2014. Die Folge war ein einschneidender Renditerückgang im Quartalsverlauf und letztendlich bedeutet die Performance im ersten Halbjahr 2018 mithin die schwächste seit der Einführung des Index.
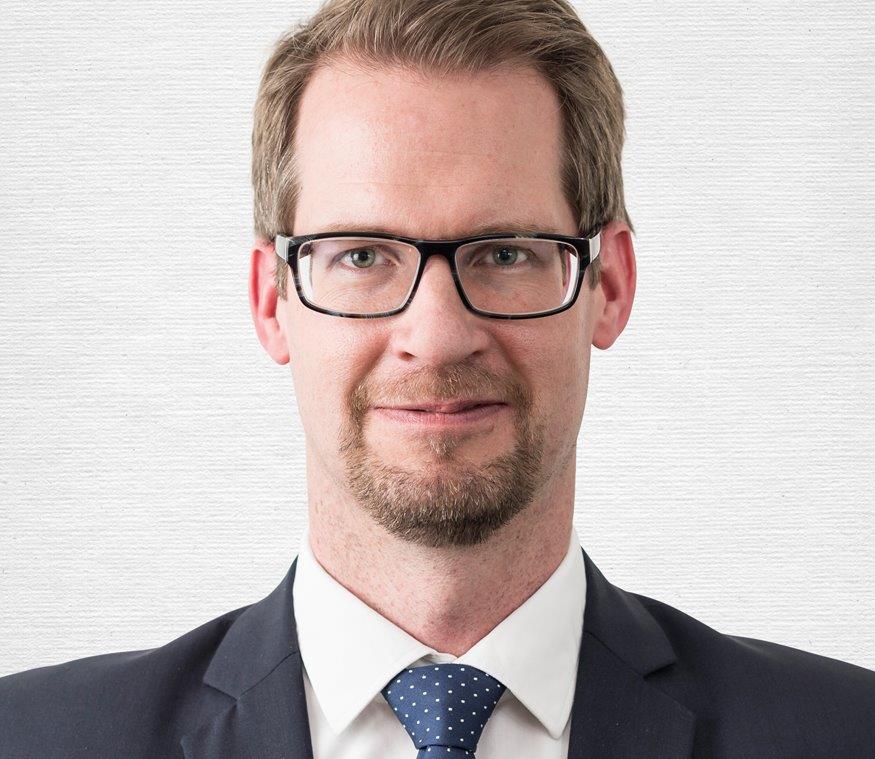
„Bis zu einem gewissen Grad widerspiegelt dies die Entwicklung des Markts für Investment Grade-Unternehmensanleihen, welcher eine der schlechtesten Performances der vergangenen 30 Jahre erzielte. Während beim CoCo-Markt das erste Quartal von Zinsängsten und Aktienmarktvolatilität getrieben war, ist die Marktschwäche im zweiten Quartal auf die politische Situation in Italien und auf Unsicherheiten über die Entwicklung des globalen Handels zurückzuführen“, so Daniel Björk, Manager des Swisscanto (LU) Bond Fund COCO.
Kurzfristig pfui, langfristig hui
Konkret bedeutet diese Entwicklung in Zahlen: Der Swisscanto (LU) Bond Fund COCO erzielte im zweiten Quartal eine Bruttogesamtrendite von rund -3,0% (abgesichert in EUR) und entwickelte sich damit leicht besser als der ICE BofAML CoCo Index (-3,1%, abgesichert in EUR). Die fünf Länder mit der besten Performance waren die USA, Norwegen, Kolumbien, die Schweiz und Kanada, jene mit der schwächsten Performance Deutschland, Italien, Belgien, Spanien und Österreich. Im ersten Halbjahr 2018 erzielte der Fonds eine Bruttogesamtrendite von rund -3.60% (abgesichert in EUR) und übertraf damit den ICE BofAML CoCo Index um 0,69% (-4,29%, abgesichert in EUR).
Dazu meint Björk: „Die Outperformance des Fonds gegenüber dem Vergleichsindex ist das Ergebnis der Übergewichtung in auf EUR lautenden Anleihen gegenüber Anleihen in USD, der Übergewichtung in den stärkeren Jahrgängen 2015 bis 2017 sowie der Übergewichtung in Anleihen mit einer erwarteten Endfälligkeit innerhalb der nächsten fünf Jahre und einer Untergewichtung von Anleihen mit längeren Laufzeiten. Aktuell kann man die CoCo-Markt-Entwicklung mit ‚kurzfristig pfui, langfristig hui‘ treffend kommentieren. Denn seit der Auflage im Mai 2011 steht eine Brutto-Wertentwicklung von 69,92 Prozent bei der thesaurierenden EUR-Tranche zu Buche (Stand ultimo Juni 2018). Damit hat sich das dauerhafte Engagement im CoCo-Markt definitiv ausgezahlt.“
Spread-Niveau führender Großbanken attraktiv
Ausblickend sagt Björk: „Zwar haben wir für das Jahr 2018 im Vergleich zum Vorjahr mehr Unsicherheit und eine höhere Volatilität an den Finanzmärkten erwartet, aber die Marktperformance ist insgesamt schwächer als erwartet ausgefallen. Betrachtet man die Mehrheit der CoCo-Anleihen (das Segment mit High Yield-Rating), so wurden diese im historischen Verlauf tendenziell in einer Credit Spread-Bandbreite zwischen 400 und 600 Basispunkten (Bp) gehandelt. Kurzfristig erreichten sie im Februar 2016 einen Höchststand von 800 Bp und im Januar 2018 einen Tiefststand von 300 Bp, wobei es sich bei beiden Bewertungen um Ausreißer zu handeln scheint. Wir erachten das aktuelle Spread-Niveau von 500 Bp für führende nationale und globale Großbanken, die ihre Kreditprofile laufend gestärkt haben und weiterhin von einem guten gesamtwirtschaftlichen Umfeld profitieren, als attraktiv. Im Vergleich zum US-amerikanischen High Yield-Markt mit einem aktuellen Spread von 360 Bp. erscheinen die CoCo-Spreads sogar sehr interessant, insbesondere wenn man das Ausfallrisiko berücksichtigt.“
Weiter meint der Fondsmanager: „Um den aktuellen Spread-Level in einen größeren Kontext zu stellen: wir sehen heute bei den meisten CoCo-Anleihen ähnliche Credit Spreads wie Ende 2016, das heißt zu einer Zeit, als wir uns auf das Jahr 2017 zubewegten, welches sich als das bisher beste Jahr für den CoCo-Markt entpuppt hat. Während die Finanzmärkte an der Schwelle zum zweiten Halbjahr weiterhin mit der neuen politischen Realität in Italien und mit Unsicherheiten in Bezug auf den globalen Handel kämpfen, stimmt uns die Tatsache zuversichtlich, dass der CoCo-Markt jener Sektor des Anleiheuniversums war, welcher am schnellsten reagiert und die steigenden Unsicherheiten eingepreist hat.“
https://www.fixed-income.org/
(Foto: Daniel Björk © Swisscanto)













