Trumps erste Amtszeit verlief gut – für die Märkte der Schwellenländer. Und diesmal? Michaël Vander Elst, Fondsmanager für Schwellenländer-Anleihen bei DPAM, wagt einen Blick voraus:
Während der ersten Amtszeit von Trump (Januar 2017 bis Januar 2021) erzielten die Schwellenbörsen Renditen von rund 3,2% p.a. in Euro (6,5% in US-Dollar). Der Dollar gab gegenüber dem Euro von 1,05 auf 1,21 nach und die Renditen für 10-jährige US-Staatsanleihen fielen von 2,50% auf 1,00%. Wie wird die zweite?
Inflation & Fed: Die von Trump angekündigten Zölle können zu Inflationsdruck führen. Wie hoch dieser ausfällt, hängt von Faktoren wie Substitutionseffekten ab – ob ein US-Produkt ein importiertes Produkt zu einem ähnlichen Preis ersetzen kann – und davon, ob die exportierenden Länder möglicherweise durch eine Abwertung der eigenen Währung reagieren. Wird die Migration erheblich eingeschränkt, könnte die Inflation über einen angespannteren Arbeitsmarkt zusätzlich angeheizt werden.
Eine höhere US-Inflation könnte die Geldpolitik der Fed beeinflussen, was sich wiederum auf die Schwellenländer auswirkt, da die relativen Zinsunterschiede von großer Bedeutung sind. Eine eher aggressive Fed könnte den Dollar stärken und den Währungen der Schwellenländer Gegenwind bescheren.
US-Zinssätze und Schuldenstand: Höhere Staatsausgaben dürften zu mehr Verschuldung, höheren Kreditkosten und damit zu höheren US-Zinssätzen führen. Die Entwicklung von Schuldtiteln in Lokalwährung der Schwellenländer hängt jedoch deutlich stärker vom Dollar ab als von steigenden US-Zinsen.
US-Dollar: Trumps Ziel, das Handelsdefizit zu reduzieren, erfordert einen schwächeren Dollar. Ein starker Dollar steht zudem im Widerspruch zu den Bemühungen um Nearshoring, da er importierte Investitionsgüter verbilligt. Angesichts der aktuellen Dollar-Stärke ist der Weg nach oben begrenzt. Für die Währungen der Schwellenländer ist ein stabiler oder schwächerer Dollar vorteilhafter.
Geopolitik: Ob Trump den Ukrainekrieg lösen kann, ist ungewiss. Zunehmender Spannungen drohen im Nahen Osten, insbesondere mit dem Iran. Ein instabiles weltpolitisches Umfeld kann zu Marktschwankungen führen, was das Vertrauen der Anleger und die Kapitalströme in die Schwellenländer beeinflusst.
Regionale Auswirkungen
• Lateinamerika: Mexiko gilt als besonders anfällig für Änderungen in der US-Politik. Das während Trumps erster Amtszeit ausgehandelte Abkommen zwischen den USA, Mexiko und Kanada enthält eine „Verfallsklausel“, die erst 2026 fällig wird. Das deutet auf Kontinuität in den Handelsbeziehungen hin. Trumps Fokus könnte sich eher auf chinesische Unternehmen verlagern, die in Mexiko tätig sind, als auf die Trends bei ausländischen Direktinvestitionen. Trumps Haltung könnte weniger kooperativ gegenüber Ländern wie Guatemala und Honduras werden – im Gegensatz zu Bidens Politik, die darauf abzielt, die Migration durch Unterstützung vor Ort zu reduzieren.
• Europa: Neue Zölle könnten die Konjunktur in Europa weiter dämpfen und zu einem niedrigeren Endzinssatz der EZB führen. Die mitteleuropäischen Länder, die stark an die Eurozone gebunden sind, dürften dies spüren.
• Asien: China könnte auf US-Zölle mit einer Anpassung seiner Währung reagieren, was sich auf andere asiatische Währungen auswirken würde. Dies könnte zu schwankenden Devisenmärkten in der Region führen und die Schuldtitel in Lokalwährung der Schwellenländer belasten.
Strategische Überlegungen für Anleger
In Trumps erster Präsidentschaft gab es reichlich politische Ankündigungen und Schlagzeilen, die die Volatilität der Märkte erhöhten. Diese Muster könnte sich wiederholen. Umso wichtiger ist eine langfristige Perspektive. Die Märkte haben bereits vor der Wahl einen möglichen Trump-Sieg vorweggenommen. Eine weitere Neubewertung der Märkte, insbesondere nach einem Ausverkauf von US-Staatsanleihen, könnte attraktive Einstiegsmöglichkeiten bieten.
Schwellenländer-Anleihen sind weiterhin eine überzeugende Anlageklasse. Das Wachstumsgefälle zwischen Industrie- und Schwellenländern bleibt günstig. Langfristig wird eine Konvergenz erwartet. Insbesondere zu hochverzinslichen und Investment-Grade-Anleihen von US-Unternehmen bieten Schuldtitel aus Schwellenländern überzeugende Alternativen. Grenzmärkte eröffnen aufgrund ihrer geringen Korrelation mit den breiteren Schwellenmärkten und ihres besonderen Risikoprofils eine zusätzliche Diversifizierungsebene.
www.fixed-income.org
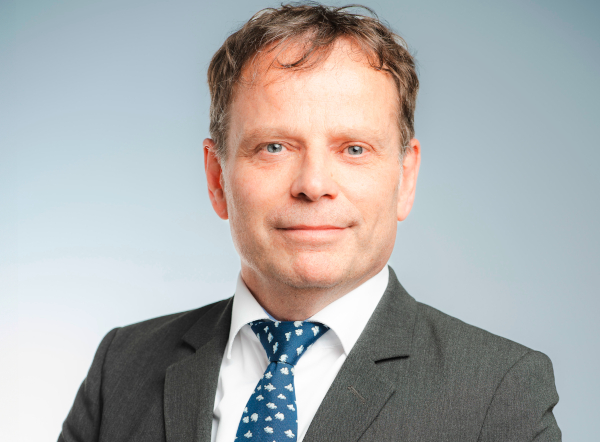
Foto: Vander Elst © DPAM