
Die Meinungen der Anleger über die Aussichten für die Weltwirtschaft sind gespalten. Das Investor Sentimeter[1] von NN Investment Partners (NN IP) zeigt, dass rund ein Viertel (26%) der professionellen Anleger erwartet, dass sich die globale Wirtschaftsdynamik in den kommenden zwölf Monaten beschleunigt. 39% glauben, dass sie sich verlangsamen wird, und 35% gehen davon aus, dass sie gleich bleibt. Wie positionieren Investoren angesichts dieser Einschätzungen ihre Portfolios?
Das Sentimeter verdeutlicht, dass die meisten Anleger (57%) bereit sind, ihre Risikobereitschaft im Laufe des kommenden Jahres zu steigern. Nur 19% rechnen damit, dass ihre Risikobereitschaft sinken wird. Damit ist die Risikobereitschaft der Befragten im Vergleich zur Umfrage[2] im vergangenen Jahr gestiegen. Damals gaben 32% an, dass ihre Risikobereitschaft steigt, während 48% weniger Risiko eingehen wollten.
Entsprechend der aktuell höheren Risikobereitschaft hat über die Hälfte der befragten Anleger (51%) nun angegeben, dass sie ihre Allokation in Aktien im kommenden Jahr erhöhen werden. Auf den Plätzen zwei und drei folgen Anleihen und Immobilien mit jeweils38% sowie Hedgefonds mit 30%.
Ewout van Schaick, Head of Multi Asset bei NN Investment Partners: „Das geteilte Umfrageergebnis mit Blick auf die Aussichten des globalen Wirtschaftswachstums spiegelt die aktuellen politischen Unabwägbarkeiten wider, mit der Anleger konfrontiert sind. Vieles hängt von der Entwicklung des Handelskriegs zwischen den USA und China sowie dem Brexit und der Wirksamkeit der geldpolitischen Stimulusmaßnahmen ab. Das langsamere globale Wachstum im Jahr 2019 ist hauptsächlich auf das erhöhte politische Risiko zurückzuführen. Es hat das Vertrauen der Unternehmen beeinträchtigt und die Investitionen gedämpft. Bisher konnten die Zentralbanken die Auswirkungen dieses langsameren Wachstums auf die Märkte begrenzen. Aber die Wirksamkeit der Geldpolitik schwindet und eine weitere Lockerung könnte der Wirtschaft sogar schaden. Es ist ein besseres politisches Gleichgewicht erforderlich, das neben der geldpolitischen auch eine zunehmende fiskalische Lockerung beinhaltet. Die Frage ist allerdings, ob es dafür genügend politische Unterstützung gibt."
Ein sehr interessantes Ergebnis der Umfrage ist die Tatsache, dass gut die Hälfte der befragten Investoren trotz des unsicheren Wirtschafsausblicks bereit ist, ihre Risikobereitschaft im Jahr 2020 zu steigern. Daraus könnte man schließen, dass sie mehr Risiko als alternativlos erachten.
Ewout van Schaick: „Die Renditen von Staatsanleihen sind extrem niedrig – in vielen europäischen Ländern im negativen Bereich – und die Spreads für sicherere Unternehmensanleihen sind nicht viel höher. Das bedeutet, dass Investoren gezwungen sind, mehr Risiko einzugehen, um ihre Renditeziele zu erreichen. Da die meisten derzeit nur moderat in Aktien investiert sind, ist mit stärkeren Zuflüssen in diese Anlageklasse zu rechnen. Die Umfrage lässt erkennen, dass Aktien die bevorzugte Anlageklasse sind. Wenn die politischen Risiken unter Kontrolle bleiben und die Regierungen sich für eine höhere Fiskalausgaben entscheiden, wird es viel Spielraum für einen Rückgang der derzeit hohen Risikoprämie von Aktien geben. Denn derzeit sind einige langfristige Stagnationsrisiken einpreist. In diesem Umfeld sind Aktien auch unsere bevorzugte Anlageklasse. Dabei werden wir möglicherweise zwei große Verschiebungen sehen: von Growth- zu Value-Titeln und von den USA zu anderen Märkten. In diesem Fall erwarten wir, dass die Eurozone und Japan am meisten profitieren.“
Der Markt wird jedoch weiter von Handelsstreitigkeiten, dem Brexit und anderen politischen Unsicherheiten überschattet, und die Wirtschaftsdaten weisen noch nicht darauf hin, dass die Wachstumsabschwächung vorbei ist. In unseren Multi-Asset-Portfolios behalten wir daher vorerst eine relativ neutrale Allokation in Aktien bei. Wenn die Wirtschaftsdaten klare Anzeichen dafür liefern, dass sich das Wachstumsbild stabilisiert und/oder wirkliche Lösungen für die verschiedenen politischen Unwägbarkeiten gefunden werden, erhöhen unsere Gewichtung in europäischen und japanischen Aktien und positionieren uns für eine Stil- und Sektorrotation.
Das Niedrigzinsumfeld treibt Anleger aber nicht nur in Aktien. Viele Investoren sind in Bezug auf das Aktienrisiko, das sie eingehen können oder wollen, begrenzt. Daher wird die Suche nach Rendite auch die Zuflüsse in risikoreichere Spread-Produkte wie Schwellenländeranleihen und weniger liquide alternative Anlagen wie Hypotheken weiter antreiben.“
[1]Quelle: NN Investment Partners Investor Sentimeter. An der Umfrage, die zwischen 3. und 20. September 2019 durchgeführt wurde, haben 101 institutionelle und professionelle Investoren vor allem aus Großbritannien, Frankreich, den Niederlanden, Italien und Deutschland teilgenommen.
[2]Quelle: NN Investment Partners Umfrage zur Risikorotation, November 2018 unter 100 institutionellen und professionellen Investoren.
https://www.fixed-income.org/
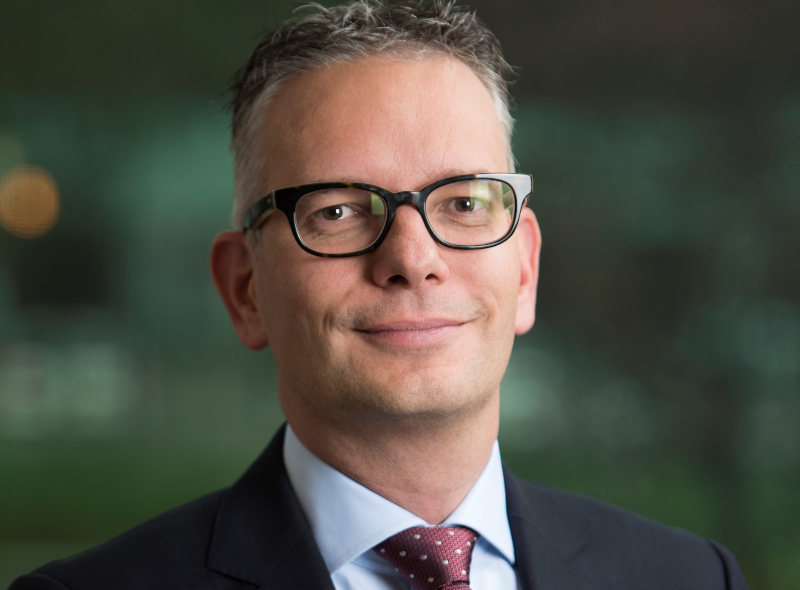
(Foto: Ewout van Schaick © NNIP)













