
Neben soliden Investment-Grade-Unternehmen, die sich auf Augenhöhe mit besten Pendants aus den Industrieländern bewegen, gibt es auch weniger etablierte – aber gleichermaßen beeindruckende – kleinere Unternehmen. Einige von ihnen stammen aus neuen geografischen Regionen oder geben ihr Debüt am Anleihenmarkt. Zusammen bieten diese unterschiedlichen Kreditprofile den Anlegern in Schuldverschreibungen aus Schwellenländern einzigartige dynamische Risiko-Rendite-Gelegenheiten für ihre Portfolios.
Togo, Ecuador und Moldawien sind nur einige der Länder, aus denen vor kurzem Emittenten in das Benchmark-Universum für Unternehmensanleihen hinzugekommen sind. Die Anlageklasse wächst sowohl in der Tiefe als auch in der Breite weiter und bietet Anlegern neue Möglichkeiten, höhere Renditen in einem renditearmen Anleiheuniversum zu erzielen, in dem weltweit rund 13 Billionen USD an Schuldtiteln mit Renditen unter Null gehandelt werden. Theo Holland, Senior Portfolio Manager bei Fisch Asset Management, erklärt: „Unternehmen, die in den so genannten „Frontier“-Ländern ansässig sind, zahlen häufig Kupons im hohen einstelligen oder sogar zweistelligen Bereich, was einem gut diversifizierten Portfolio eine willkommene Renditesteigerung beschert.“
Verglichen mit den gängigeren Anlageklassen sind Unternehmensanleihen aus Schwellenländern relativ jung. Ihr Volumen hat jedoch, gemäß den Daten von Bank of America Merrill Lynch, in den vergangenen 20 Jahren erheblich zugenommen, von weniger als 100 Mrd. USD im Jahr 1999 auf fast 1'500 Mrd. USD im Jahr 2019. Damit übertraf der Wert der ausstehenden Schuldtitel sowohl die Segmente der US-High-Yield-Anleihen als auch der Staatsanleihen aus Schwellenländern.
Auf fundamentaler Ebene schlagen Unternehmen aus Schwellenländern nach wie vor ihre Mitbewerber aus den Industriestaaten – nicht zuletzt, wenn es um das Verhältnis von Nettoverschuldung zu Ebitda geht. Holland fügt hinzu: „Dies ist ein äußerst relevanter Faktor für Anleger, wenn es darum geht, das Risiko und die Widerstandsfähigkeit eines Unternehmens zu bestimmen. Rückblickend auf das vergangene Jahr vergrößerte sich der relative Unterschied zwischen dem Nettoverschuldungsgrad von US-Unternehmen und solchen aus Schwellenländern zugunsten letzterer. Gleichzeitig erhält ein Investor für eine vergleichbare Anlage, bezogen auf die gleiche Risikokennzahl, in einem Schwellenland eine höhere Rendite als für eine entsprechende Unternehmensanleihe in einem Industrieland. Beispielsweise zahlen US-Unternehmen mit einem Rating von BBB einen Risikoaufschlag von 47 Basispunkten pro Turn of Leverage (Nettoverschuldung/Ebitda) gegenüber 106 Basispunkten in Schwellenländern.“
Anleger können mit Unternehmen in Frontier-Märkten nochmals wesentlich höhere Renditen bei entsprechend höherem Risiko erzielen. Die Gemeinsamkeiten solcher Emittenten sind in der Regel, dass sie aus weniger entwickelten Volkswirtschaften und Finanzmärkten stammen, dass es keine oder nur sehr wenige bestehende Anleihenemittenten in Hartwährung gibt, dass die Emissionsgrößen geringer sind und dass sie niedrigere Ratings haben.
„Diese Anleihen bieten aktiven, flexiblen Anlegern, die über Zugang zu lokalem Wissen und fundierte Kreditanalysefähigkeiten verfügen, erhebliche Renditechancen. Beispiele für solche Emissionen im Jahr 2019 sind ein Bergbauunternehmen in der Mongolei, ein Telekommunikationsunternehmen in Georgien und eine panafrikanische Bank mit Hauptsitz in Togo. Insgesamt trägt die Einbeziehung dieser Anleihen zur Diversifizierung bei, da die Faktoren, die ihre Performance bestimmen, häufig weniger stark mit der weltweiten Nachrichtenlage korrelieren“, sagt Holland.
Abschließend meint Holland: „Um die Gelegenheiten zu nutzen, die sich über das gesamte Spektrum bieten, von den etablierteren Schwellenländern und bewährten Unternehmen bis zu den Frontier-Ländern mit jüngeren Unternehmen, sollte ein globaler, uneingeschränkter Anlageansatz in Betracht gezogen werden. Mit einem erfahrenen Kreditresearch, das insbesondere seit vielen Jahren die Schwellenländer analysiert, und einem wirksamen Risikokontrollsystem ist die Fisch Bond EM Corporates Opportunistic Strategie bestrebt, diese Chancen voll auszuschöpfen.“
https://www.fixed-income.org/
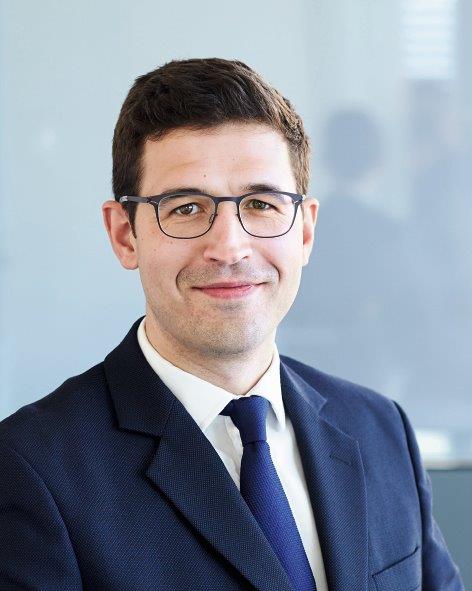
(Foto: Theo Holland © Fisch Asset Management)













